El avance de la campaña agrícola en Argentina se mantiene constante, aunque el escenario global presenta nuevos retos para los productores y exportadores. La siembra de maíz ya ocupa el 50,5% del área estimada de 8,4 millones de hectáreas. No obstante, la sobreoferta internacional y la fragilidad de los mercados financieros continúan ejerciendo presión sobre los precios.
De acuerdo con Dante Romano, investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, confluyen múltiples factores que empujan los precios a la baja: la posible normalización del comercio en el mar Negro, la abundante oferta de granos y la disminución de las posiciones de los fondos de inversión. En el ámbito local, las exportaciones agroindustriales sumaron US$ 2.880 millones en octubre, un crecimiento del 157% interanual, aunque cayeron un 10% frente a septiembre‘. Los envíos de maíz se mantuvieron sólidos y la molienda de soja mostró un ritmo constante.
En cuanto a la soja, la siembra nacional progresó 2,4 puntos porcentuales la última semana y situa 2,5 puntos por encima del promedio de los últimos aos, alcanzando el 4,7% de las 17 millones de hectáreas proyectadas. Las condiciones humedad son favorables en los principales eliminados productivos, aunque sur de Córdoba presenta demoras por falta de piso y bajas temperaturas. Según Romano, el clima aún no muestra riesgos productivos importantes, pero las expectativas de cosechas récord en Brasil y Estados Unidos limitan cualquier recuperación de precios.
Respecto al maíz, la siembra temprana está casi acabada y se inicia la ventana óptima para siembras tardias. La distribución estimada, cerca del 50% para cada modalidad, ya se refleja en las cotizaciones, con contratos de julio que empiezan a superar los valores de abril. Por su parte, el trigo mantiene una proyección de 23,4 millones de toneladas, pero la presión de la cosecha y las demoras por lluvias condicionan el progreso de las tareas.
En el plano internacional, las expectativas de distensión entre Rusia y Ucrania captan la atención de los operadores, ante la posible normalización de las exportaciones desde el mar Negro. A esto se suma la incertidumbre financiera, que impulsó los fondos índice a vender 4,4 millones de toneladas de soja, maíz y trigo, reduciendo sus tenencias a 61,7 millones, el nivel más bajo del año.
En soja, Estados Unidos avanza hacia una cosecha histórica y Brasil ya implantó el 51,8% de su superficie. Para Brasil se proyecta una producción de 178 millones de toneladas, mientras que Estados Unidos también anticipa un volumen elevado. El maíz presenta una situación parecida: el mercado espera una cosecha estadounidense de 405,45 millones de toneladas y Brasil podría alcanzar los 141 millones en la campaña 2026/27.
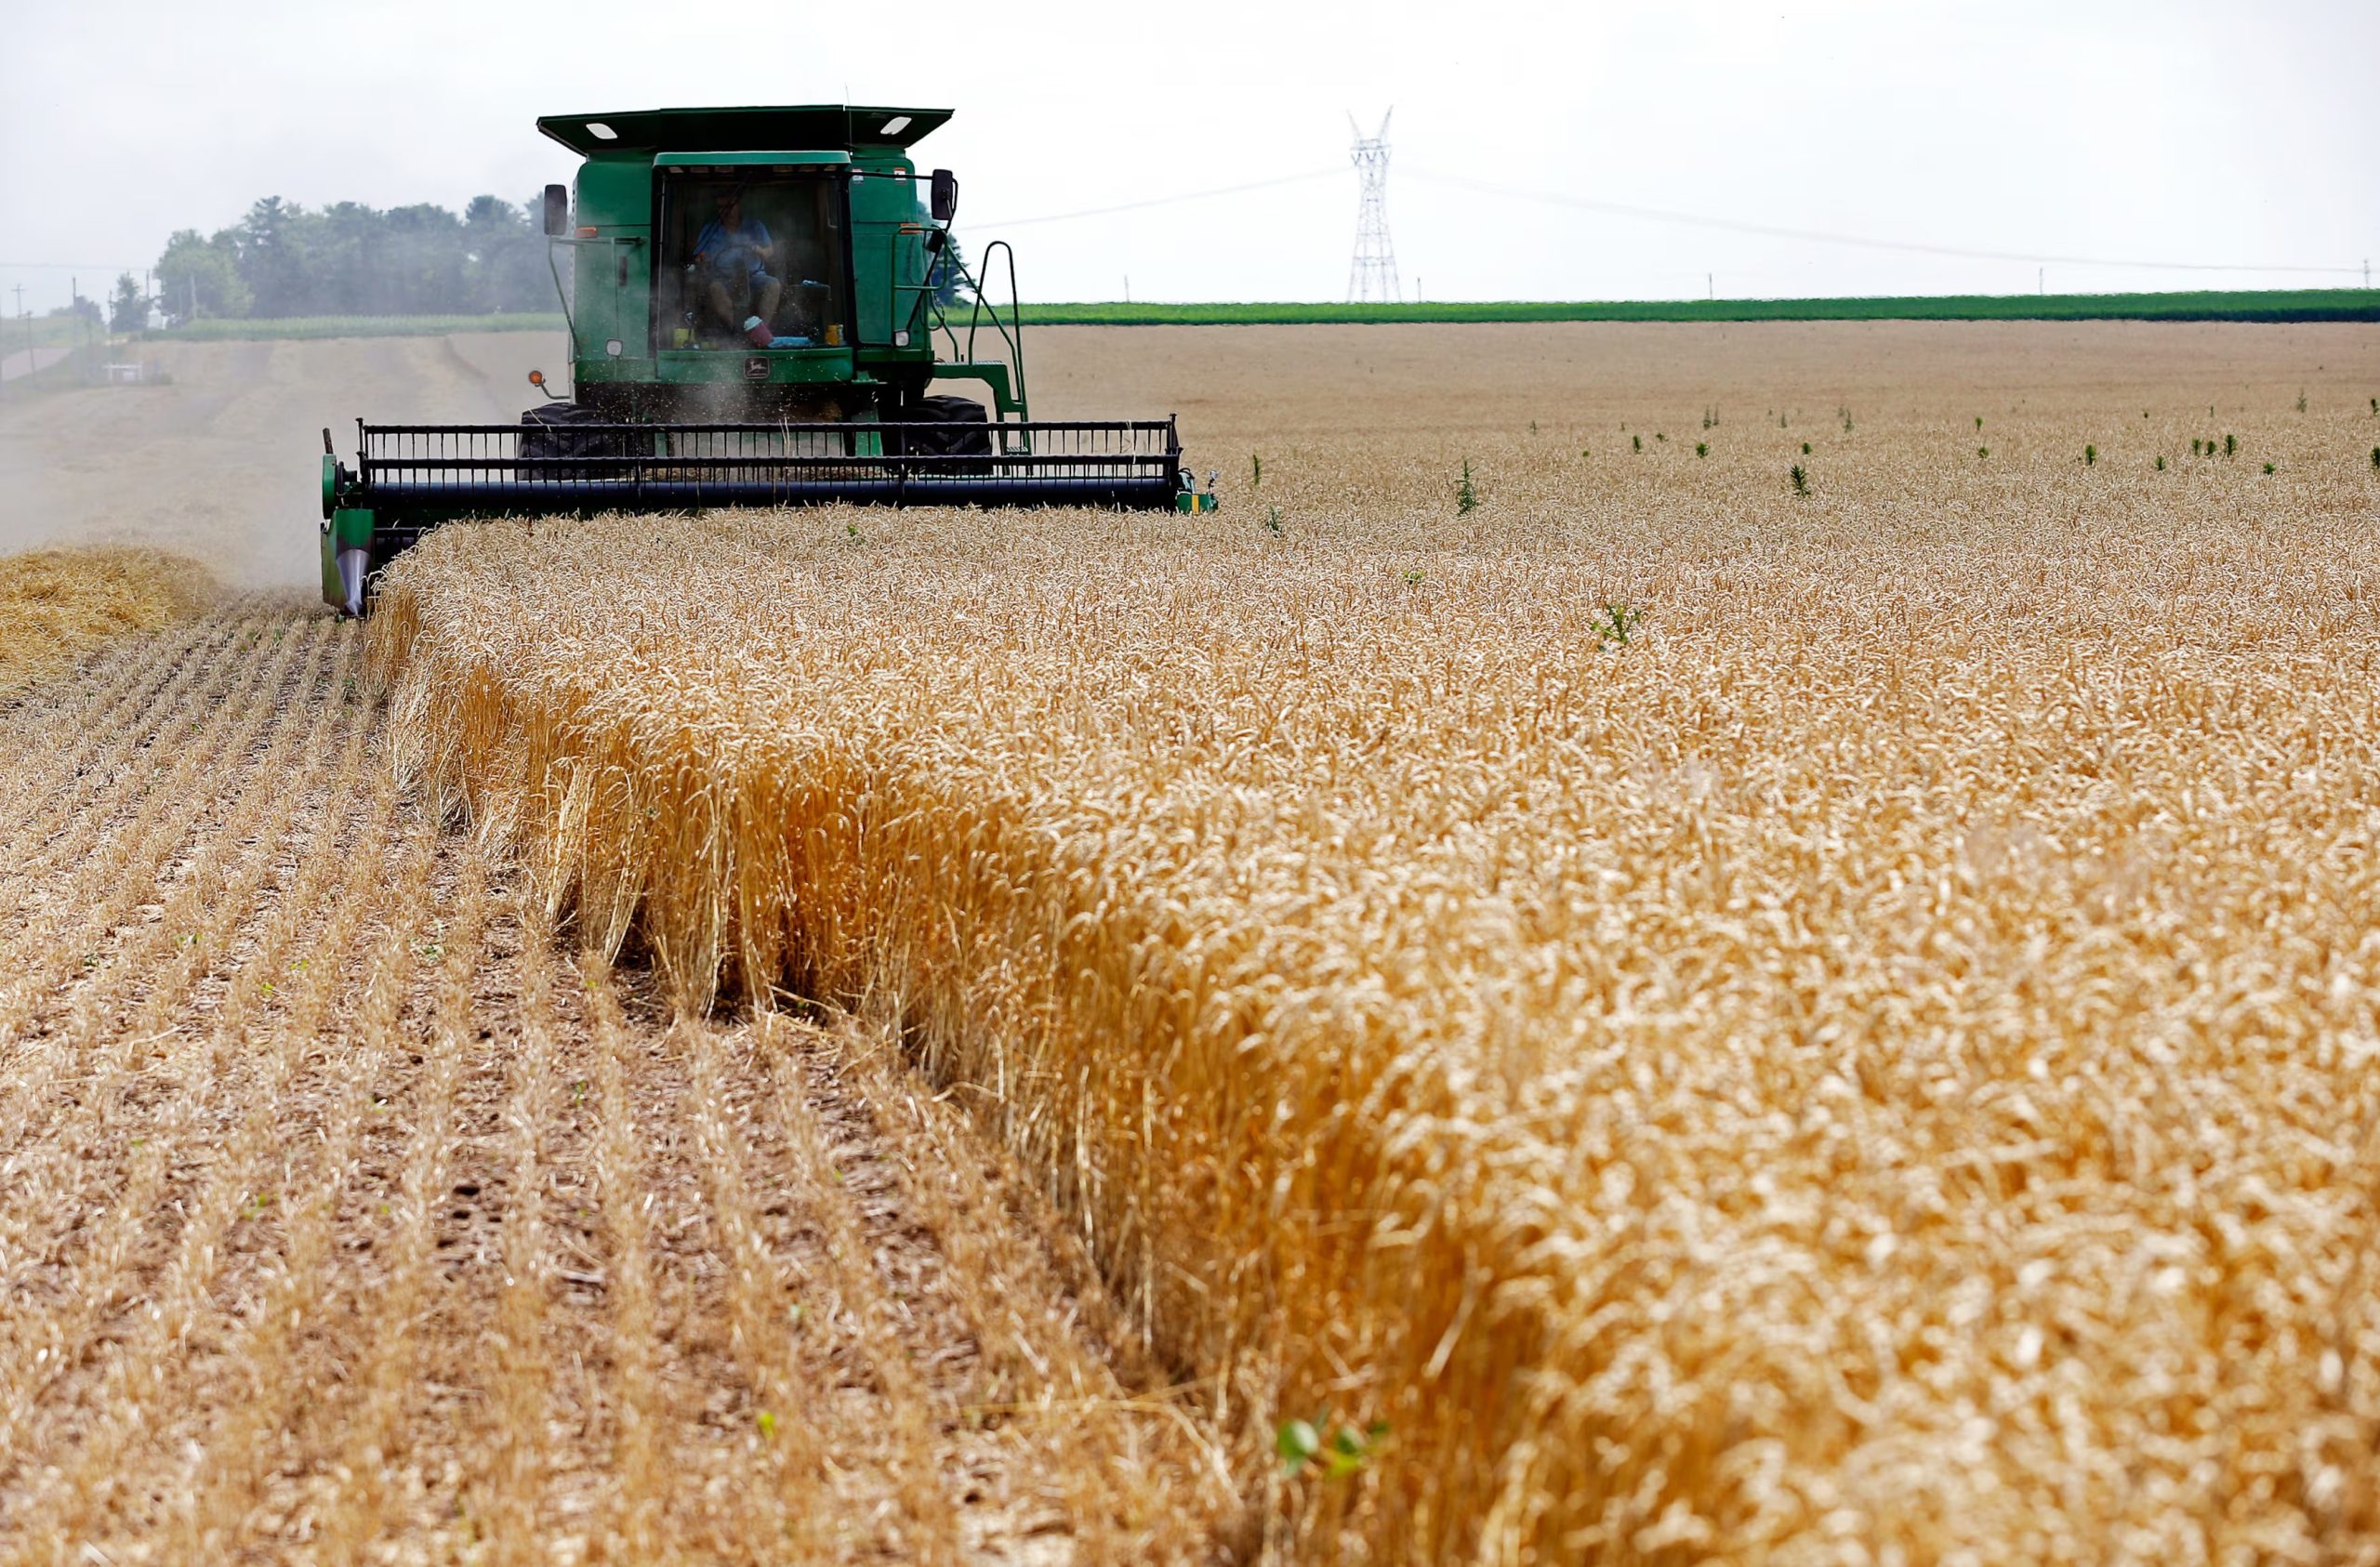
En cuanto al trigo, la cosecha local registra un avance del 8,5%, con una estimación de producción de 23,4 millones de toneladas. El cereal sigue condicionado por la capacidad exportadora de Rusia y Ucrania, que podría aumentar si progresan las negociaciones geopolíticas. Rusia habría exportado cerca de 3 millones de toneladas en octubre, mientras que Ucrania incrementó el transporte ferroviario de granos hacia el Danubio. Sin embargo, surgen señales de preocupación en Estados Unidos, donde la condición de los cultivos de invierno es de 44% entre buenos y excelentes, por debajo del 50% esperado por el mercado. Para Argentina, la demanda brasileña podría ser una oportunidad comercial en los próximos meses, especialmente a medida que aumenten sus necesidades de abastecimiento.
Fuente: Infobae