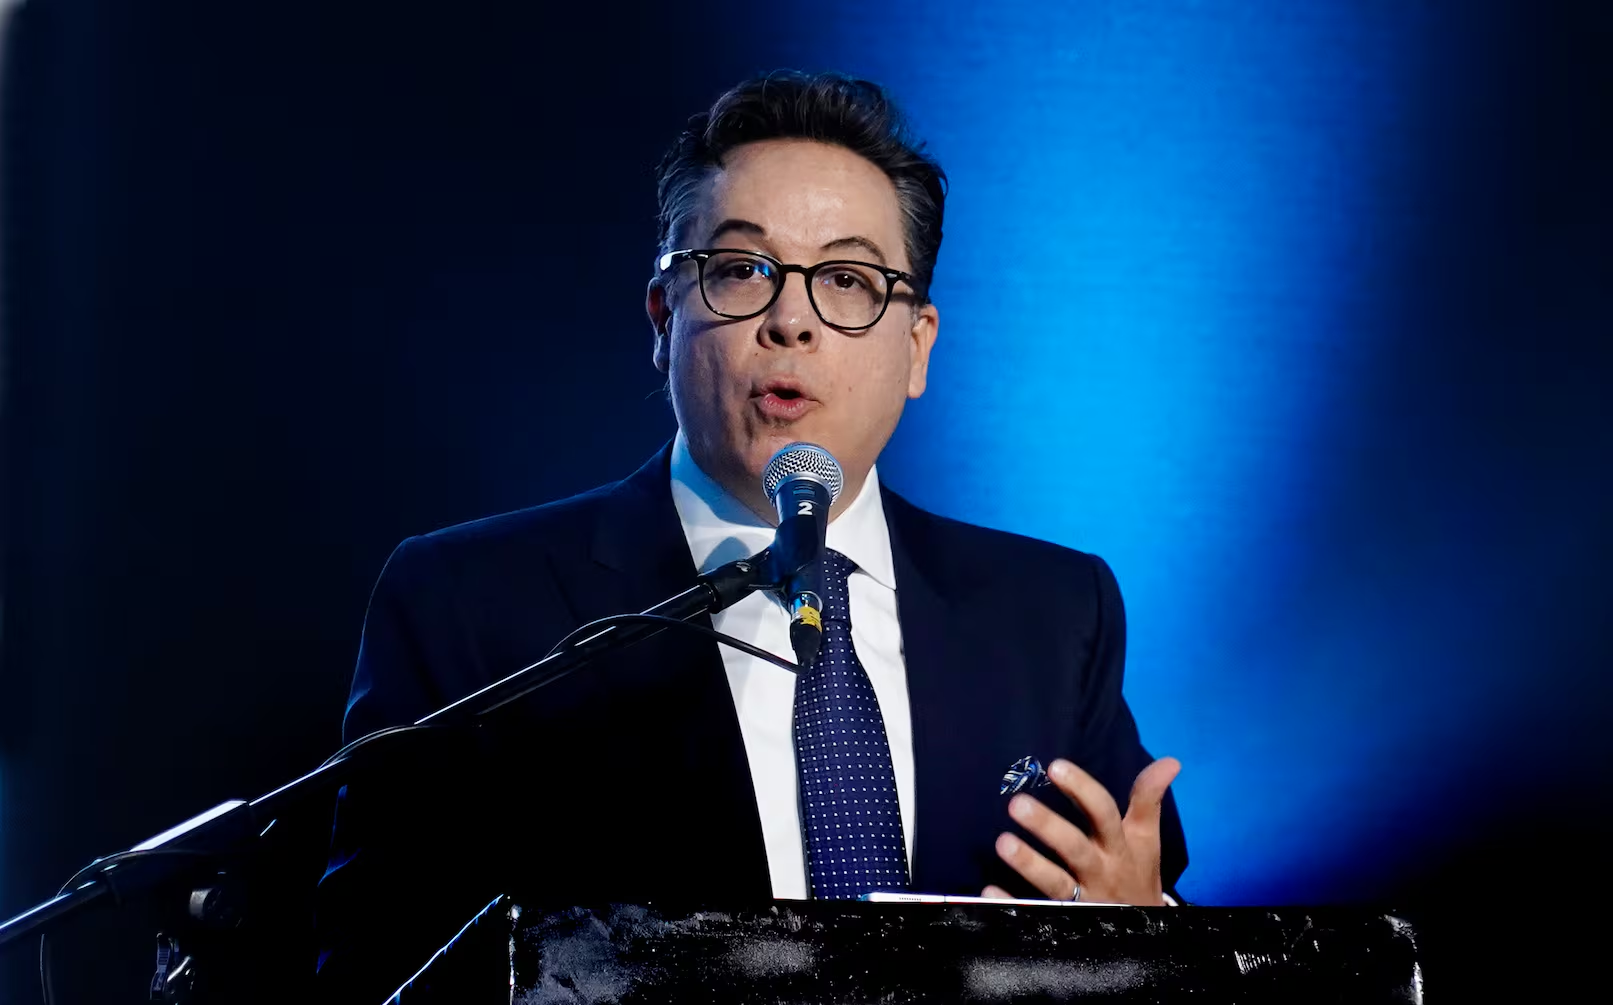
Las personas afectadas por el fenómeno de El Niño que mantienen créditos en bancos públicos y privados, así como en mutualistas y cooperativas de ahorro y crédito, podrán acogerse a un diferimiento extraordinario y temporal de sus obligaciones. El superintendente de Bancos, Roberto Romero von Buchwald, explica los alcances de la medida dispuesta por el presidente Daniel Noboa, a través del Decreto Ejecutivo 519.
El decreto presidencial, del 5 de noviembre, ordena que las entidades que conforman los sectores financieros público, privado y popular y solidario podrán implementar mecanismos de diferimiento extraordinario y temporal de obligaciones crediticias, en beneficio de los deudores perjudicados por el evento climático.
El diferimiento podrá aplicarse por un máximo de 90 días. Las cuotas que debieron cumplirse en ese periodo de tiempo se podrán trasladar al final de la tabla de amortización. Las operaciones no generarán intereses moratorios, gastos, recargos ni multas.
Además, la norma precisa que los mecanismos de alivio se podrán realizar a solicitud del deudor y con la aceptación de la entidad financiera. También se podrá efectuar por iniciativa de la institución, siempre que se cuente con la aceptación expresa del deudor.
La Junta emitirá la normativa necesaria para la aplicación del mecanismo, para lo cual tendrá un plazo máximo de quince días a partir de la publicación del decreto en el Registro Oficial.
El superintendente de Bancos señaló que el decreto presidencial “se puede pulir aún más, operativamente hablando, junto con las instrucciones que se emanen desde la Junta”. Y dijo que en los próximos días se reunirá la Junta; la normativa sería similar a la que se adoptó hace dos años.
La autoridad hizo una invitación a las personas que tengan un crédito y que tengan alguna complicación para pagar debido al fenómeno de El Niño u otro contingente y pidió que no se escondan, sino que vayan a la institución financiera y expongan su situación.
Agregó que, más allá de la emergencia actual, las entidades financieras disponen de mecanismos de alivio, como refinanciamiento, reprogramación y reestructuraciones.
“Al banco lo que le interesa es que su cliente esté bien para que siga cumpliendo con sus responsabilidades de pagar ese crédito, que es pagado con los ahorros. Los bancos tienen que analizar los casos cliente por cliente”, dijo Roberto Romero von Buchwald, tras su participación en el evento Digital Transformation Summit, que se realizó en Quito, el 5 de noviembre.
Una medida similar se aplicó en 2024
El superintendente recordó que el Gobierno implementó una medida similar en 2024, a propósito de las afectaciones por los racionamientos de electricidad.
Al igual que ahora, aquel año se dispuso un mecanismo de diferimiento extraordinario y temporal de obligaciones financieras de hasta 90 días.
“En aquella época se aplicaron medidas muy similares. Las instituciones financieras tienen experiencia. Fueron herramientas muy potentes que lograron apoyar a muchas personas”, comentó.
La Superintendencia de Bancos y las entidades financieras se han venido preparando desde hace meses para estar listas en caso de que se materialice el riesgo del fenómeno de El Niño.
Cuotas diferidas irán al final del plazo del crédito; no tendrán recargos
Romero von Buchwald indicó que, como la normativa de la Junta sería parecida o igual a la de 2024, las cuotas que refinancien, reprogramen o reestructuren irán al final del plazo de vencimiento del crédito. El alivio no aplicará recargos.
Por ejemplo, si un crédito vence en diciembre de 2027 y el cliente acuerda con la entidad diferir tres cuotas —llegando al máximo de 90 días—, esas mensualidades que no se pagarán cuando correspondían pasarán al final de la tabla de amortización. De tal manera que esas tres cuotas se pagarían en los primeros meses del año siguiente, entre enero y marzo de 2028.
“Estimo que va a ser muy parecido o igual que en la última ocasión. Esas cuotas iniciales, inmediatas, se trasladarían al final de la tabla de amortización. Y, como reza el decreto, cuando está probado que obedece al riesgo del fenómeno de El Niño, que se ha materializado, no tendría que sufrir ningún tipo de recargo, multa, penalización o algo que complique más. La idea es poder brindar un oxígeno a las personas que son afectadas por el fenómeno de El Niño”, reiteró la autoridad.
Alivio no puede ser aplicado sin autorización del cliente
El superintendente confirmó que los mecanismos se pueden activar por dos vías: a petición del cliente o por comunicación de la institución financiera.
Cualquier tipo de diferimiento no se puede aplicar de manera automática por parte de la institución, sin tener la autorización del cliente.
El funcionario sugirió a las personas afectadas por las lluvias acercarse a su banco; “no esconderse y complicar su situación financiera”.
Cada institución informó previamente a la Superintendencia las estrategias que adoptaría en caso de que se materialice, de forma grande, el riesgo del fenómeno de El Niño.
“Nunca queremos que ocurra, pero estamos listos para poder arrimar el hombro. Y como Superintendencia vamos dando un acompañamiento para que el sector financiero de Ecuador siga siendo tan solvente y estable, como lo es hoy en día. No nos toma desprevenidos; hemos venido preparándonos para esto”, concluyó la autoridad. (I)
Fuente: El universo