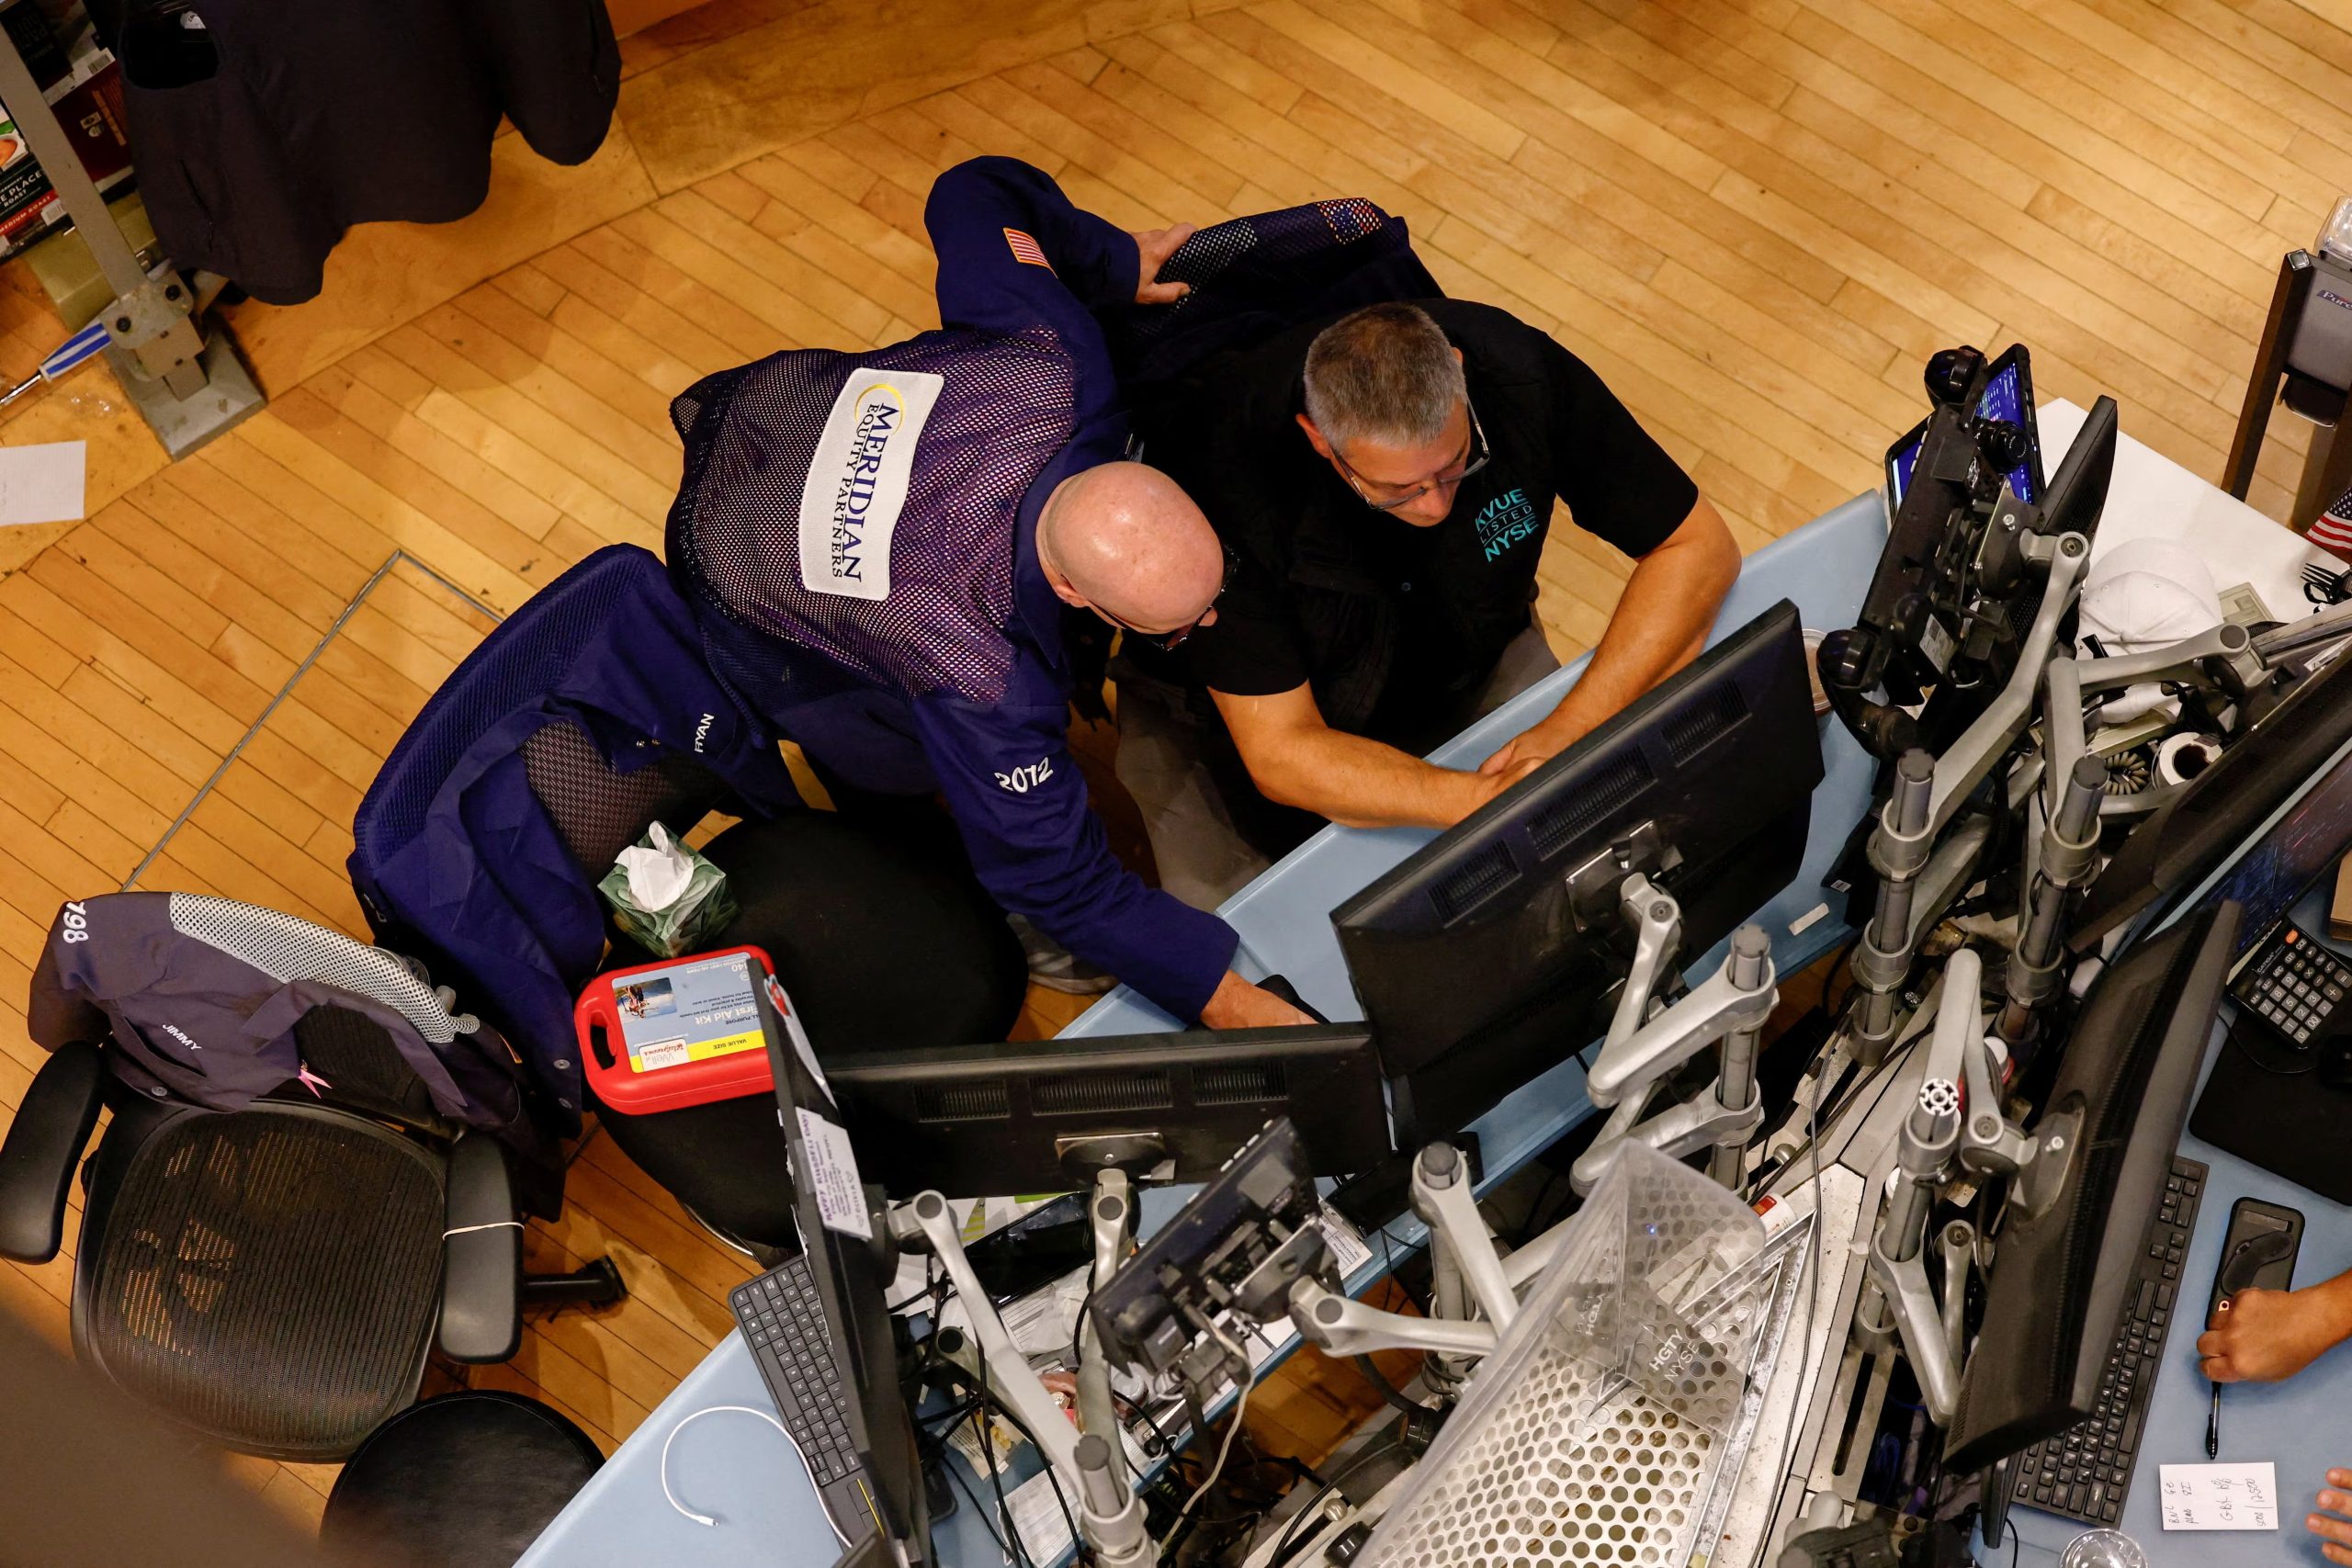
Las principales plazas bursátiles de Estados Unidos finalizaron la jornada del viernes con pérdidas significativas, lideradas por un fuerte retroceso en el sector tecnológico. El índice Nasdaq, el más representativo de las compañías de tecnología, sufrió un desplome del 2%. Mientras tanto, el S&P 500 cedió un 1% y el Dow Jones de Industriales logró limitar su caída al 0,4%.
Uno de los casos más emblemáticos de la sesión fue el de CoreWeave, una firma de centros de datos respaldada por Nvidia. La empresa se desplomó un 12,4% debido a la persistente preocupación de los inversores por su elevado nivel de endeudamiento. Aunque la acción había mostrado una leve recuperación el jueves tras los comentarios optimistas del CEO de Nvidia, Jensen Huang, la presión vendedora regresó con fuerza en la última rueda de la semana.
El mal desempeño de CoreWeave contagió a otras empresas del rubro “neocloud”, como Nebius Group e Iren, que también operaron en terreno negativo. El retroceso del sector de semiconductores acentuó la tendencia bajista generalizada, en una semana marcada por la revisión de las apuestas que impulsaron a las compañías vinculadas a la inteligencia artificial durante el año.
Balance semonial negativo para las tecnológicas
El S&P 500 y el Nasdaq registran pérdidas semanales de 1,8% y 4,1% respectivamente, mientras que el Dow Jones obtuvo una leve alza de 0,5%
El S&P 500 y el Nasdaq consolidaron una semana en rojo, condicionados por la venta masiva de papeles del sector de chips ocurrida en las ruedas previas. En contraste, el Dow Jones logró un leve repunte del 0,5% en el acumulado semonial.
Dentro del grupo de las megacapitalizaciones, el golpe fue particularmente duro para Meta, que perdió un 4,2% de su valor, presionando fuertemente al sector de comunicaciones y al propio Nasdaq. Por el contrario, Tesla logró esquivar la tendencia negativa y subió más de un 1%, impulsada por el anuncio del rediseño de su modelo Roadster.
El analista sénior de mercados de Trade Nation, David Morrison, explicó a Reuters que el retroceso de las acciones de chips de memoria a principios de la semana, gatillado por el temor a la competencia china y la deuda de CoreWeave, “proporcionó a los inversores una excusa para reducir su exposición a todas las empresas relacionadas con la IA”.
En tanto, el economista Gustavo Ber describió el panorama en Wall Street como un escenario de cautela: “Un tono más cauto ensaya Wall Street en la última rueda de la semana, aún a tiro de los máximos mientras navega a diario los vaivenes de los ¨headlines¨, lo cual condiciona a los activos domésticos, toda vez que siguen rehenes del humor externo y pesan los factores idiosincráticos”.
Por su parte, Vector Investments observó un “contraste entre la persistencia de la inflación estadounidense y una moderación reciente de los rendimientos de sus bonos”. La firma señaló que los indicadores de precios de septiembre, divulgados a mitad de semana, sorprendieron al alza, aunque la Reserva Federal mantiene una postura abierta sobre el ritmo de los ajustes monetarios, dependiendo de los datos de inflación y las perspectivas de crecimiento financiero.
Presión inflacionaria y petróleo en alza
Los reportes de inflación al consumo y al productor, superiores a lo esperado, confirmaron que las presiones sobre los precios se trasladan desde la energía hacia otros bienes y servicios. Este escenario añade una capa adicional de complejidad a la evaluación que realiza la Fed sobre la economía estadounidense.
En el mercado de materias primas, los precios del petróleo experimentaron un fuerte repunte de más del 3%, impulsados por la incertidumbre sobre el suministro en Oriente Medio. La escalada de los ataques de Irán en el estratégico estrecho de Ormuz encendió las alarmas a nivel global. Los futuros del crudo Brent del Mar del Norte tocaron los USD 110 por barril, un nivel no visto desde mayo, mientras que el West Texas Intermediate (WTI) de Estados Unidos se acercó peligrosamente a la barrera de los USD 100 por barril.
Fuente: Infobae