

Este jueves Argentina opera en un contexto financiero que ayer se volvió más complejo. La crisis de los bonos soberanos se profundizó, con Estados Unidos, Europa y Japón como principales actores. Sin embargo, el país más afectado es Francia, cuyo rendimiento de bonos alcanzó el 5%, el nivel más alto desde 2002, elevando su riesgo país a 160 puntos básicos. Hasta ahora, ningún país europeo había superado los 100 puntos: Grecia está en 99 e Italia en 95, mientras el resto se ubica por debajo de los 50 puntos.
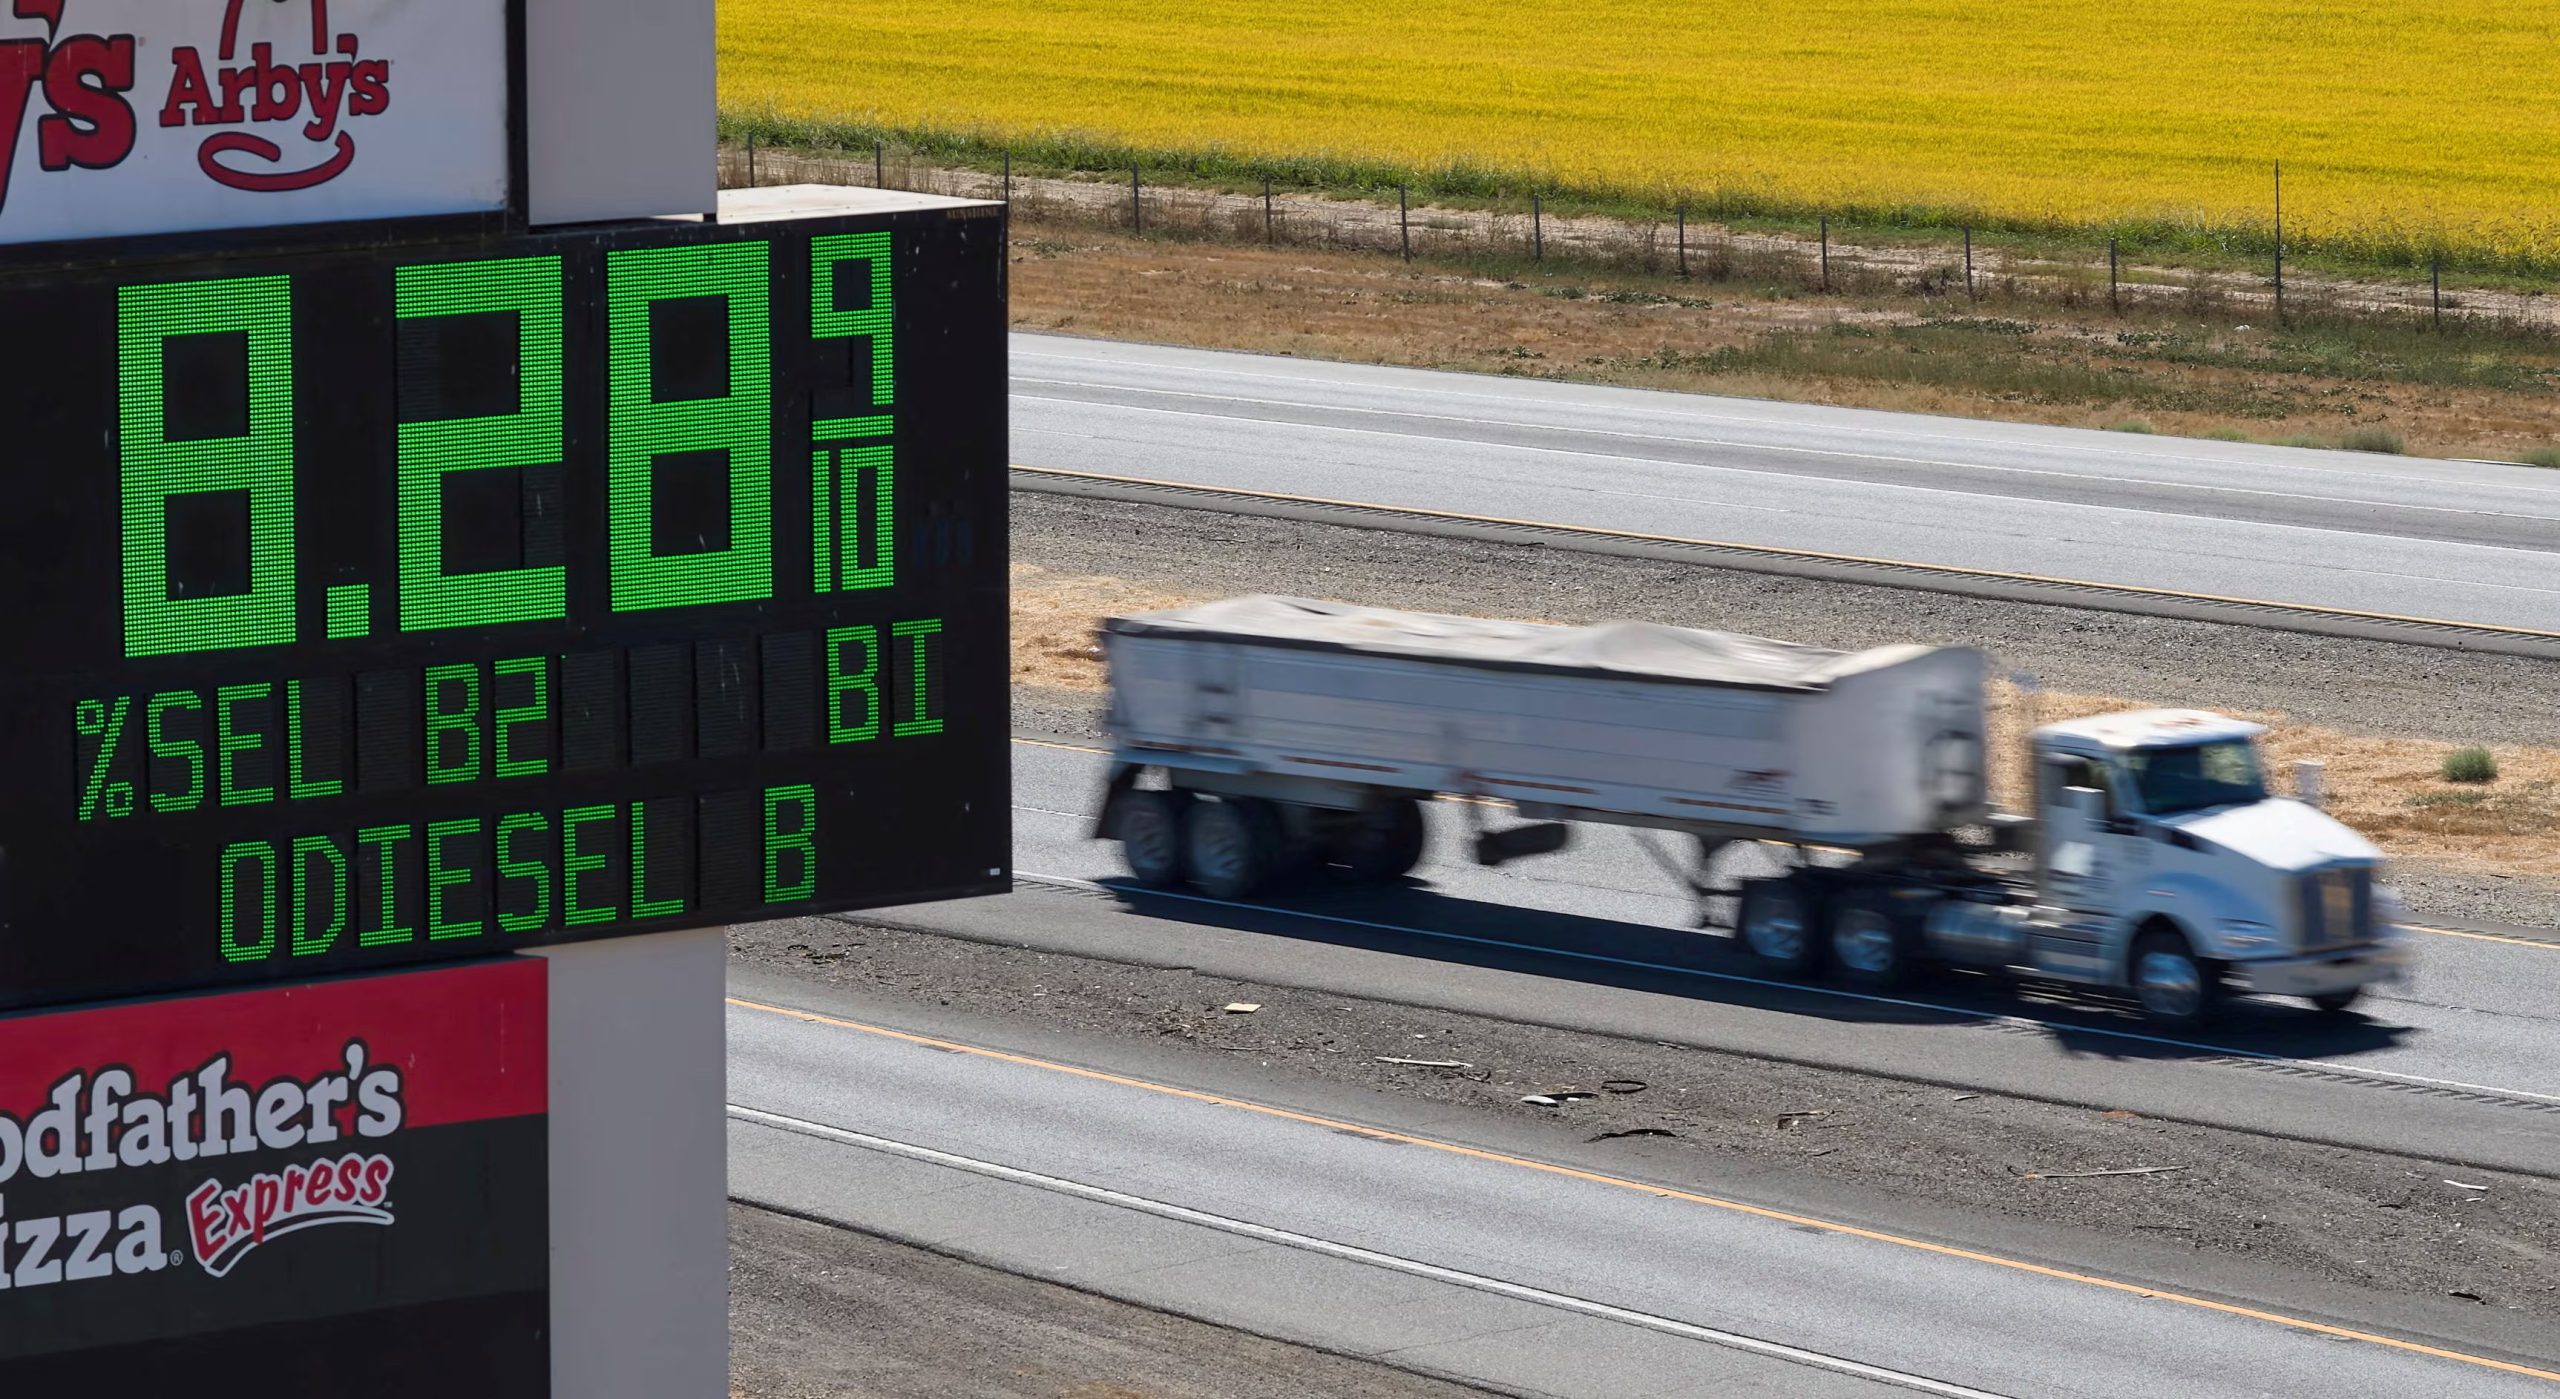
El conflicto se intensificó luego de que Rusia atacara centrales eléctricas en Ucrania, contradiciendo a Donald Trump, quien había afirmado que existía un acuerdo entre ambas partes para no atentar contra fuentes de energía, incluidas refinerías. Trump acaba de firmar un convenio con Rusia para abastecerse de diésel y gasoil, combustibles esenciales para el transporte. Esto generó una fuerte reacción opositora al quebrar el bloqueo. Los combustibles en Estados Unidos están a punto de marcar un récord histórico. La nafta promedia USD 4,50 por galón (USD 1,15 por litro), aunque en estados como California supera los 5 dólares. El precio que más preocupa es el del gasoil, cotizado a USD 6,25 por galón (USD 1,65 por litro), en vísperas del invierno, cuando la demanda alcanza su pico anual. Para los estadounidenses, esto representa un aumento de gastos de USD 900 por familia, una merma salarial significativa que se suma a tasas hipotecarias cercanas al 8% y al alza de alquileres.
Europa en tensión y la revisión de Moody’s
En Europa el panorama es aún más grave. La crisis francesa ha derribado las acciones de los bancos más grandes del continente, que tienen en su cartera bonos galos cuya calificación será revisada por Moody’s el 23 de octubre. Además, el Banco Central Europeo (BCE) se prepara para subir las tasas debido a una inflación del 3,80% y un índice mayorista que en septiembre trepó 1,8% mensual. Los próximos meses anticipan una inflación mayor por la dependencia de importaciones de combustibles.
Los mercados esperan que mañana Estados Unidos publique su dato de inflación.
La tensión se extiende a todos los frentes. La Argentina amanece con un dólar que subió 0,21% frente a las seis principales divisas del mundo. Esto implica una devaluación del yuan —que en una semana perdió 0,18%— y del euro, que cayó por debajo de 1,12. Ambas divisas son clave en las reservas externas argentinas. La suba del oro podría atenuar esta adversidad.
El fenómeno de la inteligencia artificial y la burbuja que preocupa
Otro problema son las acciones vinculadas a la Inteligencia Artificial (IA). Corea encendió las alarmas: su Bolsa cayó 3% ayer, acumulando un descenso semestral del 26%, porque Taiwán la superó como centro neurálgico de la IA. Los inversores venden acciones coreanas para comprar taiwanesas. Esto trasciende la región, pues genera inquietudes sobre una burbuja en el sector, reminiscente de la crisis de las telecomunicaciones (Telco): cuando aparecieron los primeros teléfonos celulares, las empresas se endeudaron para ganar licitaciones donde el costo de entrada se cotizaba por habitante; luego surgieron nuevos jugadores con tarifas más bajas, y las principales empresas de telecomunicaciones, fuertemente endeudadas, sufrieron una crisis masiva. Desaparecieron del mercado, se fusionaron o fueron compradas. Se disolvió entonces la leyenda de “las siete hermanas”, las mayores empresas de comunicaciones del mundo.
Frente a estos datos, surge la pregunta: ¿qué hubiera pasado con Argentina si no hubiera tenido superávit fiscal? Sudamérica permanece casi al margen de esta crisis mundial, y Argentina tendría un riesgo país más bajo de no ser por las dudas electorales. El resultado del ballotage en Brasil, el 25 de octubre, resulta clave. Si gana Flavio Bolsonaro, el favorito teórico, la confianza en la Argentina podría subir, aunque con límites por los problemas políticos internos.
La Fundación Mediterránea, en su informe, señala:
“en un escenario de desaceleración inflacionaria y con una depreciación del tipo de cambio por debajo de la dinámica de precios, el sostenido flujo hacia la divisa responde fundamentalmente a una reconfiguración de portafolios. ¿El motivo? Por un lado, los débiles indicadores de actividad económica afectan la probabilidad percibida de reelección de Milei; por otro, el temor de una eventual reversión hacia esquemas de dominancia fiscal e intensificación del control de cambios que representa la oposición, un combo que termina anticipando el impacto del proceso electoral del próximo año”.
Licitación de bonos del Tesoro y estrategias
El evento clave de hoy es la licitación de Bonos del Tesoro, que debe renovar casi $5 billones de las LECAPS16O6, aunque puede cubrirse con holgura porque el Tesoro tiene depositados $8 billones en el Banco Central.
Según Mariano Ortiz Villafañe, Chief Economist de Aldazabal y Cía.:
“el menú es acotado con solo 4 instrumentos ofrecidos (Tasa fija, TAMAR, Dual CER/TAMAR y Dual DLK/TAMAR). Luego de cuatro licitaciones consecutivas sin ofrecer títulos con vencimientos post-elecciones, la compresión de rendimientos de los últimos días permite volver a ofrecer Duales 2028 y 2029. En cambio, por cuarta subasta consecutiva sigue sin reabrirse el Bonar en dólares AO29, que actualmente rinde 12%. La liquidez del sistema se ubica en niveles razonables en torno a $1,5 billones, con lo cual el Tesoro podría apuntar a un rollover cercano al 100%, tal como sucedió en las últimas cuatro subastas”.
Para F2, la consultora que dirige Andrés Reschini:
“esta vez, Finanzas cambió la estrategia de colocaciones cortas por una que incluye una LECAP con vencimiento en enero de 2027 e instrumentos con vencimientos entre enero de 2028 y diciembre de 2029 entre los que se encuentran el dual TAMAR / DL a enero 2028. Es probable que la LECAP absorba la gran mayoría del monto a vencer y con el resto el gobierno intente estirar vencimientos más allá de 2027 para bajar riesgos de tensión en el tránsito a las elecciones presidenciales. Los hard dollar siguen brillando por su ausencia y esto es un punto débil para enfrentar los vencimientos en moneda extranjera del año próximo junto con una eventual mayor demanda de divisas de privados”.
Anoche, el escenario en el mercado overnight no era optimista. El S&P 500 y el Nasdaq abrieron en rojo. La buena noticia: el petróleo Brent mostró una leve baja del 0,8% a USD 105,76. El Bitcoin seguía en caída, apuntando a un piso de USD 81.000, mientras el dólar se mantenía estable.
En el mercado local, los bonos soberanos son una incógnita. Lo ideal es que el riesgo país se mantenga por debajo de los 600 puntos.
Fuente: Infobae