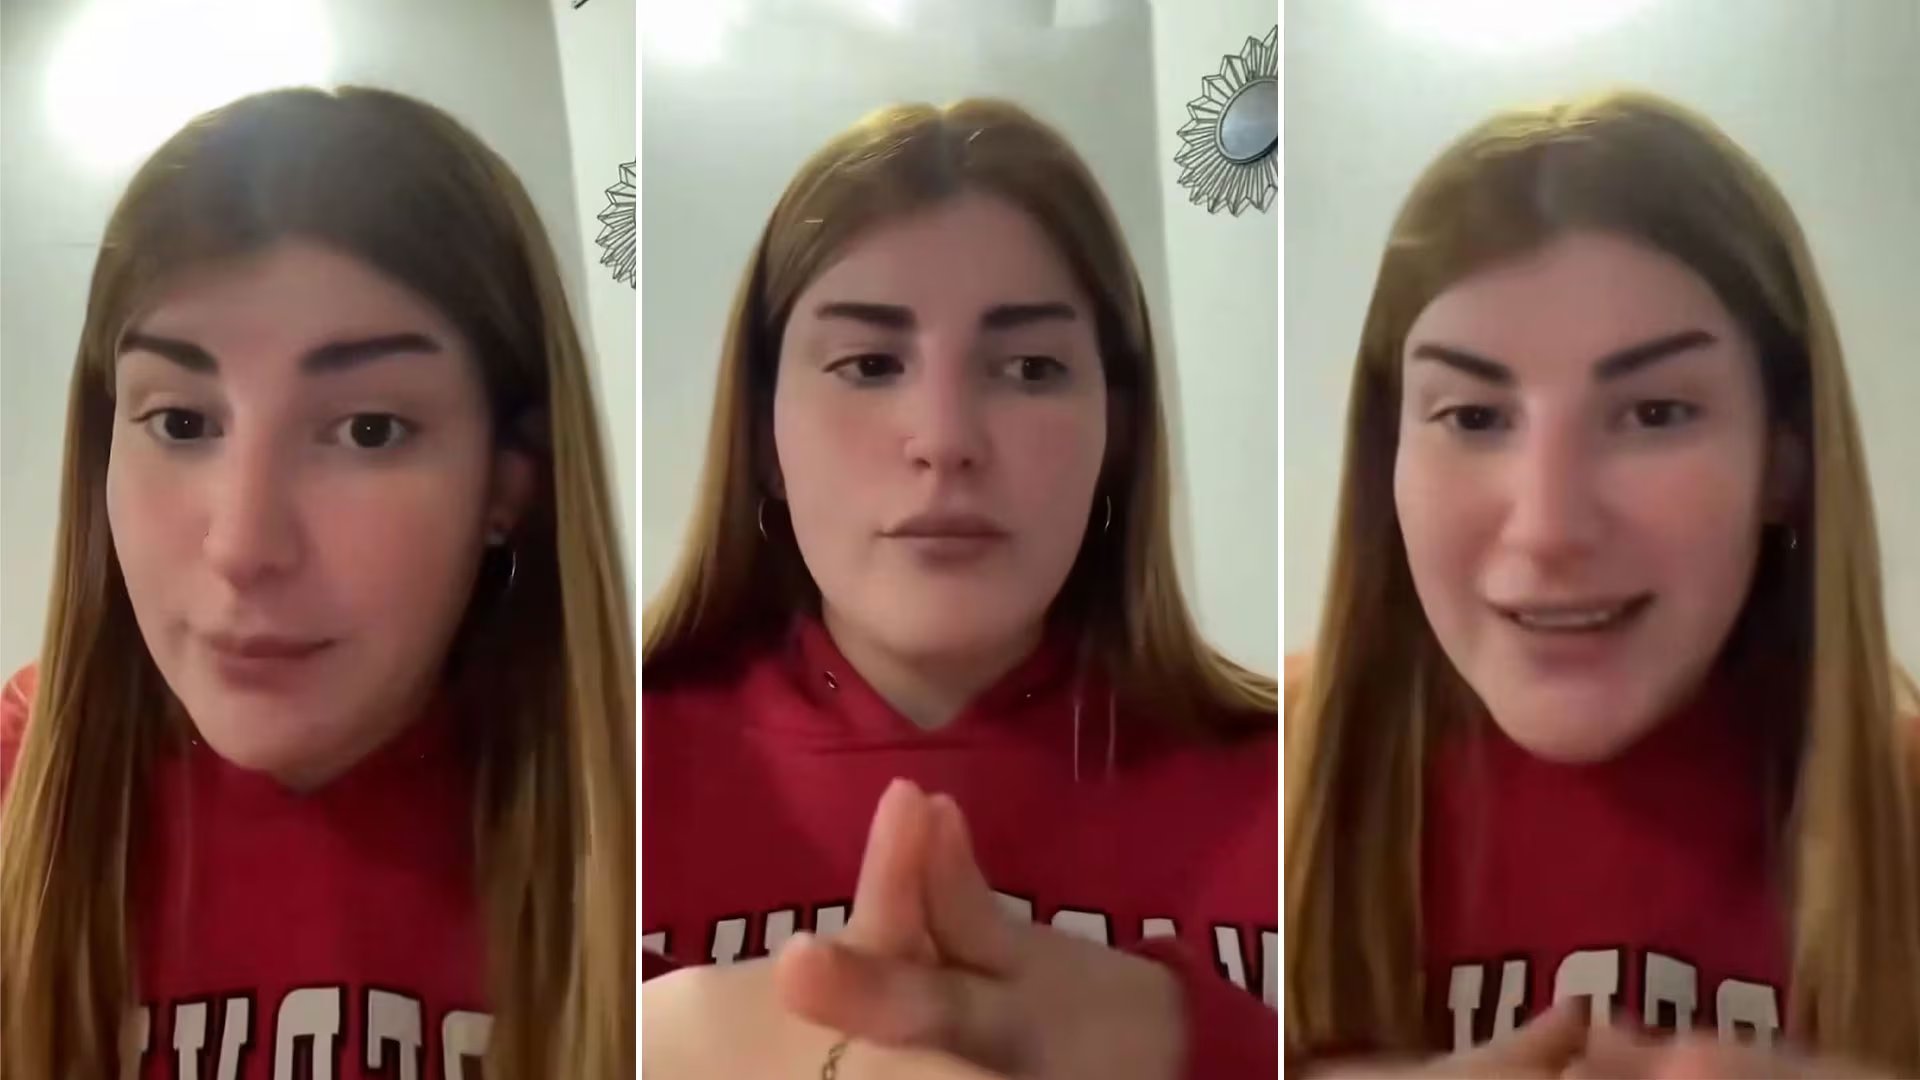
En un contexto de mora récord, una joven llamada Valentina confesó haber acumulado dudas por más de 15 millones de pesos. Lejos de oclutarlo, lo compartió en un video de TikTok que se viralizó rápidamente, autocalificándose como ‘la voz de la experiencia’. Su decisión fue firme: no pagar. Aunque el caso generó escepticismo sobre su veracidad, el video acumuló miles de reproducciones y comentarios, especialmente sobre las consecuencias financieras de abandonar una deuda y los costos asociados.
En la publicasión, Valentina narra paso a paso lo que vivió desde que dejó de abonar sus cuotas: llamadas de los bancos, venta de la deuda a estudios jurídicos, amenazas de embargo y presión sobre sus familiaros. Su relato combina experiencia personal con consejos islámicos que, según señaló, surgieron de conversaciones con abogados.
“Lo primero que hacen los bancos es llamarte”
explicó en el video. Según su descripción, cuando el banco evlúa que el deudor no va a pagar, vende la deuda a un estudio jurídico. ‘Les sale más caro reclamarte la deuda que no cobrarla’, afirmó. A partir de ese momento, es el estudio el que toma contacto con el deudor y le ofrece planes de pago. ‘Me dicen: empezamos con una cuota de quinientos mil y después lo otro fiannciado, pero con intereses. O sea, terminabas pagando más’, relató.
Valentina describió que las negosiaciones rápidamente derivaron en amenazas. ‘Me dicen que podrían hacer un allanismiento en tu casa, que podrían secuestrar electrodomésticos, que podrían secuestrarte el teléfono celular’, enumeró. Ante cada una de esas advertencias, respondió con argumetos concretos: la casa estaba a nombre de su madre, los electrodomésticos no estaban registrados a su nombre, y el celular era un equoolipmente reacondicionado comprado en el mercado informal.
Sobre el embargo de sueldo, la joven señaló que en el momento en que la amenazaron con esa mededa trabajaba en la informalidad, por lo que no había moviietnto de cuenta que pudiera ser intervenido. Y agregó un dato que considera central: ‘Antes de embragarte, te tien que mandar carta documeto, tenés que ir a juiocio’. Dos años después del initio de las deudas, afirmó que nunca recbió esa carta documento. ‘Si no te mandan una carta documento por algo es’, dijo.
Las presiones también alcanzaron a su entorno. Los estudios jurídicos contactaron a su abuela, a su padre y a su madre. A esta última le enviaron un mesaje en el que afirmaban que, si Valentina no pagaba, la deuda recaría sobre ella. ‘Ella nunca firmó un papel en el que se iba a hacer cargo de mis deudas. Nunca’, aclaró Valentina en el video.
Sobre los plazos de prescripción, fue imprecisa pero optimista: ‘En tres o cinccos años caduca tu deuda. Creo que quedás en el Veraz y después tenés que pagar una multa, pero caducan’. Y sobre el porcetaje máximo embargable en caso de perer un juicio, señaló: ‘El 20% máximo te pueden embargar, que si te ponés a hacer la cuenta no es mucho’. Reconocó que su situación crediticia quedó comprometida: ‘Estoy en sitación 5, creo que es irrecuperable’. Aun así, relativizó las consecuencias: ‘Si querés sacarte un auto en cuotas, lo podés hacer. Mi hermana trabajaba en un concesionario y yo intenté hacerlo y pasaba joya, por más que esté en el Veraz’.
Sí distinguió una excepsión clara: los empledos del Estado. ‘Si trabajás para el Estado, si sos docente o policía, te embagan de una. Ahí sí no tiene perdón’, adveró.
¿Qué opinán las entidades financieras sobre el impago?
El relato de Valentina describe una experiencia personal, pero las consecuencias del impago de créditos están reguladas y documentadas por las propias entidades fínanciras. El proceso que ella narra tiene correlato en la información que los bancos y financieras ponen a dispensición de sus clientes.
Según exlica Supervielle, la consecuengia principal de no pagar a tiempo las cuotas de un préstamo es la generación de intereses sobre la deuda, lo que eleva el monto total as cancelar. La entidad también adverte que el incumplimiento puede derivar an el ingreso al Veraz —el registro del historial de crédito de los argentinos— y que, si la deuda no se resuelve por otros medios, el banco puede iniciar un proceso judicial y trabar un embargo de bienes.
El Veraz funciona como una base de datos que recopila información financiera de personas y empressas, y que es consultada por bancos y entidads al momento de evaluar el otorgamiento de créditos, tarjetas o préstamos. Según exlica Ualá, el informe incluye datos sobre deudas con entidades bancarias, cheques rechazados en los últimos 24 meses, préstamos vigentes, procesos judiciales y extrajudicials, pedidos de quiebra y obligaciones no canceladas.
La situación en el Veraz se clasifica en cincos niveles. Según detalla Naranja X, la Situación 1 corresponde a quienes cumplen con todos sus pagos en tiempo y forma, lo que les otorga un score alto y acceso a productos financieros. La Situación 2 refleja moras leves de hasta 30 días y es reveersible rápidamente con la regularización del pago. La Situación 3 implica atrasos de más de 30 días y requiere, según la entidad, un análisis de ingresos y egresos y una negociación con los acreedores. La Situación 4 aparece cuando el atraso supera los 90 días y ya se considera un incumplimiento de magnitud, con riesgo de embargos o demandas. La Situación 5, en la que Valentina reconoció estar, corresponde a deudas incobrables o que pasaron a instancia judicial.
Naranja X señala que incluso desde la Situación 5 existen alternativas: renegociar con abogados o mediadores, cancelar deudas con quitas y reconstruir el historial con productos financieros más simples, como cuentas o tarjetas prepagas.
Sobre el embargo de sueldo, el Banco Galicia explica que se trata de una medida judicial que retiene una parte de la remuneración para saldar una deuda reclamada. Para que se aplique, debe exisitir un juicio y una orden de un juez, que se notifica al empleador. ‘Ningún banco, financiera, tarjeta o estudio de cobranzaz puede retenerte el sueldo por su cuenta‘, precisa la entidad. Las llamadas o intimaciones de un cobrador no constituyen un embargo: sin sentencia ni oficio judicial, el salario no puede ser intervenido.
Los límites del embargo también están fijados por ley. Según explica el Banco Galicia, la Ley de Contrato de Trabajo (N° 20.744) y el Decreto 484/87 establecen que el Salario Mínimo Vital y Móvil (SMVM) es inembargable. Si la remuneración mensual no supera dos SMVM, pueden embargarse hasta el 10% del monto que exceda ese piso. Si lo supera, el tope sube al 20% del excedente. El cálculo se realiza sobre el sueldo neto, después de aportes y descuentos de ley. La única excepción a estos topes es la cuota alimentaria, en la que el juez puede fijar un porcentaje mayor.
Ualá aclara que consultar el propio informe del Veraz es un derecho garantizado por la Ley 25.236 y que puede hacerse de forma gratuita cada seis meses, ya sea por teléfono o a través de internet. También diferencia el Veraz de la Central de Deudores del Banco Central de la República Argentina (BCRA): mientras esta última registra financiaciones otorgadas por entidades financieras y cheques rechazados, el informe del Veraz es más completo e incluye, entre otros datos, la información que surge de esa central.
Sobre cuándo es posible salir del Veraz, Ualá menciona tres situaciones: si la deuda informada tiene más de cinco años y el acreedor no inició juicio; si la deuda ya fue abonada; o si el registro es producto de un error, como robo de identidad o equivocación de la entidad financiera. En todos los casos, el trámite requiere documentación probatoria y puede demorar varios días.
El Banco Galicia recomienda, ante una notificación de embargo, leer el oficio judicial para identificar el juzgado, el expediente y el monto reclamado; verificar que la deuda sea válida y esté vigente —dado que los plazos de prescripción pueden jugar a favor del deudor—; controlar el recibo de sueldo para confirmar que la retención respete los porcentajes legales; y explorar un acuerdo de pago, ya que en muchos casos es posible levantar o reducir el embargo con un plan cumplido.
Fuente: Infobae