A solo diez días de las elecciones generales del 29 de noviembre, el debate sobre el impuesto a la riqueza ha vuelto a tomar fuerza en la agenda política española. La coalición Frente Amplio, liderada por Ada Colau e integrada por Sumar, Izquierda Unida, Más Madrid y los Comunes, presentó la propuesta más ambiciosa en esta materia: un gravamen anual del 2% sobre los patrimonios netos superiores a un millón de euros y del 3% a partir de los 50 millones. Esta iniciativa, bautizada como “Tax the Rich”, convive con posturas opuestas dentro del propio espectro político, desde el endurecimiento gradual que plantea el PSOE hasta el rechazo frontal de Vox, que propone derogar directamente los impuestos sobre el patrimonio.
El diseño de Frente Amplio contempla que la cuota se reduzca en función de lo ya abonado por otros tributos patrimoniales, como el Impuesto sobre el Patrimonio y el Impuesto de Solidaridad a las Grandes Fortunas. La coalición estima que la medida permitiría recaudar más de 10.000 millones de euros, destinados a financiar pensiones bajas y prestaciones como gafas, audífonos y tratamientos bucodentales. El paquete se completa con un límite a las herencias de 10 millones de euros por heredero, con un tipo marginal del 100% sobre el tramo que supere esa cifra, y un gravamen del 10% sobre carteras inmobiliarias de grandes propietarios.
El PSOE apuesta por ajustar el tributo existente en lugar de crear uno nuevo
El PSOE, encabezado por el presidente del Gobierno, Pedro Sánchez, evitó en su programa electoral la creación de un nuevo impuesto patrimonial y optó por una vía distinta: endurecer el Impuesto de solidaridad a las grandes fortunas ya vigente mediante ajustes en mínimos exentos y deducciones. Sánchez también deslizó en una entrevista en el pódcast Keep it cutre que el Ejecutivo estudia “un impuesto a los ultrarricos, que esto ya es otro nivel”, adicional al gravamen actual. El programa socialista incluye además un tipo máximo del 35% para rentas del capital superiores a 300.000 euros y un impuesto progresivo sobre viviendas de grandes tenedores y fondos que no se destinen al alquiler residencial asequible.
Podemos, con Irene Montero como candidata, ha defendido en términos similares “un impuesto de riqueza para los ricos”, aunque sin el desarrollo técnico detallado que ha presentado Frente Amplio.
Del otro lado del espectro, el Partido Popular, liderado por Alberto Núñez Feijóo, ha concentrado su propuesta fiscal en reducir la carga sobre rentas bajas y medias, sin plantear cambios sobre los grandes patrimonios. Vox, con Santiago Abascal al frente, ha ido más lejos: su programa incluye la derogación definitiva de los impuestos sobre Patrimonio, Sucesiones y Donaciones y la plusvalía municipal, dentro de una reforma que sustituiría la escala progresiva del IRPF por dos tramos fijos.
Solo tres países de la OCDE mantienen hoy un impuesto al patrimonio
La experiencia internacional ofrece un panorama que contrasta con la ambición de las propuestas electorales españolas. Según datos del Tax Foundation, apenas tres países aplican actualmente un impuesto sobre el patrimonio neto de los individuos: España, Noruega y Suiza. Es decir, España es el único país de la UE que grava el patrimonio. En 1990, esa cifra llegaba a doce naciones dentro de la OCDE. Francia, Italia, los Países Bajos y Bélgica gravan activos específicos, pero abandonaron el modelo de tributación sobre el patrimonio global.
La caída se explica, según la Comisión Europea, por una combinación de bases imponibles estrechas, umbrales de exención amplios y dificultades de valoración de los activos, factores que redujeron la capacidad recaudatoria de estos impuestos frente a su coste administrativo.
Suiza recauda más, pero alcanza también a la clase media
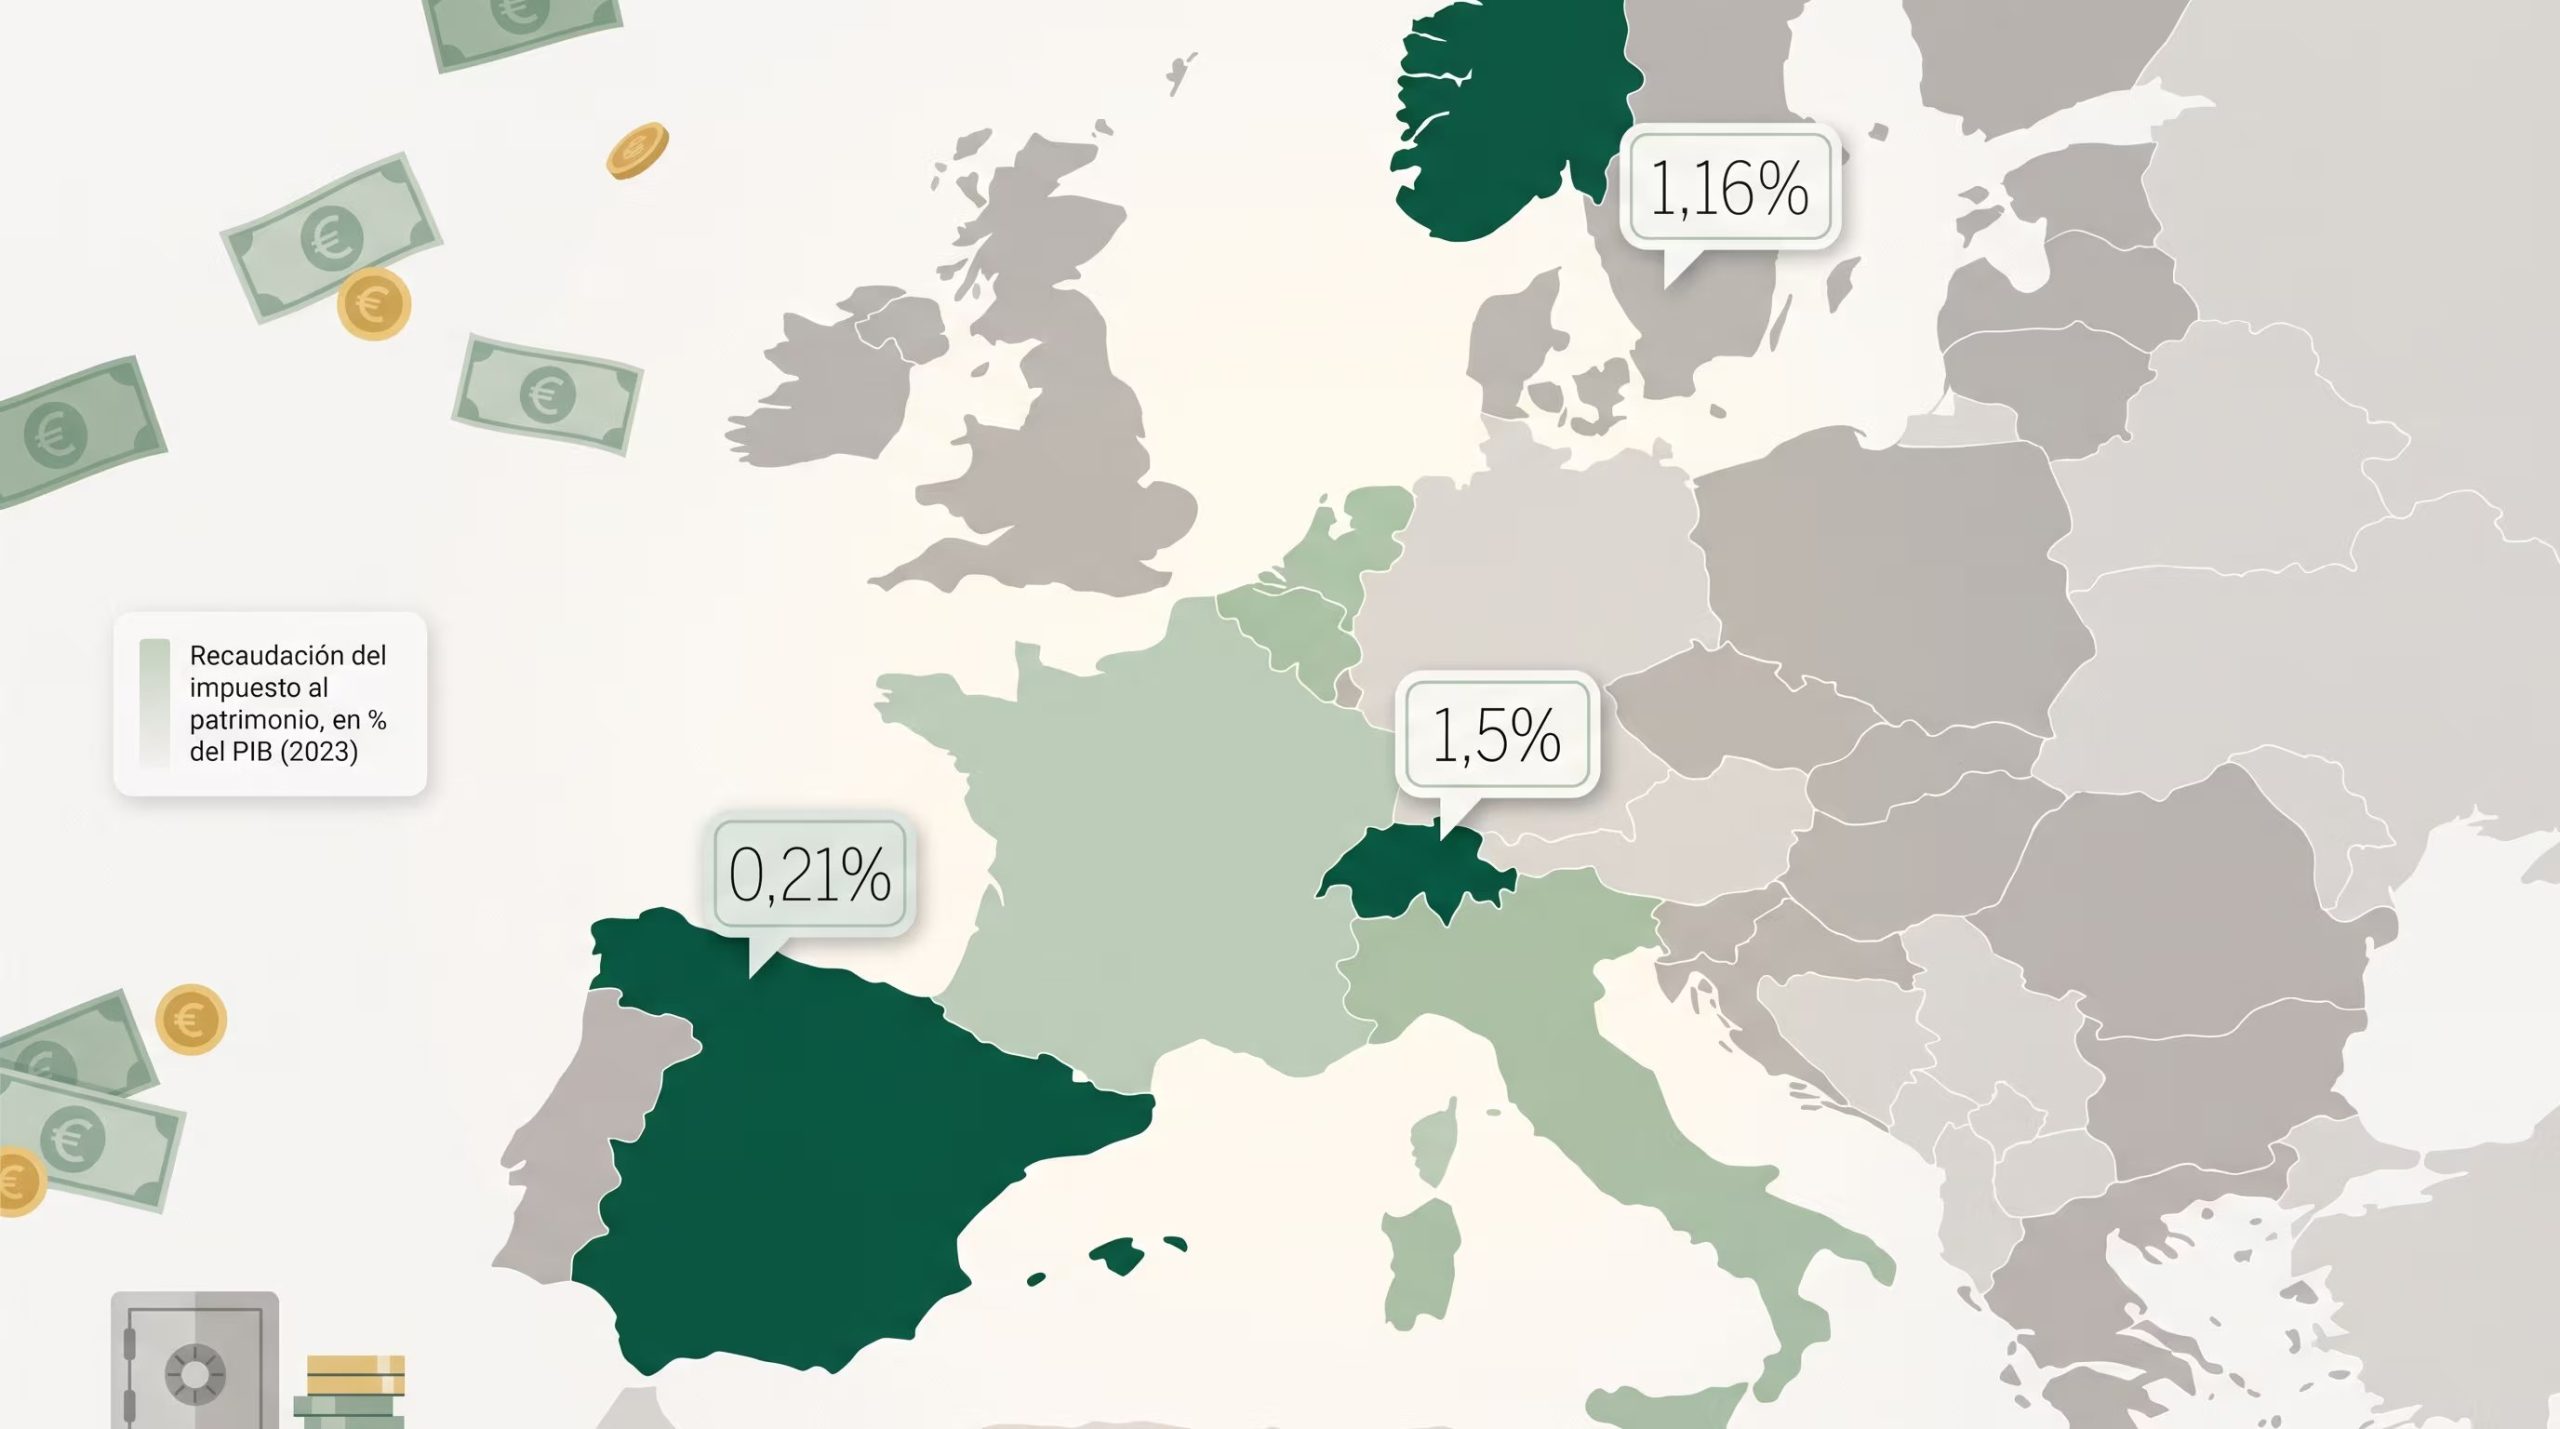
Entre los tres países vigentes, Suiza es el que obtiene el mayor rendimiento fiscal: 9.500 millones de euros en 2023, equivalentes al 4,3% de los ingresos tributarios totales y a más del 1% del producto interior bruto (PIB), según cifras de la Organización para la Cooperación y el Desarrollo Económicos (OCDE). Sin embargo, el sistema suizo tiene umbrales de exención bajos que varían según el cantón: en Zúrich, el impuesto comienza a aplicarse desde 80.000 francos suizos (unos 85.560 euros) para contribuyentes solteros, lo que extiende su alcance a un sector significativo de la clase media y no solo a los grandes patrimonios.
Noruega recaudó 2.700 millones de euros en 2023, el 1,5% de sus ingresos fiscales, con un tipo del 1% sobre patrimonios que superan los 145.000 euros aproximadamente y del 1,1% a partir de 1,7 millones de euros. Según un estudio, las sucesivas reformas noruegas que elevaron la tasa marginal efectiva sobre los más ricos estuvieron asociadas con un aumento de la fuga de capitales y de las estrategias de planificación fiscal.
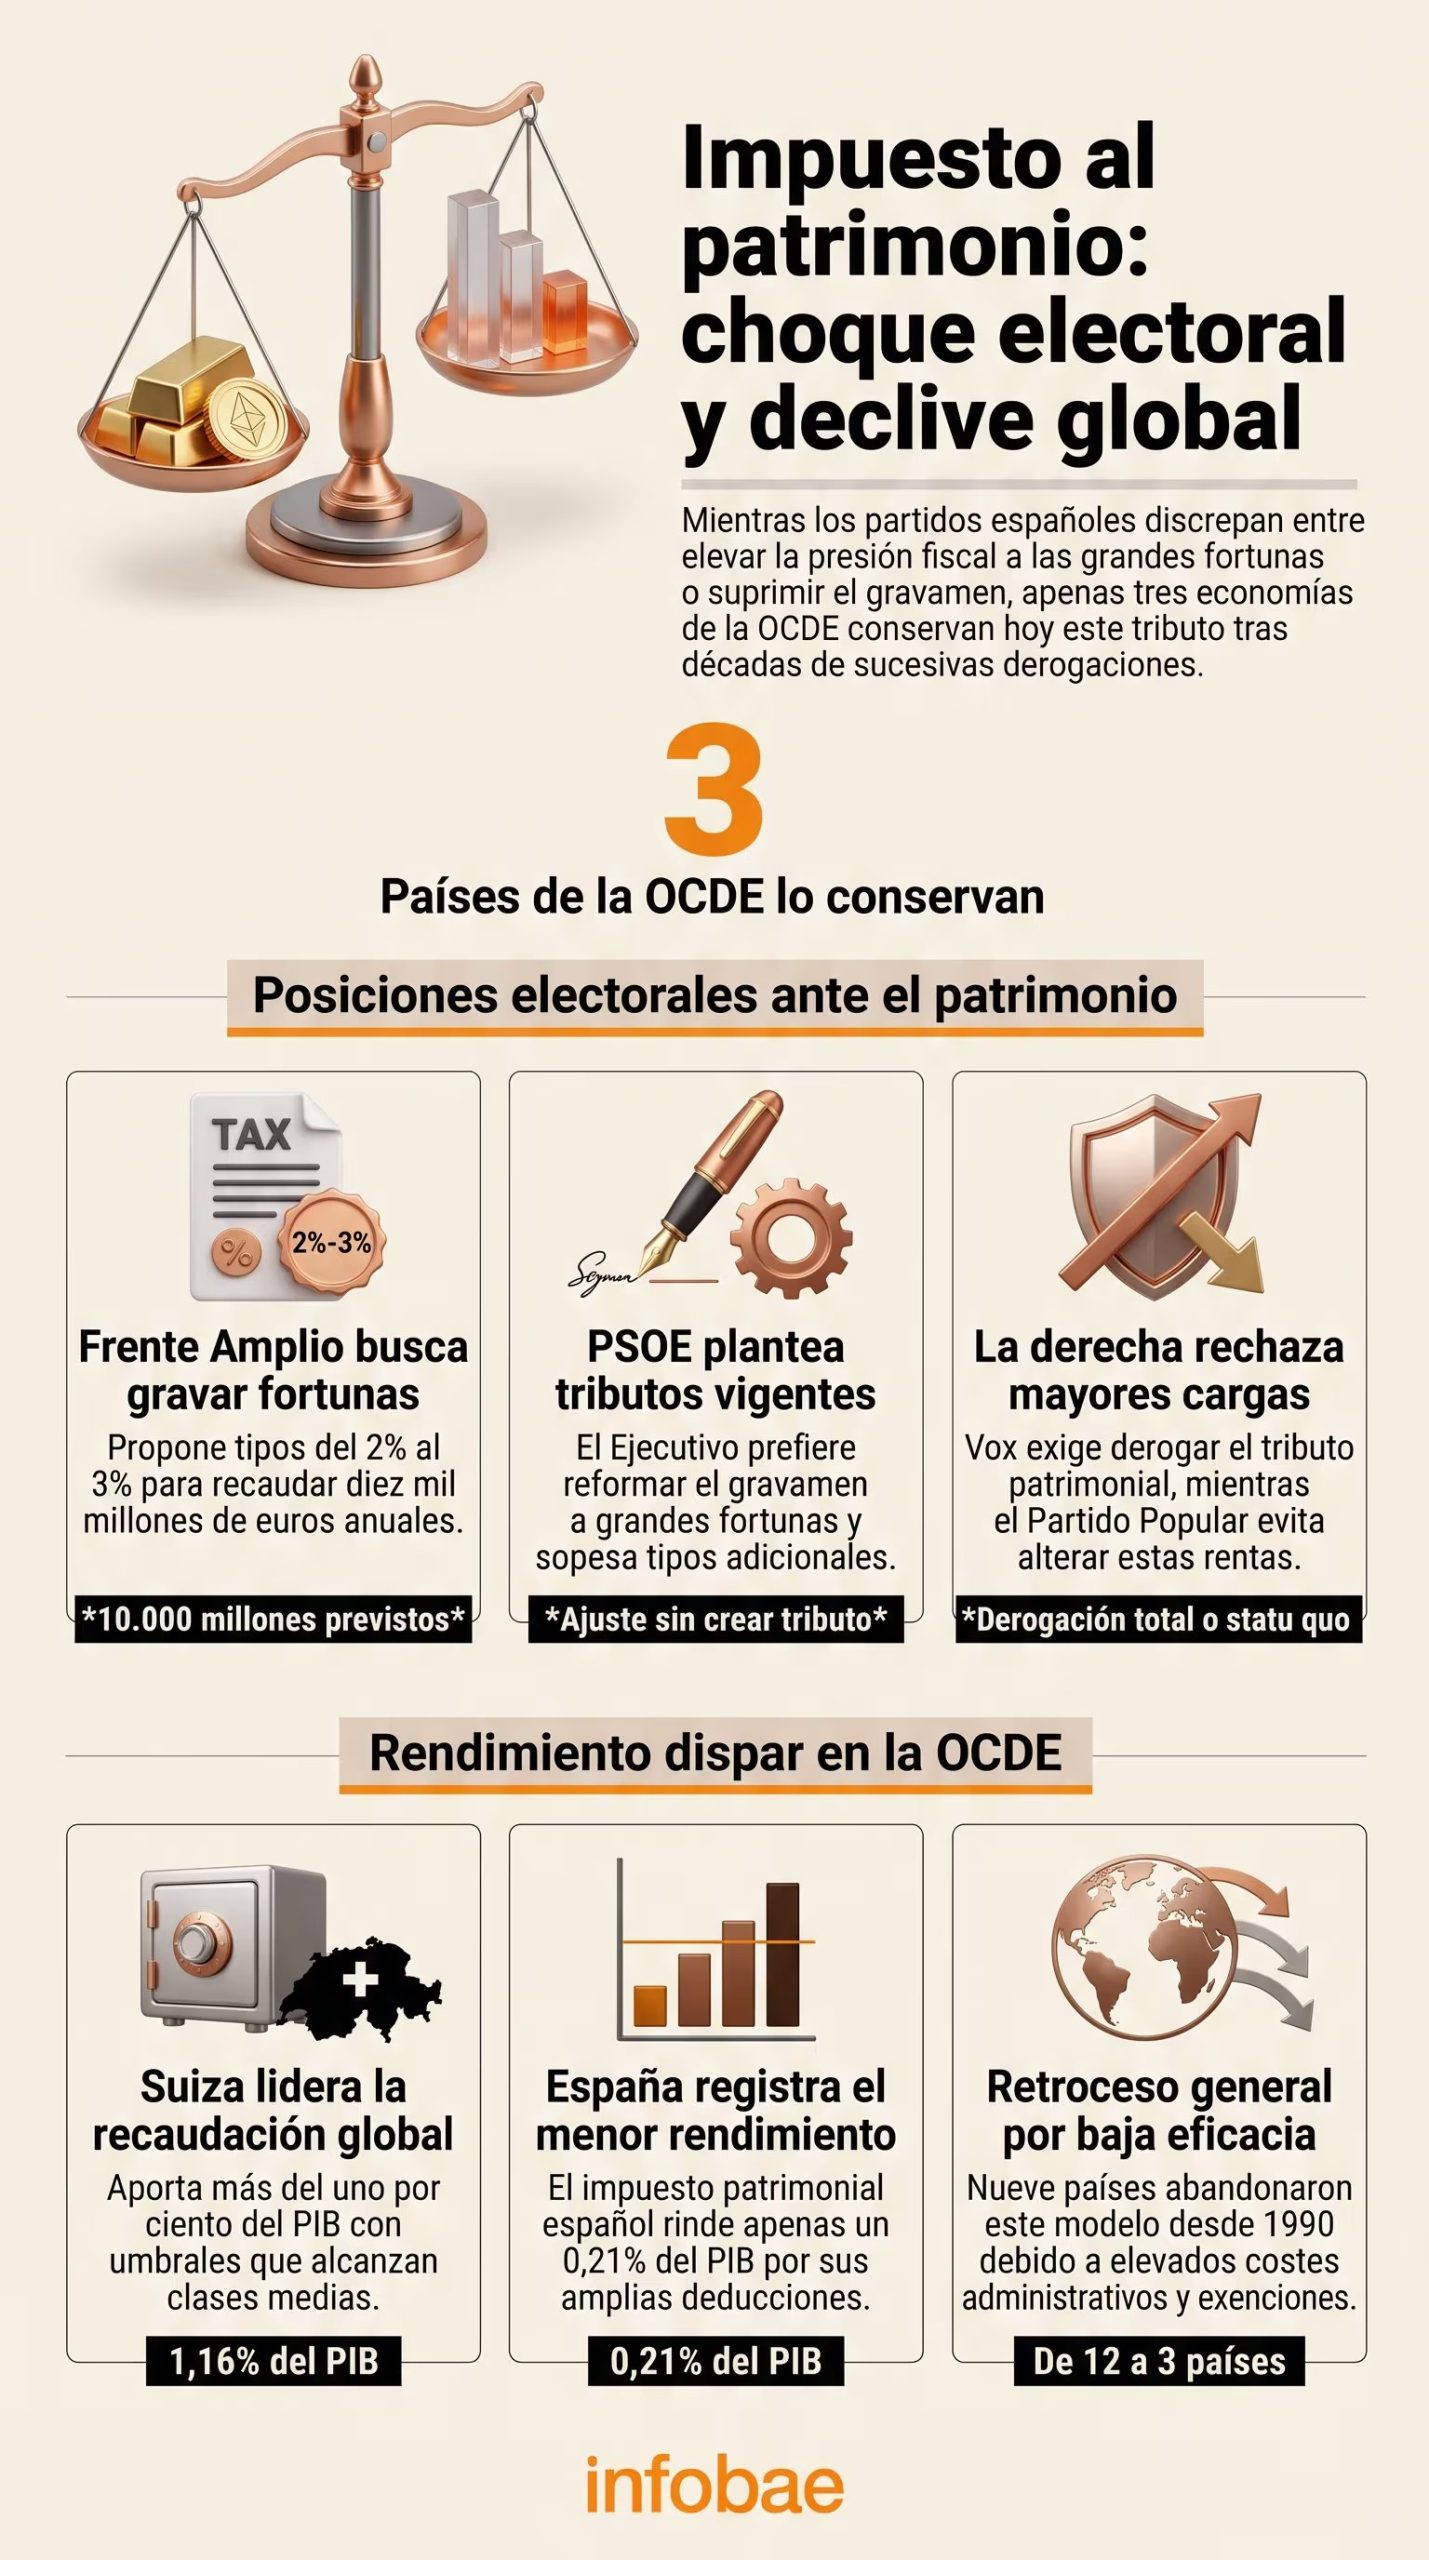
España, pese a contar con el impuesto patrimonial más antiguo de los tres, es el que obtiene el rendimiento más bajo en proporción al PIB: 0,21% en 2023, frente al 1,16% de Suiza, con una recaudación total de 3.100 millones de euros, el 0,6% de los ingresos tributarios del país.
Francia, Alemania y Suecia abandonaron el modelo tras años de bajo rendimiento
El historial de países que eliminaron sus impuestos al patrimonio ofrece claves sobre los límites de este instrumento fiscal. Francia sustituyó en 2018 su impuesto general sobre la riqueza por uno limitado exclusivamente a bienes inmuebles, lo que generó, según estimaciones citadas por el Tax Observatory, un faltante anual de 3.400 millones de euros en ingresos públicos. Alemania aplicó un tipo del 1% con un mínimo exento de 60.000 euros por persona antes de derogarlo, mientras que Suecia mantuvo una tasa fija del 1,5% hasta su eliminación en 2007, tras recaudar apenas el 0,19% del PIB sueco.
La revisión académica señala que los impuestos tradicionales fracasaron no porque los más ricos huyeran de forma masiva, sino porque las exenciones y deducciones dejaron la mayor parte de sus activos fuera de la base imponible. Un estudio de la OCDE sobre tasas marginales efectivas encontró que en Francia y España la carga combinada de impuestos patrimoniales, de capital y de transferencias llegó a superar el 100% sobre algunos activos, es decir, absorbió la totalidad del rendimiento real obtenido por esos bienes.
Los estudios más recientes matizan el argumento de que los aumentos en la tributación patrimonial provocan una salida masiva de grandes fortunas. Una investigación del Conseil d’Analyse Économique francés, basada en datos administrativos, estimó que un incremento de un punto porcentual en la tributación de grandes patrimonios genera una disminución anual de apenas entre el 0,003% y el 0,03% en el número de contribuyentes ricos, con un impacto mínimo en inversión y empleo.
Fuente: Infobae