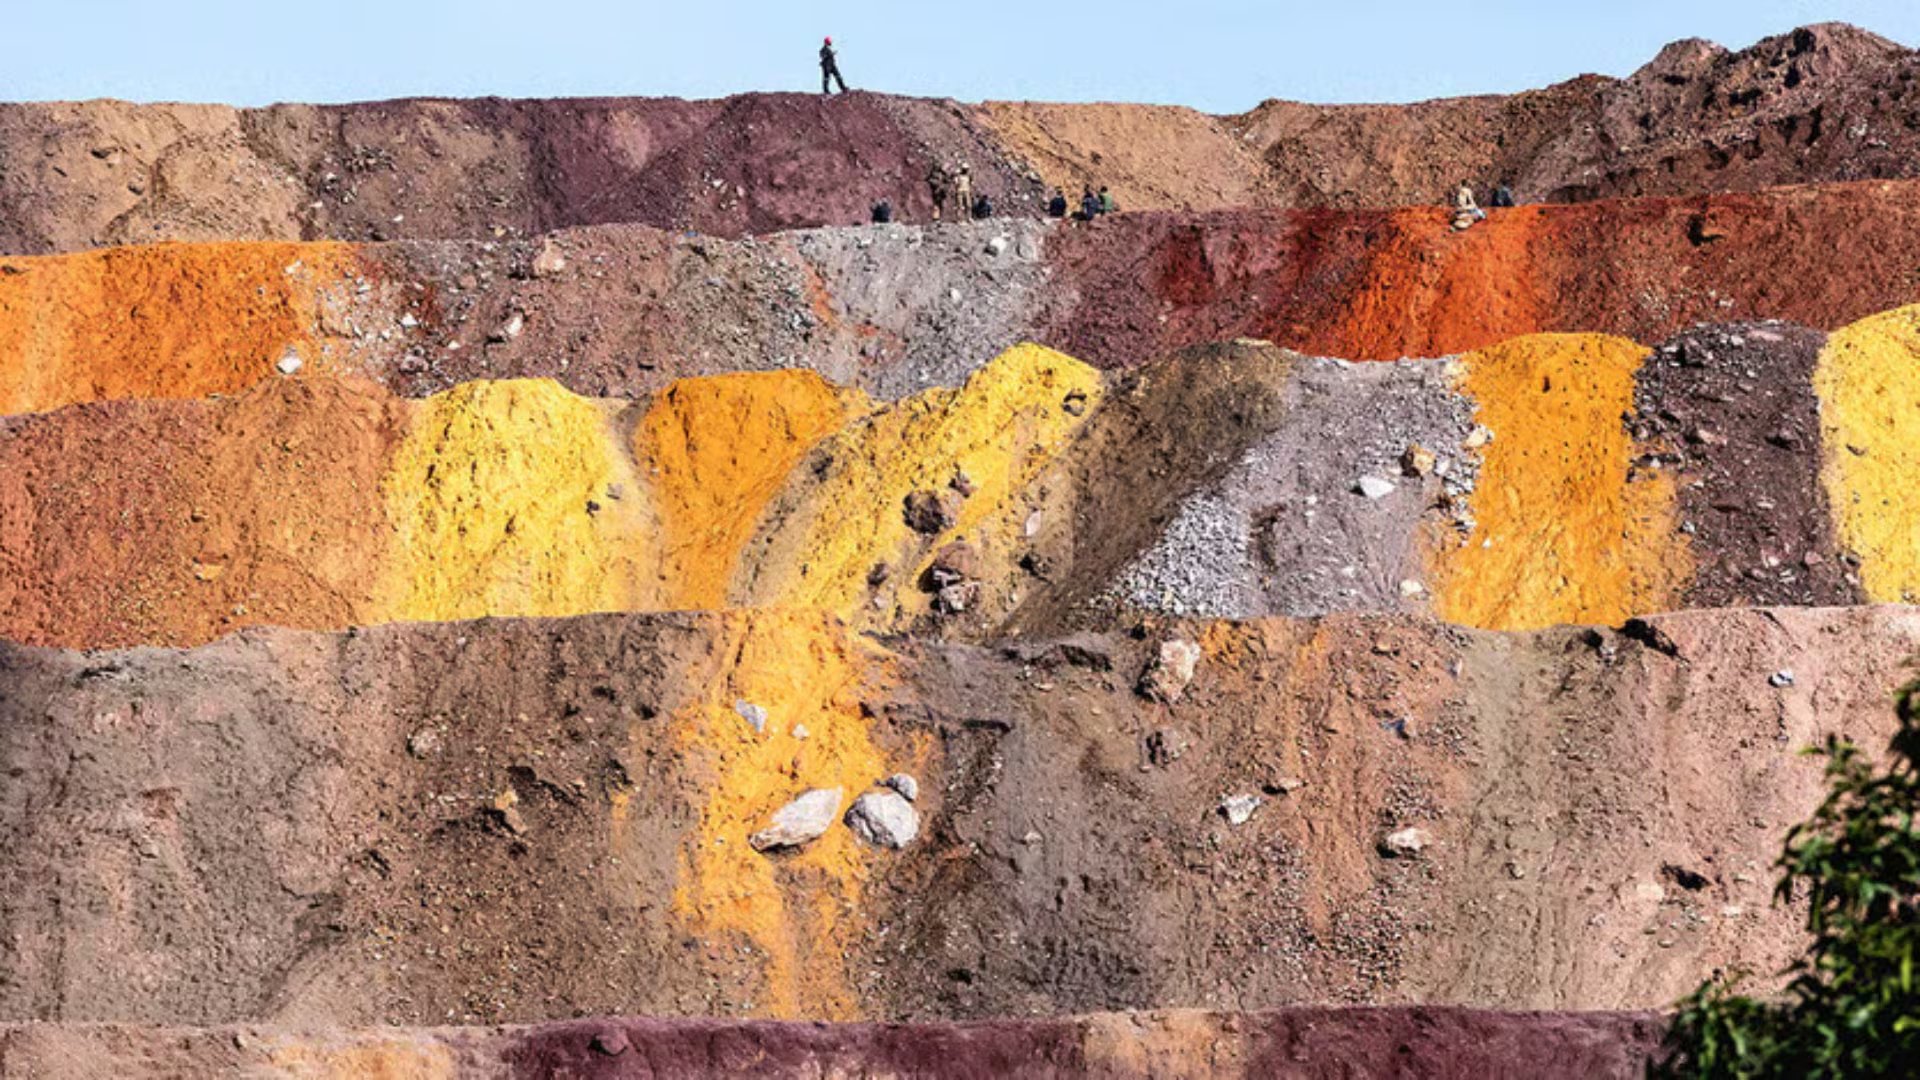
La prosperidad de numerosas naciones en vías de desarrollo sigue estrechamente ligada a sus riquezas naturales, para bien o para mal. Con industrias menos diversificadas y sectores de servicios más pequeños que los de los países desarrollados, un yacimiento subterráneo de alto valor puede transformar significativamente sus horizontes económicos. El incremento de la demanda global de petróleo o minerales tiene el potencial de acelerar el crecimiento, atraer capitales y sanear los déficits fiscales. Varios ministros de Finanzas del mundo en desarrollo evocan con nostalgia el último “superciclo” de las materias primas, cuando la demanda china, voraz e insaciable, disparó los precios de metales y combustibles fósiles. Las exportaciones de petróleo, por ejemplo, ayudaron a que el PIB de Angola casi se duplicara entre 2002 y 2008.
Ahora el planeta podría estaría asistiendo a un nuevo superciclo, alimentado por la pugna entre Estados Unidos y China por asegurar minerales críticos para la inteligencia artificial, la electrificación y otras tecnologías que se espera definan el siglo XXI. La diplomacia minera china, que ha facilitado más de 19 acuerdos con naciones desde el año 2000, continúa activa. La administración de Donald Trump ya ha cerrado más de 20 pactos relacionados con minerales. Hoy, ambas potencias rivales buscan cortejar a un grupo mucho más reducido de países capaces de extraer minerales con rapidez.
El Banco Mundial anunció el 16 de octubre que multiplicaría hasta USD 20.000 millones el fondo destinado a asistir a los países para cubrir parte de la demanda creciente. Para lograrlo, los gobiernos no pueden confiar únicamente en sus recursos subterráneos ni en sus lazos con EU y China. Tienen que demostrar capacidad para suministrar bienes con celeridad.
La urgencia es palpable. En mayo de 2025, Trump debió reducir los aranceles que impuso a productos chinos después de que China reprendiara restringir exportaciones de siete minerales de tierras raras usados ley para semiconductores y armas. Estados Unidos quiere romper monopolio chino. Ha acumulado reservas minerales, ofrecido precios garantizados a productores invertido miles de milles en proyectos, presionando inversores privados hacer lo mismo. Un inversor texano afirma que funcionarios se contactaron con él ocho veces distintas.
La estratega de persuasión da resultado. Según fuentes oficiales, 2025 el gobierno empresas invertió USD 15.400 millones en minas extranjeras, contra prácticamente 2.024, previendo año la inversión aumente. Al menos una décima parte proviene EXIM un banco estatal, y de la Corporacion Financiera Desarrollo un banco que daba préstamos clínicas activistas climáticos, pero re-convertido Trump reconvertido dotado USD 205.000 millones. En respuesta a eso, gigantes mineros estatales chinos del derrocharon más derrochará más de USD 30.000 millones en extranjero, mucho más que 2.024. Las inversiones combinadas las superpotencias no habían alcanzado ese nivel desde la ultimo superciclo empezaba desmoronarse del año anterior.
Hasta ahora beneficiario ha República Democrática del Congo (RDC). La mayoría inversores abandonaron este país central asuelto conflicto sin salida mar, cuando precios estaño diamantes otros abundantes recursos se desplomaron. Eso permitió empresas chinas adquirir activos en dificultades precios irrisorios. Chinos han prometieron USD 1.000 millones ampliar mina cobre proponen construir mucho más grande que podría producir de corro 500.000 toneladas año convertiéndole proyecto más grande de cobre del mundo.
Ahora Estados Unidos también ha vuelto. Un fondo financiero gobierno negocia compra el 40% de una última minas operativas de propiedad occidental, una empresa cobre gestionada por Glencore, sede Suiza. Empresas privadas sus seguido ejemplo. KoBold Metals, una startup californiana, explorando yacimientos litio región Manono, RDC. Virtus, una coalición singualar de exagentes de inteligencia militares, ha adquirido una empresa conjunta de cobalto cobre con sede Dubái.
RDC es tan pobre dinero transformando economía. La inversión extranjera minera equivalía aproximadamente 8% de su PIB 2.025. Fue más del doble total de inversión extranjera directa (IED) año anterior. Corporación Financiera de Desarrollo Internacional (DFC) manifestado interés contribuir una 1.000 millones construcción ferrocarril Dilolo-Sakania conectará línea ferroviaria Angola logueará ser proyecto infraestructura RDC en una década. La Iniciativa para Transparencia de las Industrias Extractivas, sin fines de lucro con sede Noruega, estima que minería generará USD 8.000 millones ingresos gubernamentales entre 2026 y 2030. Si otras minas continúan produciendo ritmos similares, industria generará USD 20.000 millones para el Estado, que equivale aproximadamente gasto anual.
Otros dos grandes beneficiarios son Brasil y Kazajistán. Ninguno es tan pobre para enriquecerse mentalmente la noche a la mañana, como ha ocurrido RDC. Sin embargo, se aprovechan enormemente del interés estadounidense y chino.
El enfoque estadounidense ha sido más específico. En Brasil, se ha propuesto construir el un imperio de tierras raras más. En septiembre, USA Rare Earth, una empresa cotiza en bolsa la dominio participación, adquirió Serra Verde productor de cuatro minerales de tierras raras fuera de Asia. La empresa ha ya invertido USD 2.800 millones en la adquisición al mina. Un paquete gestionado por la Corporación de Guerra (DyD? – Cuidado? no inventar) un préstamo de la DFC inversion allí USD 5.000 millones.
En Kazajistán, la EE.UU. tiene la vista en el tungsteno, vital para la línea fabricación armamento alta tecnología. En noviembre de 2025, Kaz Resources, una empresa respaldada por Eric Trump y Donald Trump Jr. dos hijos del presidente, invertirá mil millones de dólares desarrollar los yacimientos de Kairakty explorados 1958, y Katpar. El acuerdo equivale a una vigésima parte inversión extranjera directa anual recibe Kazajistán. Otros USD 1.600 millones llegariones a través de la Corporación Financiera Desarrollo Internacional (DFC) y el Departamento de Exportación e Importación de China (EXIM).
Las inversiones chinas en ambas naciones han sido amplias. El año pasado, empresas chinas invirtieron alrededor USD 6.000 millones en Brasil, más que en ningún otro país. Un tercio se destinó a minas que producen minerales como níquel, cobre, oro. En Kazajistán, China busca tungsteno: Kaz Resources pagó precios exorbitantes evitar que una empresa china presupuestara licencia, según dos funcionarios estadounidenses involucrados. Pero el año pasado China y Kazajistán acordaron contratos por valor > USD 10.000 millones colaboraciones incluían mina tungsteno.
El año pasado funcionarios Trump reclutar países para bando estadounidense, presionándoles rechazando avances chinos. La mayoría, decían, tendrían que tomar partido. La experiencia de Republica Democrática Congo, Brasil, Kazajistán demuestra las cosas no han resultado así.
Las mineras estadounidenses y chinas se están concentrando en un puñado de países porque solo unos pocos poseen cantidad de yacimientos antiguas, inactivas o a medio terminar que sean completados rápida y económica. China siempre valorado rapidez, a diferencia de mineras occidentales privadas preferir proceso lento encontrar promisorios yacimientos optimizar máxima vida útil.
Choque y mineral
El año pasado, solo cinco países: RDC, Brasil, Kazajistán, plus Zambia, Canadá representaron casi 80% de las inversiones mineras combinadas de las dos superpotencias en extranjero. Excepción de Canadá, la rivalidad sino-estadounidense da frutos para pocos afortunados. En una visita a Beijing en marzo, funcionarios de RDC obtenieron compromisos de China para compartir más datos invertir procesamiento local. También acordaron compartir con la minera estatal local de diamantes la minera local. El gobierno kazajo logró obtener participación mayor empresa conjunta Kairakty que ofreció inicialmente Estados Unidos.
A corto plazo, estrategia acaparamiento rápido también beneficiar a superpotencias rivales. China comenzó producir litio en RDC a principios 2025. La expansión estadounidense de Serra Verde, mina brasileña, debería estar en pleno funcionamiento en un año. Proyecto kazajo debería comenzar producción en 2030.
Pero estrategia tiene límites. Depende de terceros para prospección y desarrollo de yacimientos existentes, cuando prospectores desarrolladores se muestran cautelosos. Los presupuestos exploración mineras nunca han recuperado recaudos del final del último superciclo. Aunque previsiones de demanda creciente de cobre, puede superar oferta 8% diez años, Chile, mayor productor mundial, ha reducido su producción debido falta inversión activos en declive.
En teoría, más precios deberían atraer inversiones nuevos proyectos. Por ejemplo, al menos 30 países poseen yacimientos viables de cobre. Localizar para localizarlos cuando tiempo poco desarrollarlos puede llevar décadas. La injerencia de gobiernos EE.UU de China está confundiendo señales de precios en donde mineros deciden si vale la pena esfuerzo yacimiento sin explotar. El resultado es parálisis de inversión, pero para pocos afortunados con yacimientos listos, es día de ganancias.
© 2026, The Economist Newspaper Limited. All rights reserved.
Fuente: Infobae