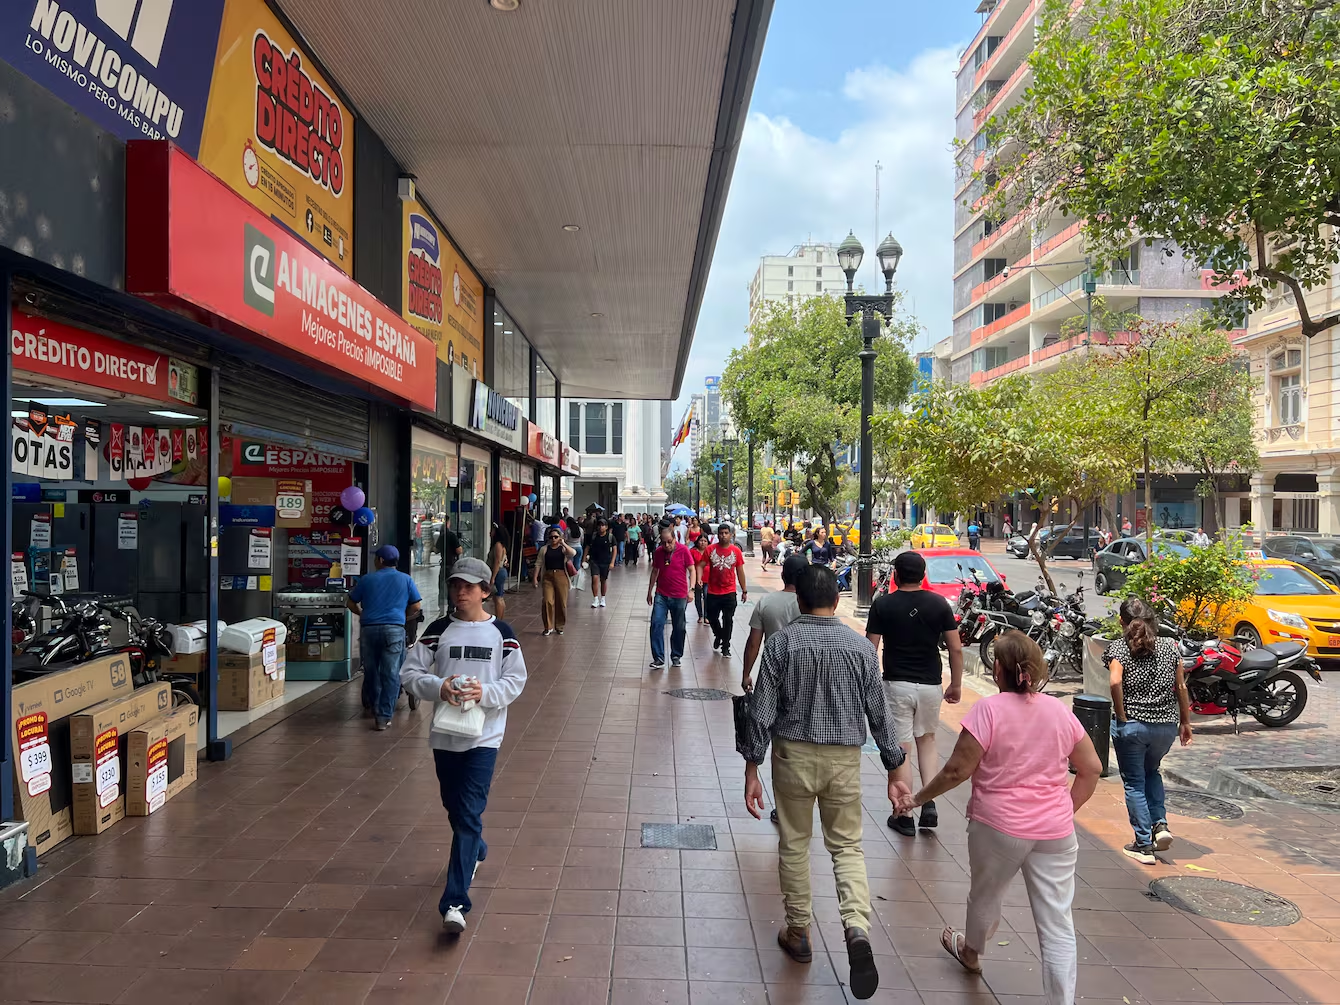
Navidad y Fin de Año impulsan el consumo en los hogares e incrementan la demanda de crédito para financiar las compras de regalos, viajes y reuniones que ocurren en esta época.
En Ecuador, este comportamiento estacional se refleja en el crecimiento de la cartera de consumo de la banca privada durante el último trimestre del año. Los pequeños negocios, por su parte, también recurren al financiamiento para abastecerse y responder al aumento esperado de las ventas.
Para tomar como referencia, entre septiembre y diciembre de 2025, la cartera bruta de crédito de consumo de la banca privada pasó de $ 20.304 millones a $ 20.905 millones, un incremento de $ 601 millones, equivalente al 2,96 %, indica la Asociación de Bancos Privados del Ecuador (Asobanca) con datos de la Superintendencia de Bancos.
En los últimos tres años, la cartera de consumo de la banca privada registró un incremento promedio superior a $ 500 millones entre septiembre y diciembre, señala Marco Rodríguez, director ejecutivo de la Asobanca.
La tendencia coincide con una época en la que los hogares elevan sus gastos por las celebraciones, mientras que los establecimientos comerciales esperan una mayor actividad.
El crecimiento de los créditos no responde únicamente a necesidades de financiamiento. En ese comportamiento también intervienen la planificación de los hogares, la presión por mantener determinados niveles de consumo y las ofertas de crédito que recibe el público.
Compras navideñas y presión social impulsan el endeudamiento
Detrás del aumento de la demanda de crédito de consumo hay factores económicos y de comportamiento. Sonia Zurita, docente de finanzas de la Espae/Espol, explica que las celebraciones de fin de año incrementan las actividades sociales y familiares, lo que lleva a algunas personas a elevar sus gastos por encima de los habituales.
En ese contexto, el crédito puede convertirse en una alternativa para financiar regalos, ropa, viajes y reuniones, especialmente cuando los ingresos disponibles no alcanzan para cubrir todos los compromisos.
A esto se suma la oferta de financiamiento de las entidades y los comercios, que puede llegar a los consumidores incluso sin que hayan iniciado una búsqueda activa de crédito. En los aplicativos de las entidades y por correo, clientes suelen recibir ofertas de créditos rápidos y de acreditación en pocas horas.
Respecto al monto de los créditos de consumo, de acuerdo con información citada por la Asobanca, durante 2026 el monto promedio de los créditos de consumo otorgados por la banca privada ha oscilado entre $ 1.400 y $ 1.500 por operación.
Zurita advierte que en esa línea y junto con la presión social por mantener el mismo ritmo de celebraciones que el entorno familiar o los amigos se puede llegar a aceptar compromisos financieros sin evaluar su impacto posterior.
El problema, asegura, aparece cuando el gasto extraordinario de diciembre y que cubre las necesidades inmediatas se traslada a los meses siguientes. Por ejemplo, un crédito de consumo que se solicitó en noviembre o diciembre se gasta en esos meses, pero se cancela en dos y hasta cuatro años después.
Por ello, considera que las celebraciones de fin de año deben incorporarse a la planificación financiera anual. Al tratarse de gastos previsibles, los hogares pueden prepararse mediante el ahorro y la distribución anticipada de sus ingresos, en lugar de recurrir al endeudamiento.
Microcrédito: financiar negocios ante el aumento de las ventas
El comportamiento del microcrédito responde a una lógica diferente. Mientras el crédito de consumo suele aumentar por los gastos de los hogares, los pequeños negocios pueden buscar financiamiento para aprovechar la temporada comercial.
Zurita señala que los propietarios de micronegocios pueden solicitar recursos para comprar materia prima, abastecer sus establecimientos o ampliar su capacidad de producción, ante la expectativa de vender más durante los últimos meses del año.
En estos casos, el endeudamiento puede funcionar como una herramienta para impulsar la actividad económica.
A septiembre de 2026, la cartera de microcrédito de la banca privada alcanzó $ 3.968 millones, con un crecimiento anual del 11,4 %, superior al registrado por el crédito de consumo.
El monto promedio de las operaciones de microcrédito se ubicó entre $ 3.100 y $ 3.500 durante 2026. La demanda en este segmento, a diferencia del de consumo, está vinculada principalmente al desarrollo de actividades productivas, por lo que responde en mayor medida a las necesidades de financiamiento de los negocios y no a un componente estacional.
El costo de la deuda y los pagos que llegan en 2027
Antes de aceptar un crédito para financiar las compras de Navidad, Zurita recomienda revisar el monto que realmente se necesita, el plazo y la capacidad de pago de los meses siguientes.
Si el préstamo se destina al consumo y no fue posible anticipar los gastos, la docente aconseja limitar el monto y escoger un plazo corto que permita cancelar la obligación lo antes posible. En estos casos, extender los pagos puede dar una sensación de alivio inmediato, pero también prolonga el compromiso financiero y reduce los recursos futuros.
La planificación debe considerar los ingresos extraordinarios de diciembre, como el decimotercer sueldo para quienes tienen derecho a recibirlo, así como las comisiones u otros ingresos variables que pueden generarse durante la temporada comercial.
La recomendación es no destinar necesariamente todo ese dinero al consumo, sino reservar una parte para cubrir o reducir las obligaciones adquiridas.
Para 2026, el Banco Central del Ecuador proyecta una expansión de la cartera de crédito total de un 10,9 %, destacando el papel del financiamiento en la inversión productiva, el consumo de los hogares y el dinamismo de la actividad económica.
Asobanca menciona que esta perspectiva dependerá de las condiciones económicas durante el último trimestre, particularmente de los posibles impactos del fenómeno de El Niño, que podrían afectar la actividad económica y la demanda de financiamiento. (I)
Fuente: El universo