

El costo de vida y los gastos operativos de la economía mundial no se explican únicamente por dinámicas comerciales locales. Se definen, en buena medida, en las mesas de negociación diplomática y en las rutas marítimas por donde viaja el suministro energético global. En el escenario actual, la cotización del barril de petróleo se ha consolidado como uno de los factores geopolíticos de mayor peso sobre los índices de precios, afectando desde el transporte de mercancías hasta los insumos básicos de la canasta familiar.
¿Por qué se encarece el petróleo?
Detrás del comportamiento del precio del crudo convergen decisiones deliberadas de oferta y limitaciones en infraestructura. Por un lado, la Organización de Países Exportadores de Petróleo y sus aliados (OPEP+), incluida Rusia, manejan una estrategia de control de la oferta orientada a la disciplina del mercado. A través de recortes voluntarios en los volúmenes diarios de extracción, la alianza genera competencia entre las economías consumidoras, manteniendo la cotización internacional en niveles elevados.
A esta gestión de la producción primaria se suma una restricción en la capacidad global de refinación. Años de inversión insuficiente y problemas operativos en plantas estratégicas han reducido los márgenes de procesamiento. Como resultado, la disponibilidad de derivados como diésel y gasolina enfrenta cuellos de botella, que se traducen en aumentos inmediatos ante cualquier alteración imprevista en el funcionamiento de las refinerías.
El ámbito logístico marítimo añade un componente clave en la prima de riesgo. El estrecho de Ormuz, por donde circula aproximadamente el 20% del crudo que se consume en el mundo, está bajo constante vigilancia por riesgos geopolíticos en el golfo Pérsico, lo que traslada de manera directa costos adicionales al valor final del barril.
De forma paralela, las interrupciones en la navegación a través del mar Rojo han obligado a cambiar las rutas comerciales rodeando el continente africano por el cabo de Buena Esperanza. Esta desviación alarga los días de tránsito, encarece los seguros marítimos y mantiene importantes volúmenes de combustible retenidos en altamar. Además, el conflicto en Europa del Este sostiene la presión sobre la oferta de refinados tras afectaciones en plantas procesadoras de la región.
El futuro del precio del crudo
El efecto de este panorama internacional varía según la estructura regulatoria e industrial de cada país:
- Estados Unidos: Bajo un esquema de libre mercado, los cambios en la cotización del crudo West Texas Intermediate (WTI) se trasladan rápido a los precios minoristas de los combustibles. Esto genera presiones inflacionarias generales que limitan la flexibilidad de la Reserva Federal en su política de tasas de interés.
- México: El gobierno aplica un mecanismo de compensación fiscal sobre el Impuesto Especial sobre Producción y Servicios (IEPS) para suavizar las variaciones en las gasolineras. Sin embargo, debido a la dependencia de importaciones de refinados, esta medida reduce la recaudación tributaria, afectando el balance fiscal y el perfil financiero de la estatal Pemex.
- América Latina (importadores netos): Países como Chile, Uruguay, Perú y las naciones de América Central enfrentan choques macroeconómicos directos por el alza en la factura energética. Esto deriva en presiones sobre las reservas internacionales, depreciación de las monedas locales y un encarecimiento en cadena de las tarifas de transporte y la logística de alimentos.
- América Latina (productores): Economías como Brasil, Guyana y Argentina ven un aumento en los ingresos por exportaciones o en el desarrollo de sus recursos no convencionales. No obstante, estas administraciones tienen el desafío estructural de equilibrar los precios internos con la paridad internacional, evaluando el impacto inflacionario frente a la sostenibilidad de las inversiones en el sector energético.
De cara al corto y mediano plazo, el comportamiento del mercado petrolero se proyecta sobre tres variables principales. Un escenario base prevé una volatilidad moderada con cotizaciones entre 75 y 85 dólares por barril, sujeta al mantenimiento de las rutas de navegación y a la modulación de las cuotas de extracción de la OPEP+.
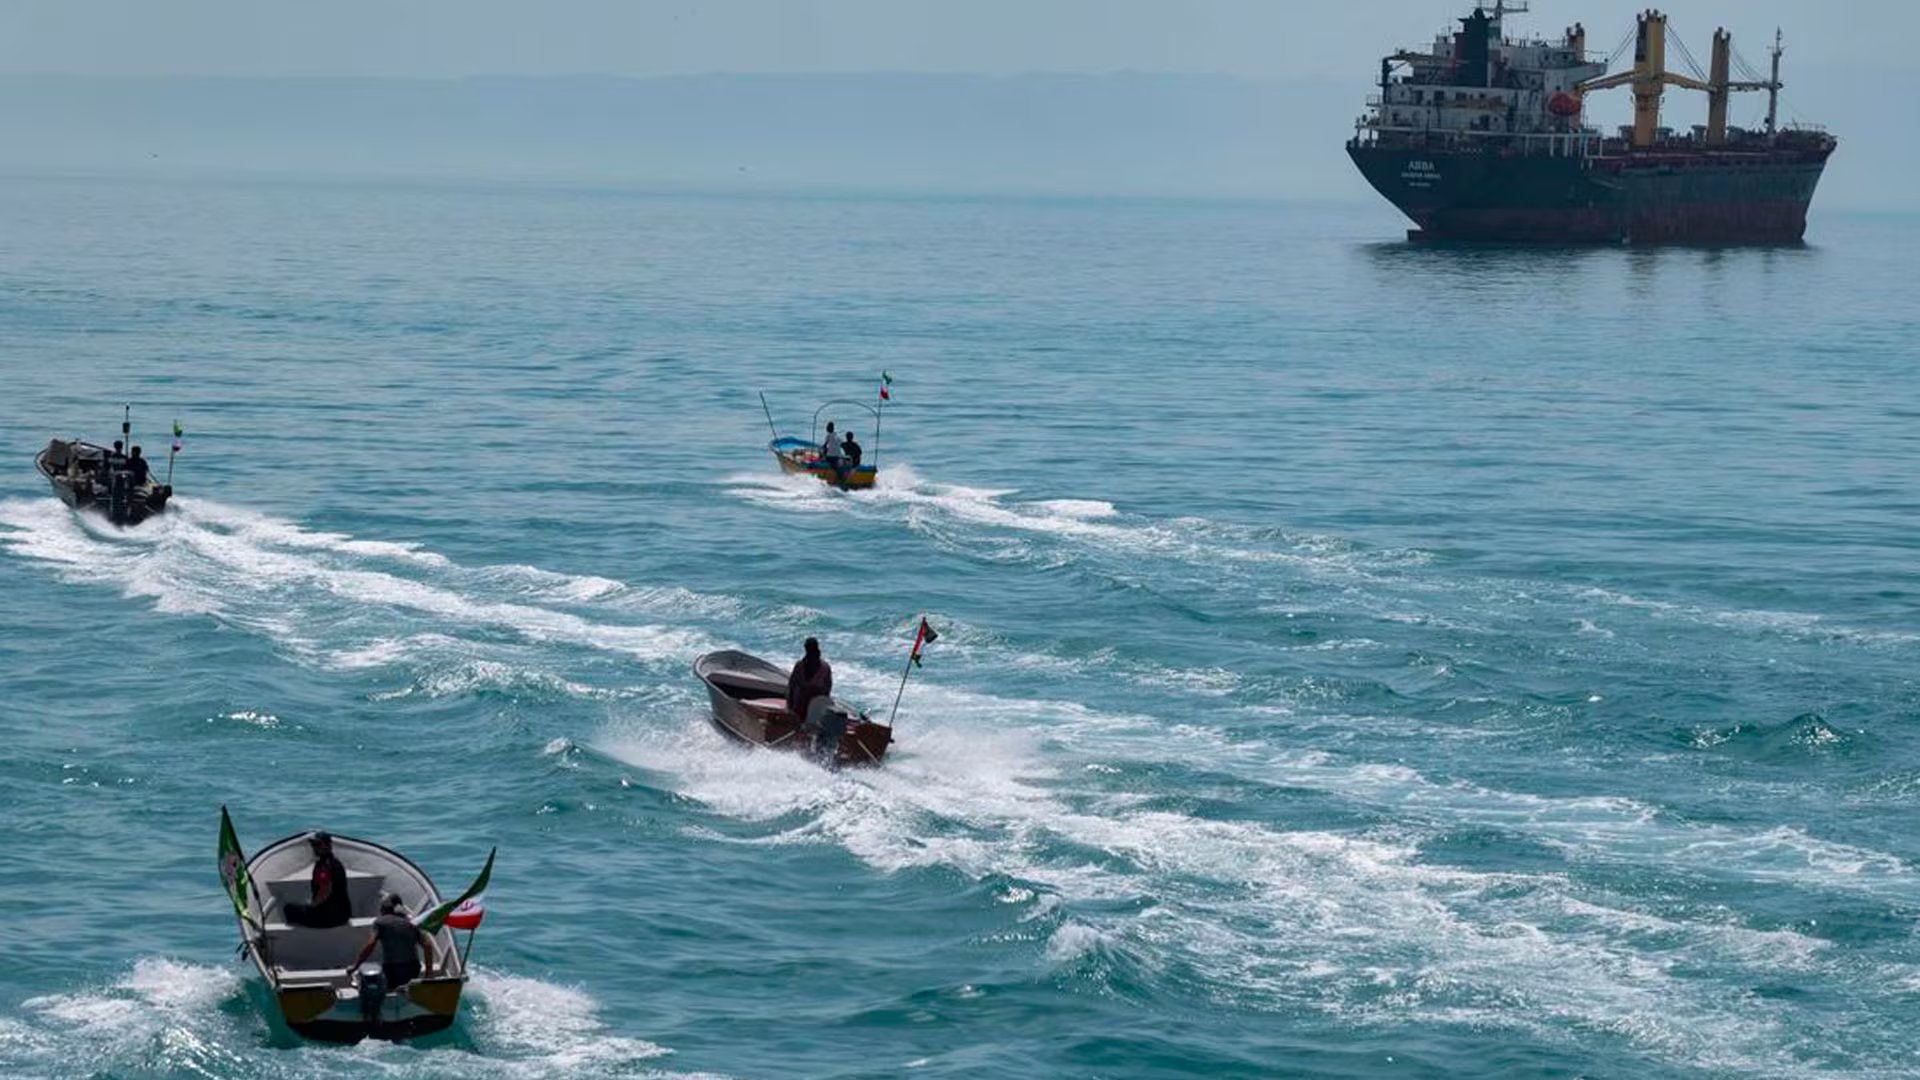
Un escenario de mayor fricción geopolítica o interrumpciones en el estrecho de Ormuz podríau precios por encima de los 100 dólares, activando riesgos de estanflació a nivel global. En contraposición, menor actividad industrial en las principales economías, y una oferta sólida de hemisferio occidental, tendería a las cotizacione a la baja, reflejando a su vez una desaceleración en el crecimiento económico mundial.
Fuente: Infobae