

Francia atraviesa una nueva señal de alerta en los mercados financieros que podría extenderse al resto del continente. El rendimiento de su bono soberano a diez años alcanzó el 5%, un nivel no visto desde julio de 2002, mientras que la prima de riesgo frente a Alemania superó los 170 puntos básicos, situándose en máximos desde noviembre de 2011. Este incremento evidencia la creciente desconfianza de los inversionistas ante la coyuntura fiscal y política del país, en un momento en que el Gobierno debe avanzar en el ajuste de las cuentas públicas.
En detalle, la tasa exigida a la deuda gala en el mercado secundario llegó al 5,1415%, lo que elevó el diferencial con el bono alemán equivalente hasta los 175 puntos básicos. Este encarecimiento dificulta la financiación del Estado francés y amenaza con trasladar presión al presupuesto público y al crédito para empresas y hogares.
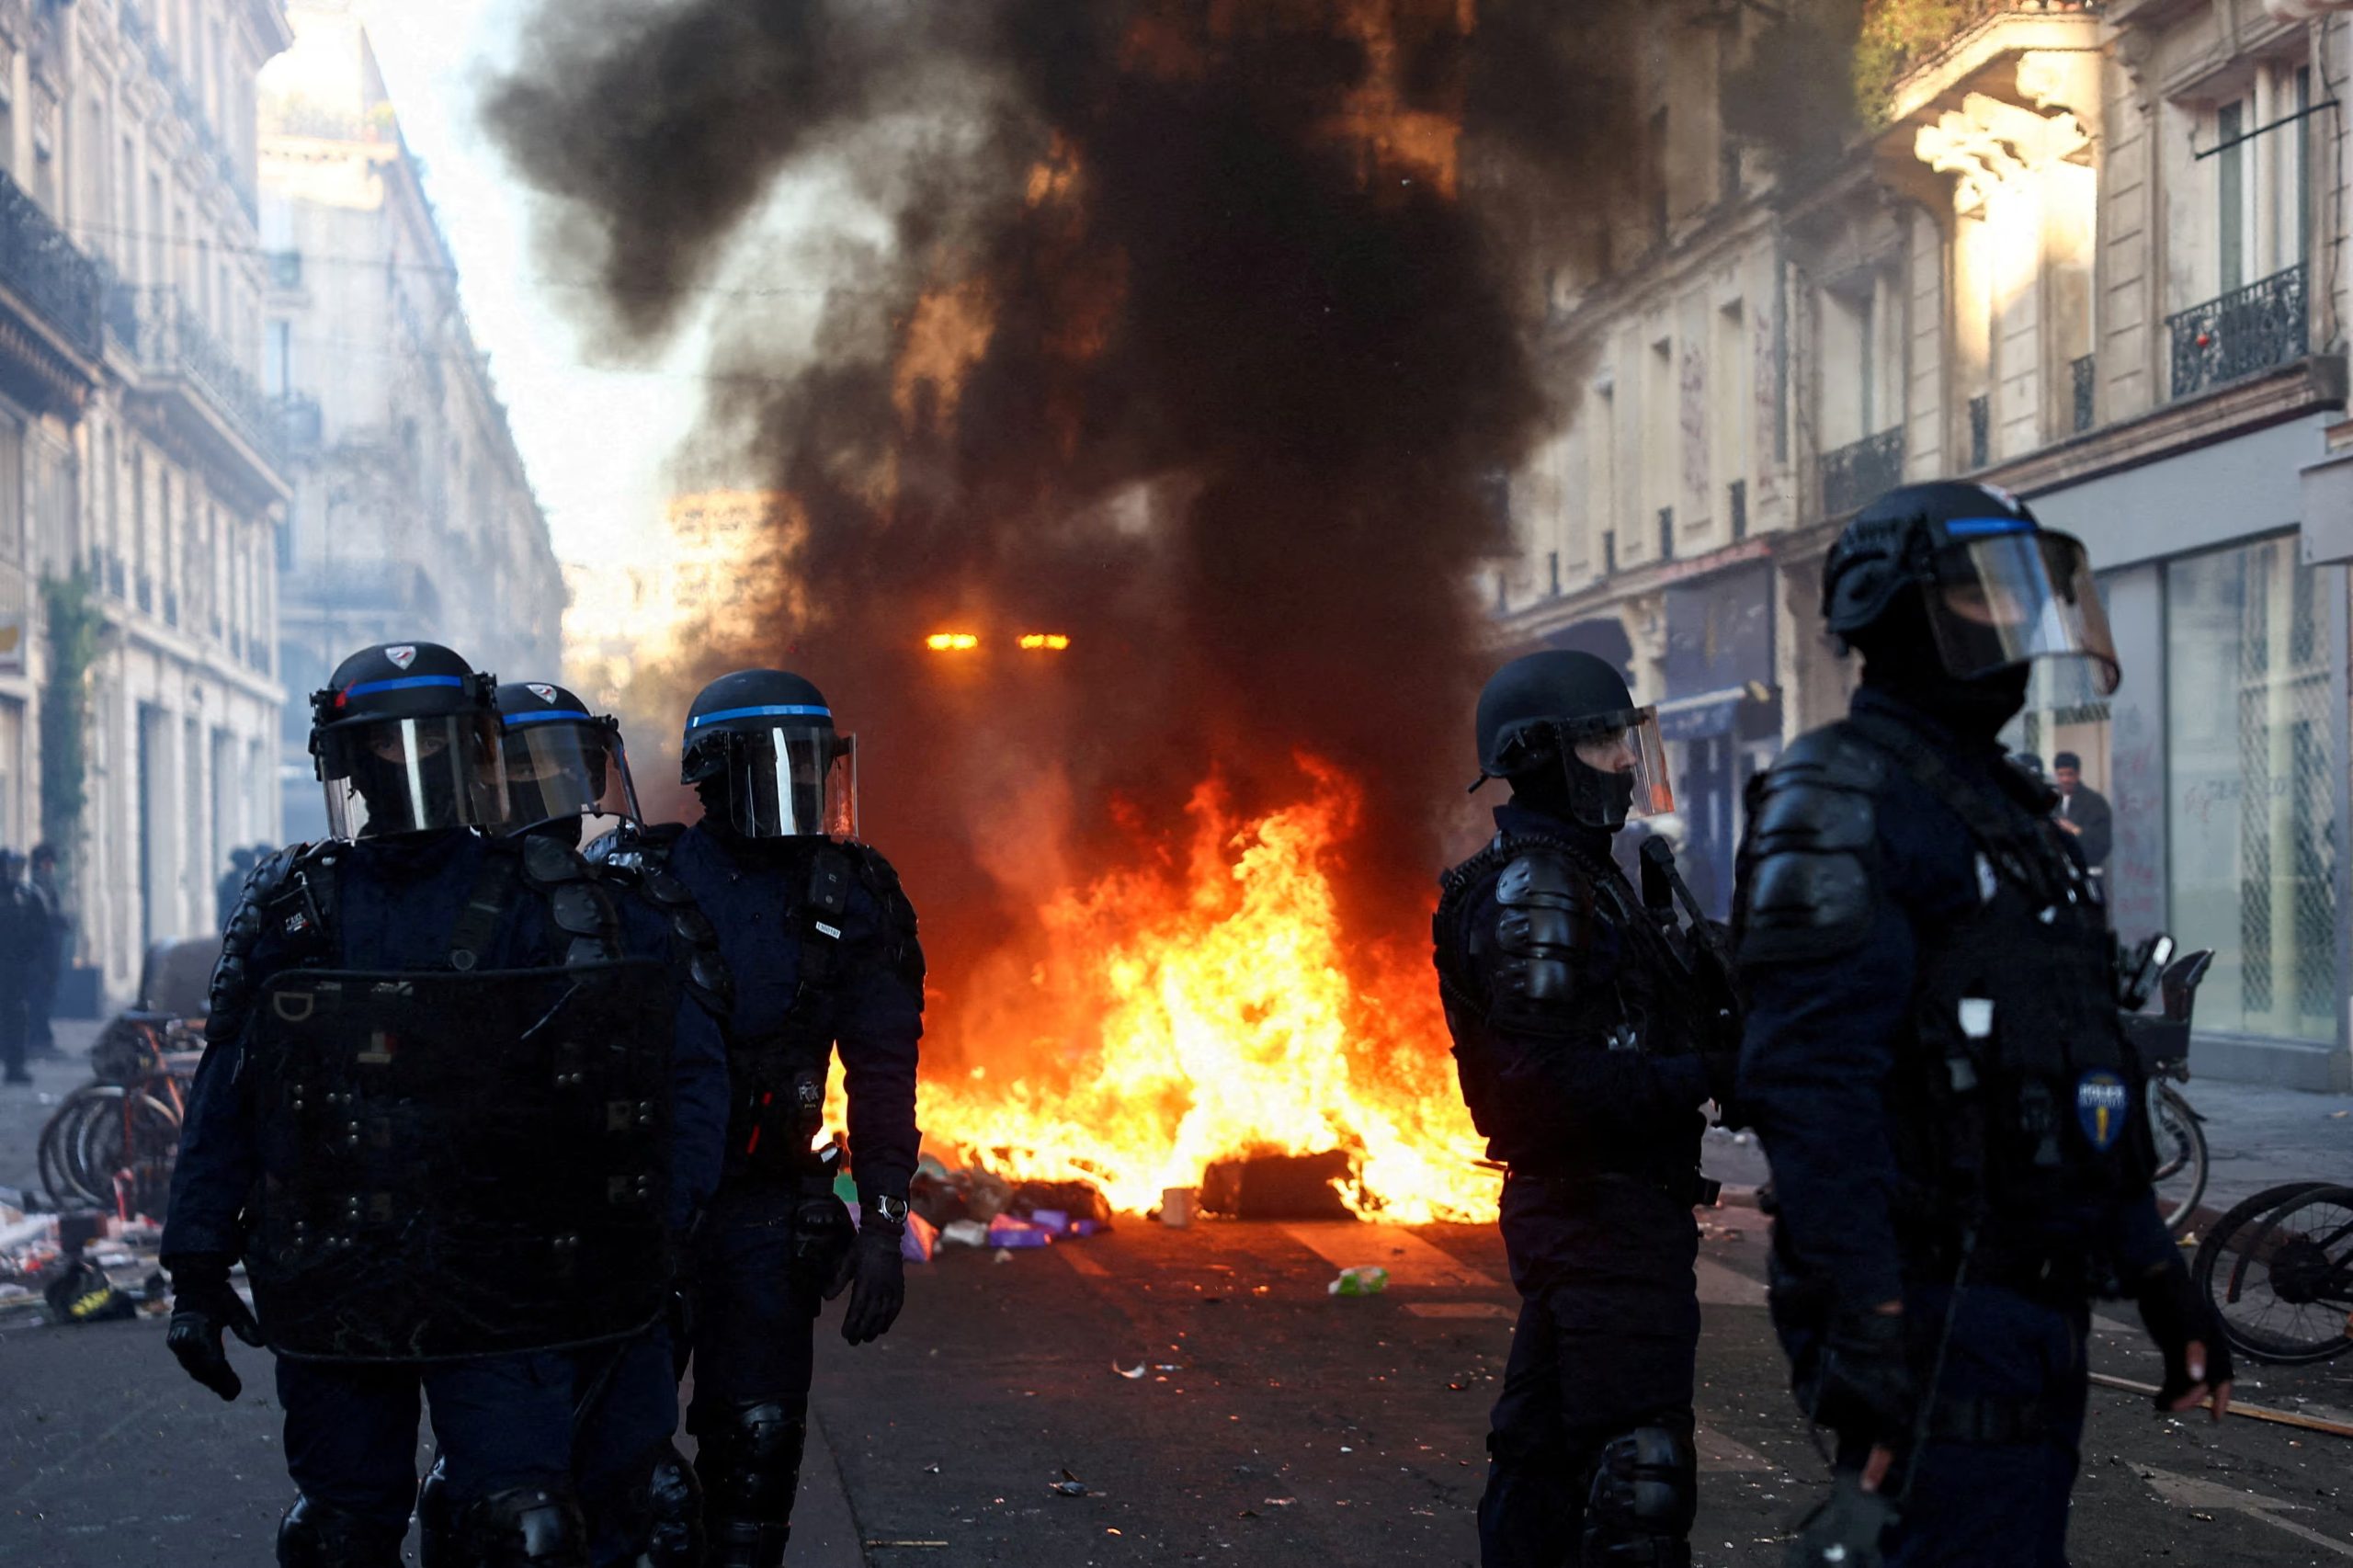
La escalada ocurre en un entorno particularmente sensible. A la subida del petróleo y a las preocupaciones inflacionistas se suman los disturbios del fin de semana, las dudas sobre la capacidad del Gobierno para impulsar medidas de consolidación fiscal y la expectativa de un dictamen de Moody’s sobre la solvencia de la deuda francesa. Los mercados temen que la inestabilidad política bloquee la aprobación de los ajustes necesarios para contener el déficit.
Riesgo de contagio a otros países
La situación de Francia representa un peligro para el resto de Europa, ya que la incertidumbre sobre el país galo podría llevar a los inversionistas a “exigir más rentabilidad a otros países endeudados”, advierte Manuel Pinto, analista de XTB. El experto añade que “el contagio podría trasladarse también a bancos y empresas mediante mayores costes de financiación y pérdidas de valor en sus carteras de bonos”. Por su parte, los analistas de Renta 4 Banco señalan que este efecto ya se ha observado en los bonos de Italia y Bélgica.
No obstante, Pinto reconoce que volver a niveles de prima de riesgo como los de 2011 no significa repetir exactamente aquella crisis. “Ahora existen mecanismos de protección más sólidos y Francia no presenta las mismas tensiones bancarias que caracterizaron algunos de los episodios anteriores”, explica.
En la misma línea, la consejera delegada de Bankinter, Gloria Ortiz, descartó que la situación actual sea alarmante: “Estamos lejos de la situación de la crisis financiera de deuda. Francia es un país con una capacidad crediticia enorme; la situación se reconducirá cuando este periodo de transición política acabe. Estamos convencidos de que no habrá problemas en la deuda pública europea más allá de que estamos en un momento volátil”. Aun así, reconoció que la volatilidad puede aumentar las primas de riesgo de algunos países.
La prima española se mantiene contenida
España presenta una realidad distinta. El país parte de una posición económica más favorable, pero, según Pinto, debería aprovecharla para reforzar sus cuentas públicas y mejorar su capacidad de respuesta ante un eventual deterioro de la actividad. “Crecer facilita la recaudación y puede reducir la deuda en relación con el PIB; convertir esa mejora en nuevas obligaciones permanentes, sin asegurar su financiación futura, limitaría la capacidad de respuesta ante una desaceleración”, indicó el analista.
Gloria Ortiz también defendió que la deuda pública española mantiene una prima “muy contenida, por debajo de la francesa e italiana”. Al cierre de los mercados del jueves, la rentabilidad del bono soberano español a diez años se ubicó en el 4,051%, inferior al 4,081% del miércoles. La prima de riesgo española quedó en 67,33 puntos básicos, muy por debajo de los aproximadamente 171 puntos de la francesa.
Sin margen para comprar la paz social
Además del encarecimiento de la financiación, Francia enfrenta un problema presupuestario. El Gobierno de Emmanuel Macron dispone de poco espacio para responder a las tensiones sociales mediante un aumento del gasto o una reducción de impuestos, mientras que la fragmentación política dificulta la aprobación de ajustes. El país corre el riesgo de quedar atrapado entre la necesidad de reducir el déficit y la presión para contener el malestar ciudadano, sin suficiente margen fiscal para “comprar” la paz social.
El incremento de la deuda puede alimentar ese círculo. Charlotte de Montpellier, analista para Francia y Suiza de ING Research, considera que la subida de las rentabilidades refleja tanto las dudas sobre la capacidad de cualquier futuro Gobierno para aprobar reformas como la creciente preocupación por las perspectivas económicas. “Esto crea un círculo vicioso”, sostiene. Defiende que unas condiciones financieras más duras elevan el coste del crédito y debilitan unas previsiones de crecimiento que ya son reducidas.
La evolución de la deuda francesa se convierte así en una prueba para la estabilidad económica y política del país. Si el encarecimiento de la financiación se prolonga, el Gobierno tendrá más dificultades para contener el déficit y sostener la actividad económica.
Fuente: Infobae