

Estados Unidos ha intensificado su giro contra Ucrania, y las señales más evidentes provienen del espacio exterior. Las conexiones de los drones ucranianos con Starlink, el servicio satelital de Elon Musk, se cortaron cuando excedían los 160 km/h. Misiles balísticos rusos impactaron en Kiev sin las alertas previas que normalmente brindan los satélites espía estadounidenses. Los aliados europeos de Ucrania reaccionaron con gran inquietud: los jefes de defensa del continente solo pueden ofrecer sustitutos parciales de las redes de inteligencia y comunicaciones de Washington, y temen que, en caso de un ataque ruso, esas capacidades estadounidenses no estén disponibles. La pregunta urgente es con qué velocidad podrán desarrollar sus propias alternativas.
Este escenario ha acelerado los planes para crear opciones propias. Tras el anuncio de Ucrania sobre restricciones a Starlink, las acciones de su principal competidor europeo, Eutelsat, se dispararon un 23%. La Unión Europea agilizó además el lento proceso de aprobación regulatoria para la fusión de las tres mayores compañías espaciales del bloque, con el objetivo de formar un gigante capaz de competir con SpaceX, la empresa de Musk. El 19 de octubre, cuatro grandes firmas de telecomunicaciones de la región anunciaron su intención de unirse a una empresa de satélites para rivalizar con Starlink.
Sin embargo, el camino hacia la llamada «autonomía espacial» es largo. Europa depende de Estados Unidos en tres áreas clave: el servicio de internet por satélite para civiles y militares; la inteligencia, vigilancia y reconocimiento (ISR) espacial, junto con la alerta temprana para defensa; y la capacidad de lanzamiento, es decir, los cohetes y puertos espaciales necesarios para poner en órbita una gran cantidad de satélites.
Durante décadas, la brecha fue mayor en defensa. Washington mantuvo a Europa dependiente al permitirle usar gratuitamente programas como SBIRS, una constelación de alerta de misiles valorada en 18.000 millones de dólares. Pero también se opuso a los intentos europeos de desarrollar capacidades propias, como Galileo, un sistema de navegación satelital que, según Estados Unidos, competiría con el GPS y podría ser empleado por sus enemigos.
Hoy, la mayor diferencia está en el internet satelital, donde Estados Unidos ha tomado una ventaja meteórica. La respuesta europea más cercana a Starlink es OneWeb, cuya matriz, Eutelsat, es propiedad parcial de los gobiernos francés y británico. (El Reino Unido rescató a OneWeb tras su quiebra en 2020, y ambos países inyectaron más capital el año pasado.) Fundada en 2012, tres años antes que Starlink, OneWeb fue rápidamente superada: al ser parte de SpaceX, la compañía de cohetes de Musk que domina el mercado mundial, Starlink contó con capital ilimitado para su expansión. Otras empresas privadas, como Leo de Amazon, que planea ofrecer internet satelital a finales de este año, podrían ampliar la ventaja estadounidense.
OneWeb tiene varios terminales en Ucrania, algunos financiados por Alemania, y es usado por fuerzas armadas europeas como las armadas francesa y británica. También se emplea en algunos drones aéreos y navales. Pero no es un sustituto directo de Starlink. OneWeb cuenta con unos 600 satélites, mientras que Starlink tiene más de 10.000. El sistema europeo no puede transmitir tantos datos ni atender a tantos usuarios en una misma zona. Además, al estar sus satélites en una órbita mucho más alta, los usuarios requieren terminales más grandes, cuyo precio mínimo es de aproximadamente 9.000 dólares, unas 45 veces más que un terminal básico de Starlink. Kaja Kallas, máxima representante de la UE para Asuntos Exteriores, lo admitió antes de reunirse con Zelensky el 16 de octubre:
«Starlink es realmente necesario para Ucrania y, lamentablemente, a corto plazo Europa no puede sustituir esta capacidad».
La UE planea invertir 15.000 millones de euros (17.000 millones de dólares) en IRIS 2, una constelación de 348 satélites de comunicaciones para gobiernos y fuerzas armadas de los Estados miembros. No obstante, el primer satélite no se lanzará hasta 2029. Alemania, por su parte, proyecta su propia red de 100 satélites de comunicaciones militares con un costo estimado de 10.000 millones de euros, lo que genera preocupación por duplicación y fragmentación.
Avances en vigilancia espacial, pero aún insuficientes
Hay noticias más alentadoras en el segundo ámbito: la vigilancia, inteligencia y reconocimiento (ISR) espacial, gracias a nuevas empresas privadas europeas que producen pequeños satélites de vigilancia mucho más rápido que las tradicionales como Airbus. El almirante Anders Sundeman, jefe de la fuerza espacial sueca, señala que si le hubieran preguntado hace un año cuánto tardaría en lanzarse el primer satélite espía de su país, habría estimado 2030. “En cambio, lo lanzamos este año”, dice (aunque el lanzamiento se realizó en un vuelo compartido del Falcon 9 estadounidense). Fue fabricado por Iceye, una startup finlandesa que ha reducido el tamaño de los satélites de radar, antes tan grandes como un coche, al de una lavadora. Iceye ha puesto 80 en órbita y planea duplicar su ritmo de producción a 100 el próximo año. Suecia también ha firmado un acuerdo para comprar pequeños satélites espía a Planet Labs, startup estadounidense que abrió una fábrica en Alemania.
Tener muchos satélites pequeños y baratos facilita afrontar la pérdida de algunos por interferencias o ataques. A mediados de octubre, un satélite ruso se colocó en una órbita muy cercana a la de uno fabricado por Iceye que proporciona inteligencia a Ucrania. Aunque el satélite ucraniano quedara inutilizado, el país cuenta con dos más, además de acceso a inteligencia de varios satélites europeos.
Otras capacidades estadounidenses tardarán mucho más en ser reemplazadas. Una de ellas es el sistema de alerta de misiles balísticos. Francia y Alemania se han unido para construir esos satélites, pero no estarán operativos hasta principios de la década de 2030. Europa tampoco puede igualar los sensores y armas orbitales que Estados Unidos despliega para proteger sus satélites aliados y destruir los hostiles.
El talón de Aquiles: la capacidad de lanzamiento
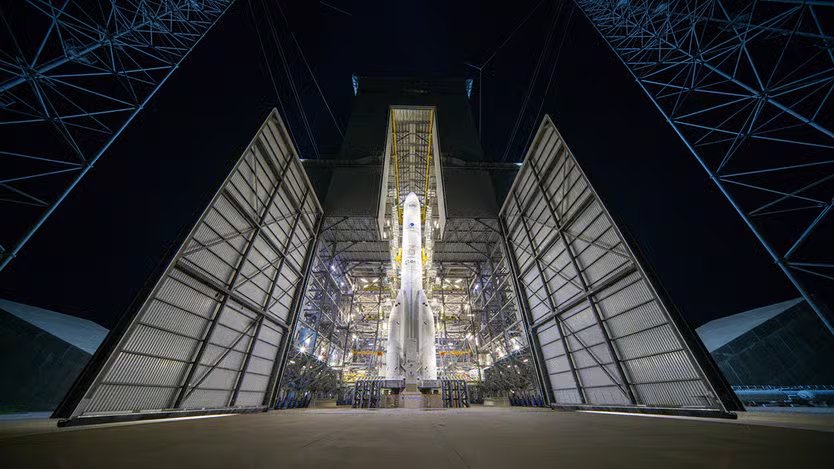
Ninguno de los planes europeos funcionará si no hay suficiente capacidad de lanzamiento para poner los satélites en órbita. Arianespace, empresa europea controlada por Airbus y Safran, puede transportar cargas pesadas, pero lanza muchos menos cohetes que SpaceX y a un costo mucho mayor. Por eso muchos satélites Iceye y OneWeb fueron puestos en órbita por la compañía estadounidense. Incluso sin considerar la geopolítica, esta dependencia es preocupante: se vislumbra una escasez de capacidad a medida que SpaceX retira gradualmente el cohete Falcon 9, su principal herramienta de lanzamiento.
Si los países europeos quieren reducir el precio de sus cohetes, deben comprometerse con planes de gasto a largo plazo que permitan a las empresas ya establecidas invertir, y al mismo tiempo fomentar la competencia. La Agencia Espacial Europea tiene un concurso de lanzamiento de 900 millones de euros que recompensa a las empresas que alcanzan hitos como un lanzamiento orbital exitoso. Pero una vez que demuestran su capacidad, necesitan pedidos. Olivier Lemaitre, secretario general de Eurospace, una asociación comercial, explica:
«Si se quiere que un lanzador sea lo más barato posible, hay que lanzarlo con mucha frecuencia».
Si la demanda sigue siendo baja, añade, la industria nunca alcanzará economías de escala. La cuenta atrás de Europa hacia la autonomía espacial no durará para siempre.
Fuente: Infobae