

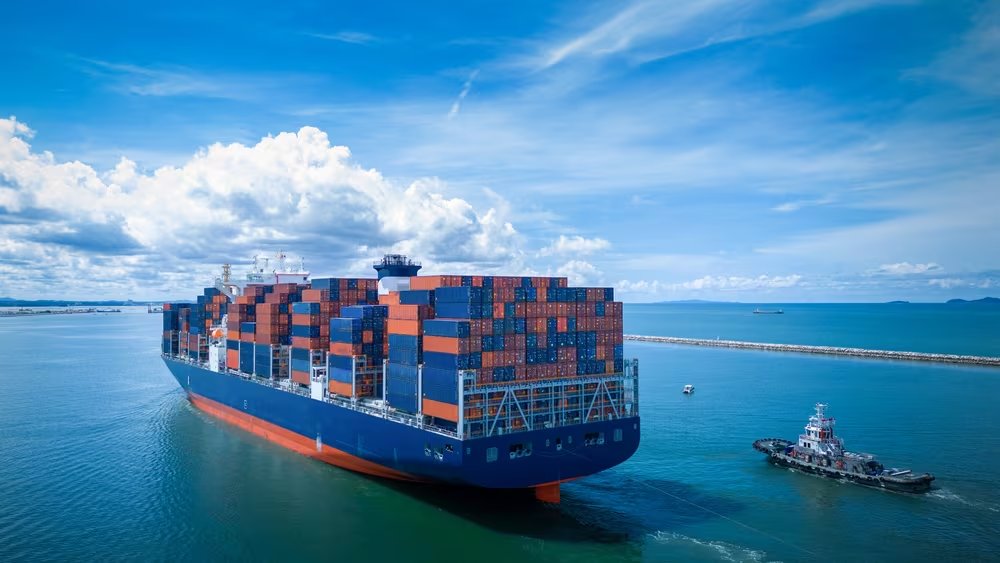
La puntualidad del transporte oceánico volvió a mostrar debilidad durante el trimestre de julio a setiembre y empezó a generar nuevas presiones en las redes globales de abastecimiento. En el noveno mes del año, únicamente el 27% de las embarcaciones arribó dentro del horario planeado, dos puntos por debajo del registro de agosto, mientras que la tardanza media de los barcos portacontenedores se extendió a seis jornadas.
Este empeoramiento suma ya cuatro meses seguidos y evidencia una realidad marcada por aglomeraciones en puertos, fenómenos climáticos severos y modificaciones en los itinerarios. Desde el inicio del segundo trimestre, los atrasos promedio subieron 2,4 días, una tendencia que acorta cada vez más el espacio de acción de las compañías que dependen de flujos internacionales fiables.
Asia-Europa sufre las demoras más graves
El golpe más fuerte se experimentó en las conexiones entre Asia y Europa. Durante septiembre, solamente el 4% de los navíos llegó puntual, y la dilación promedio se disparó hasta 9,9 días, la peor cifra para ese trayecto desde septiembre de 2021.
La falta de certeza en la logística empieza a propagar sus consecuencias más allá del transporte marítimo. Cuando los retrasos exceden los límites previstos por importadores, fabricantes y distribuidores, los stocks de resguardo pueden tornarse insuficientes y forzar cambios en las fechas de reabastecimiento, manufactura y suministro.
El panorama también demuestra cómo una alteración localizada puede esparcirse por toda la cadena. Los efectos de una serie de tifones que impactaron los puertos asiáticos desde julio continuaron sintiéndose meses después, desordenando rotaciones y trasladando dilaciones hacia otras zonas.
Sudamérica repunta frente a un panorama global más difícil
La caída no fue igual en todos los itinerarios. Las rutas de la costa este y oeste de Sudamérica fueron las únicas que en septiembre lograron subir al mismo tiempo sus índices de puntualidad y reducir sus tiempos promedio de atraso.
La costa este mejoró 12 puntos porcentuales respecto a agosto, mientras que la costa oeste avanzó 10 puntos. Además, los retrasos medios bajaron hasta un día, una evolución que contrastó con el deterioro observado en buena parte de los tráficos vinculados con Asia.
Esta mejora regional cobra mayor importancia tras un agosto particularmente complicado. En aquel mes, la puntualidad de los servicios en la costa este de Sudamérica se había hundido 12 puntos porcentuales hasta el 34%, mientras que las demoras promedio se duplicaron hasta situarse en 5,4 días. Aun con ese retroceso, el corredor se mantuvo entre los tres de mejor rendimiento a nivel mundial.
Parte de ese deterioro estuvo relacionado con una interrupción de tres días en los servicios de practicaje en puertos argentinos, que añadió 1,6 días a los tiempos medios para acceder a muelle en terminales como Buenos Aires y provocó el desvío de parte de las cargas hacia puertos de Uruguay y Brasil. El episodio coincidió con el cierre de la principal temporada exportadora argentina y la antesala del pico exportador brasileño.
La recuperación de septiembre representa así una señal alentadora para las cadenas regionales, aunque aún existe poco margen para absorber nuevas disrupciones logísticas de cara al período de mayor actividad exportadora de Brasil.
La congestión se extiende entre los principales hubs
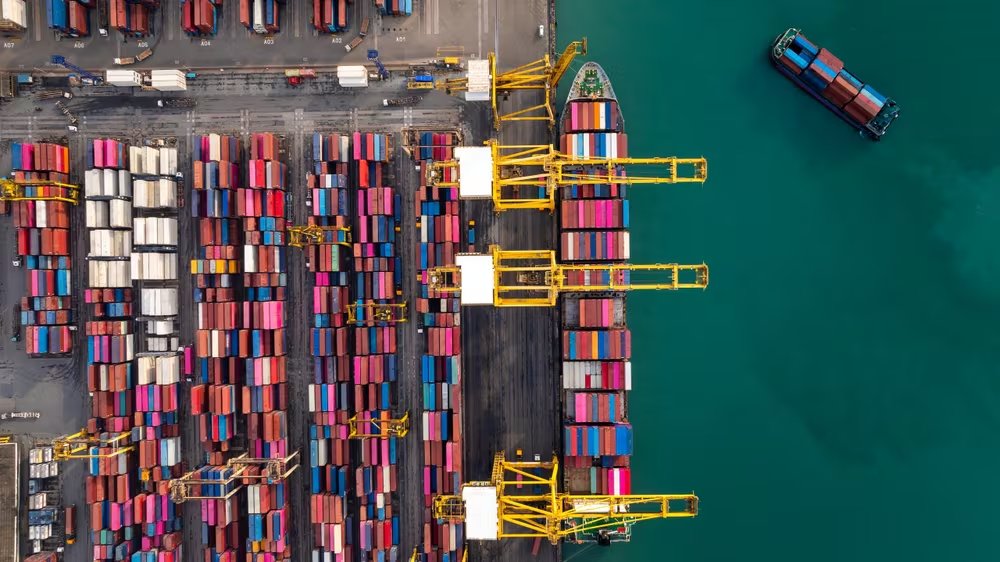
En Asia, las dificultades siguen trasladándose entre distintos nodos portuarios. En Singapur, las filas prácticamente se duplicaron, al pasar de un promedio de 12 a 22 buques diarios, mientras que los tiempos de espera aumentaron de 1,9 a 3,1 días.
En el noreste asiático, cerca del 30% de los navíos presentes en los puertos permanecía en espera durante septiembre. Aunque los tiempos medios eran menores que en otras regiones, la presión generada por los tifones y la concentración de movimientos previa a los feriados chinos mantuvo limitada la capacidad disponible.
La situación muestra además que la congestión portuaria no puede medirse solo por la cantidad de embarcaciones esperando. Una reducción en el número de barcos fondeados no implica necesariamente una normalización si los tiempos de acceso a las terminales continúan elevados.
Menor previsibilidad para inventarios y planificación
La principal consecuencia para las cadenas de suministro aparece en la planificación de inventarios y los tiempos de reposición. Con demoras cada vez más extensas, los días adicionales incorporados como margen de seguridad pueden dejar de ser suficientes antes de que llegue la siguiente carga.
A esto se suman cambios en las programaciones, modificaciones en las escalas y ajustes en la capacidad ofrecida, factores que pueden prolongar el desequilibrio incluso después de que disminuya la congestión en los puertos de origen.
El escenario vuelve así a poner la previsibilidad en el centro de la gestión logística. Mientras Asia-Europa enfrenta niveles históricos de retrasos y Sudamérica intenta consolidar la recuperación registrada en septiembre, las empresas deben contemplar cada vez más variables para sostener el flujo de sus operaciones internacionales.
Fuente: Infobae