

El escenario financiero internacional atraviesa una fase de elevada tensión: las principales economías del planeta se ven obligadas a ofrecer rendimientos cada vez más altos para colocar su deuda soberana, fenómeno que se refleja en la caída del precio de sus bonos. Este incremento de las tasas de interés de largo plazo, especialmente en Estados Unidos, genera preocupación entre los inversores y también en los ministerios de Hacienda, como el secretario del Tesoro estadounidense, Scott Bessent, quien enfrenta costos crecientes sobre un elevado volumen de deuda pública.
China, Estados Unidos, Francia e Italia registran niveles de endeudamiento superiores al 100% de sus respectivos PIB, mientras que Japón alcanza una ratio que excede el 200%.
La guerra y las tasas
De acuerdo con un análisis de Quantum, desde el inicio del conflicto armado en Medio Oriente, los rendimientos nominales de la mayoría de los bonos soberanos a 10 años de los principales países subieron entre 80 y 90 puntos básicos. En el caso particular del bono del Tesoro de EE.UU., el alza fue de 134 puntos básicos (1,34 puntos porcentuales) hasta el 7 de octubre. El informe sostiene que la persistencia de los factores que impulsaron esa suba “fundamenta un escenario en el que continuaría la volatilidad y eventual consolidación de niveles de tasas superiores al promedio de las últimas décadas”.
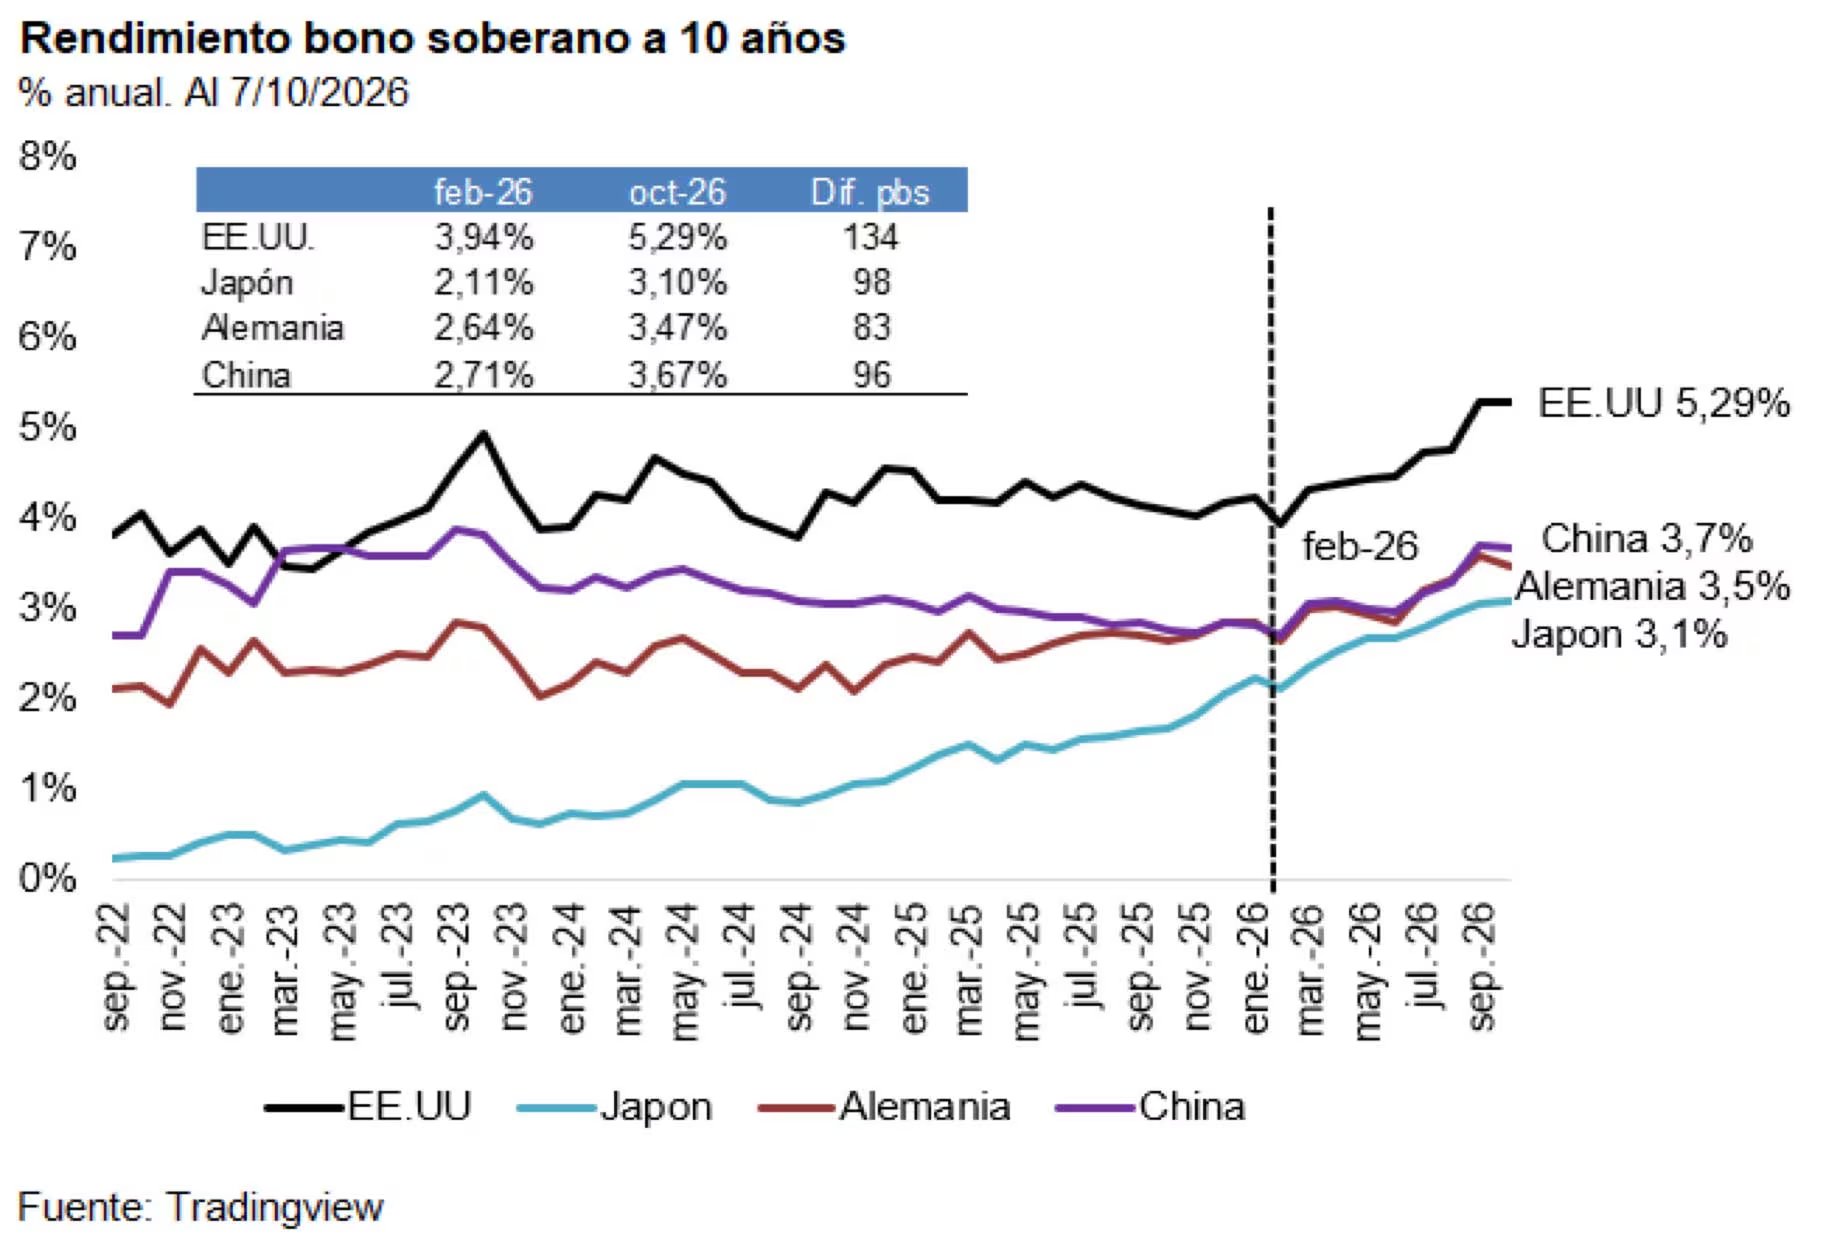
La consultora explica que la combinación de mayor inflación, desequilibrios fiscales persistentemente altos y aumentos de gastos —en seguridad social, defensa e intereses de la deuda, entre otros— son factores que consolidan tasas de interés más elevadas para el financiamiento gubernamental. Por ello, los bancos centrales han elevado las tasas de política monetaria de corto plazo entre 25 y 50 puntos básicos desde mediados de año, lo que se suma al incremento de las tasas de largo plazo y refleja una situación fiscal y de sostenibilidad de la deuda más debilitada.
Son cifras que, en combinación con tasas de interés reales positivas encienden alarmas en los mercados de deuda soberana
Quantum
Se trata de desequilibrios estructurales de larga data, con el caso extremo de Japón, cuya deuda pública equivale al 205% del PBI y presenta déficits fiscales superiores al 5% del PBI, mientras que EE.UU. registra un déficit del 7,5%.
Quantum subraya que “son cifras que, en combinación con tasas de interés reales positivas —superiores a las tasas de crecimiento de las economías—, encienden alarmas en los mercados de deuda soberana”. El informe pone el foco en los bonos del Tesoro de EE.UU. “por tratarse históricamente de la tasa libre de riesgo para el endeudamiento en dólares, aunque ahora esa cualidad está más cuestionada”.
Más trabajo para Bessent, más costo para la Argentina
Ese cuestionamiento al concepto de “tasa libre de riesgo” eleva el punto de partida del costo de financiamiento para países como Argentina, que a esas tasas debe sumar su propio nivel de “riesgo país”, lo que encarece y complica sus planes de financiamiento.
Una primera observación notable de Quantum es que la brecha (spread) de los bonos corporativos frente a la deuda del Tesoro se ha reducido significativamente. En concreto, el bono de Apple con vencimiento en 2029 (AAPL 29, calificación AA+) presenta hoy un spread contra los bonos del Tesoro de apenas 3 puntos básicos (es decir, solo 3 centésimos de punto porcentual), cuando hace un año superaba los 40 puntos. Apple es la segunda empresa más valiosa del mundo, con una capitalización de USD 4,9 billones, solo superada por Nvidia, cuyo valor se acerca a los USD 6 billones (esto es, USD 6.000.000.000.000).
El informe precisa también que la tasa de interés real (descontada la inflación) de los bonos de EE.UU. a diez años se sitúa hoy entre 2,92% y 3%, el nivel más alto de los últimos 23 años y casi el doble del 1,68% que rendían hace menos de un año. Según Quantum, esa tasa real es menor que las proyecciones de crecimiento del 2,4% estimadas para el PBI estadounidense en los próximos años.
Menos apetito
Un efecto casi inevitable es la menor demanda de títulos del Tesoro por parte de tenedores del exterior. De hecho, el informe indica que la deuda bruta total de EE.UU. supera los USD 40 billones, de los cuales USD 8 billones está en manos de instituciones del propio Estado. De los USD 32 billones restantes, solo USD 9 billones está en poder de inversores extranjeros. “Ese monto representa el 29% del total, cuando en 2007 había llegado a alcanzar el 57%. Desde la pandemia en 2020, cuando la participación del resto del mundo era del 41% del total y se inicia el proceso de importante venta de títulos del Tesoro, esa fuente de demanda fue reemplazada por tenedores locales en EE.UU., en especial fondos de inversión y bancos”.
Además, la voraz demanda de financiamiento de la industria de la inteligencia artificial compite con la deuda del Tesoro y afecta sus rendimientos, según Quantum. El informe cita estimaciones que indican que las emisiones de deuda de Amazon, Microsoft, Alphabet, Meta y Oracle superarían USD 1 billón en los próximos 12 meses, mientras que los vencimientos de capital de deuda de mediano y largo plazo del Tesoro en el mismo período ascenderían a USD 3 billones, además del déficit estimado en USD 2 billones.
Estos factores disminuyen la demanda de bonos de los principales gobiernos del mundo, en particular de EE.UU. “El impacto que ello tiene sobre las tasas de interés potencia el déficit financiero de esos países. La consideración de opciones para reducir el déficit primario y su instrumentación será importante para revertir el escenario de volatilidad y presiones sobre las tasas de interés”, concluye el informe.
Fuente: Infobae