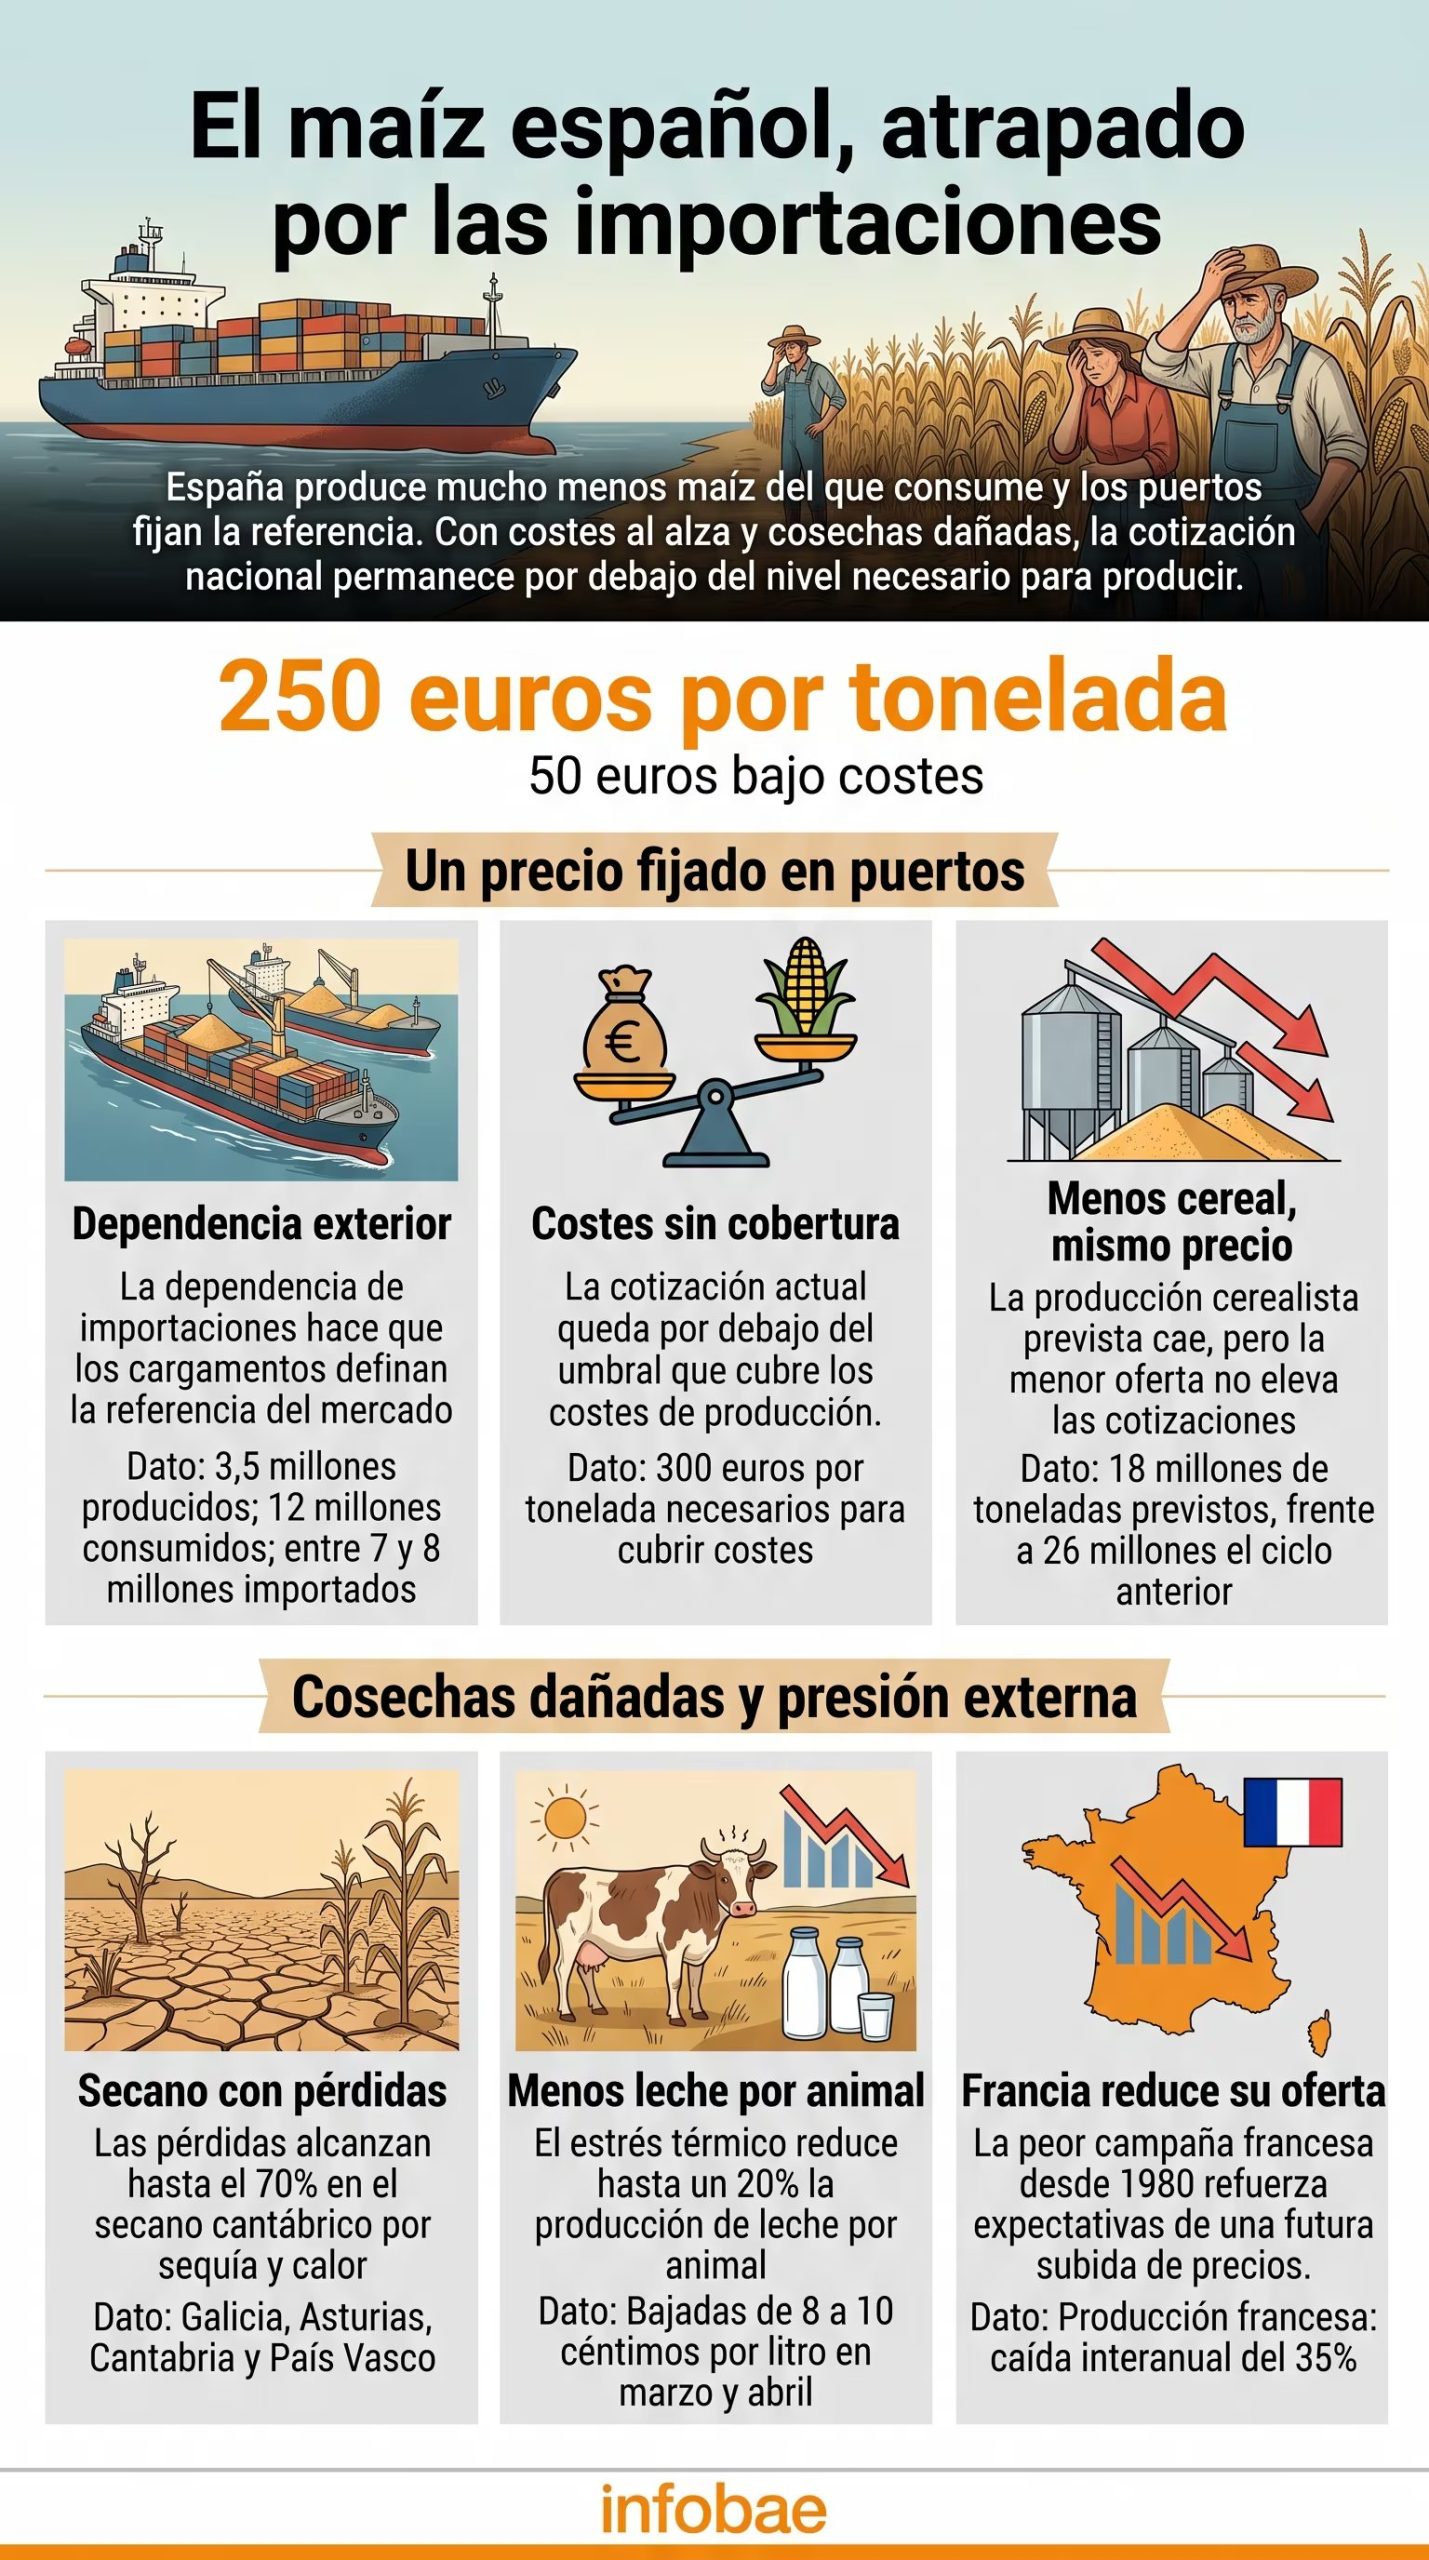
El maíz producido en España se cotiza actualmente en torno a los 250 euros por tonelada, una cifra considerablemente inferior a los 300 euros que los agricultores y ganaderos requieren para recuperar sus costos de producción. Así lo indican Ignacio Huertas, secretario de Agricultura de UPA, y Arsenio García Vidal, presidente de la Sectorial del Cereal de Asaja. En un año donde las olas de calor y la sequía adelantaron la cosecha hasta un mes en ciertas zonas y disminuyeron la producción en gran parte de Europa, la paradoja es evidente: menos oferta debería traducirse en precios más altos, pero el mercado no responde de esa manera.
La razón está en la forma en que se determina el precio en un país que depende fuertemente de las importaciones. España genera apenas 3,5 millones de toneladas de maíz al año, mientras que su consumo alcanza los 12 millones, por lo que debe importar entre siete y ocho millones de toneladas. Son esos cargamentos foráneos, no la cosecha nacional, los que terminan fijando la referencia en el mercado interno.
“Los puertos son los que nos marcan el precio a los cultivadores de maíz nacional”,
señala García Vidal. Un productor de León o Huesca compite directamente contra el precio de entrada del maíz en Tarragona, Gijón o La Coruña, sin posibilidad de negociar condiciones distintas.
Huertas describe el mismo fenómeno desde otra perspectiva. Calcula que la producción total de cereales en España, incluido el maíz, caerá este año hasta 18 millones de toneladas, frente a los 26 millones del ciclo anterior, aunque aclara que aún es pronto en la campaña del maíz para emitir cifras y diagnósticos definitivos. En un mercado que funcionara con normalidad, sostiene, esa reducción de oferta debería empujar los precios al alza. Como eso no sucede, UPA presentó esta semana una denuncia ante la Comisión Nacional de los Mercados y la Competencia, después de que las empresas comercializadoras se reunieran de forma unilateral para tratar la situación del sector, un movimiento que la organización agraria interpreta como un indicio de que el mecanismo de formación de precios no es transparente.
El problema se agrava porque los costos no paran de subir mientras los ingresos se estancan. Los fertilizantes se encarecieron cerca de un 50%, impulsados por la guerra en Ucrania y la tensión en Oriente Medio, y el gasóleo agrícola sigue una tendencia similar.
“Vamos a tener una campaña normal de producción, pero no vamos a cubrir prácticamente los gastos que hemos tenido”,
resume García Vidal, una frase que refleja la sensación general del sector: producir bien no garantiza ganancias.
Pérdidas de cosecha de hasta 70% en Galicia y Aragón impactan la producción lechera
Detrás de esos números hay, además, una campaña partida en dos. En las zonas de regadío, como León y Huesca, los embalses llegaron con buenas reservas tras un invierno lluvioso, y la producción se ha mantenido dentro de la media esperada. En el secano de la cornisa cantábrica (Galicia, Asturias, Cantabria y País Vasco), en cambio, las pérdidas oscilan entre el 30% y el 70%, según las dos organizaciones, mientras que en Aragón la plaga de araña roja podría añadir otro 30% de merma, agravada porque el Ministerio de Agricultura rechazó autorizar con carácter excepcional el acaricida abamectina, pese a los pedidos del sector.
Esa diferencia entre secano y regadío golpea con particular dureza al sector lácteo del norte, donde el maíz se destina en su mayoría a ensilado para el ganado. Sin suficiente forraje propio, los ganaderos deben comprar piensos y forrajes fuera de su comunidad, justo cuando la sequía ha reducido también la disponibilidad de pastos. A eso se suma que el estrés térmico ha provocado una caída de hasta el 20% en la producción de leche por animal, y que la industria láctea impuso en marzo y abril bajadas de entre ocho y diez céntimos por litro sin negociación previa, bajo amenaza de dejar de recoger la leche a quienes no aceptaran la condición.
El precio del maíz no se decide solo en el campo español
El factor que más pesa sobre las expectativas de precio, sin embargo, llega desde fuera de España. Francia, el mayor productor europeo, atraviesa su peor campaña de maíz grano desde 1980: UPA calcula que la siembra cayó un 19% y que la producción bajaría de 13 a 10 millones de toneladas, mientras que datos posteriores de FranceAgriMer elevan esa caída hasta el 35% interanual, con apenas el 27% del cultivo en buen estado. A ese cuadro se agrega que Estados Unidos redujo su cosecha de maíz mientras Argentina la aumentó, un cruce de tendencias que Huertas y García Vidal interpretan como un argumento a favor de una futura corrección al alza.
García Vidal suma un factor de fondo a la ecuación: la Unión Europea prohíbe sembrar maíz transgénico, pero permite que buena parte de las importaciones sí lo sean, con variedades más resistentes a la sequía y a las plagas.
“Solo pedimos que todo lo que se importe se produzca en las mismas circunstancias que en España”,
plantea, y extiende la comparación a los estándares laborales vigentes en los países de origen de esas importaciones. Con la oferta europea a la baja y los costes internos en aumento, ambas organizaciones coinciden en que el precio del maíz debería subir en las próximas semanas, aunque por ahora sigue lejos de cubrir lo que cuesta producirlo.
Fuente: Infobae