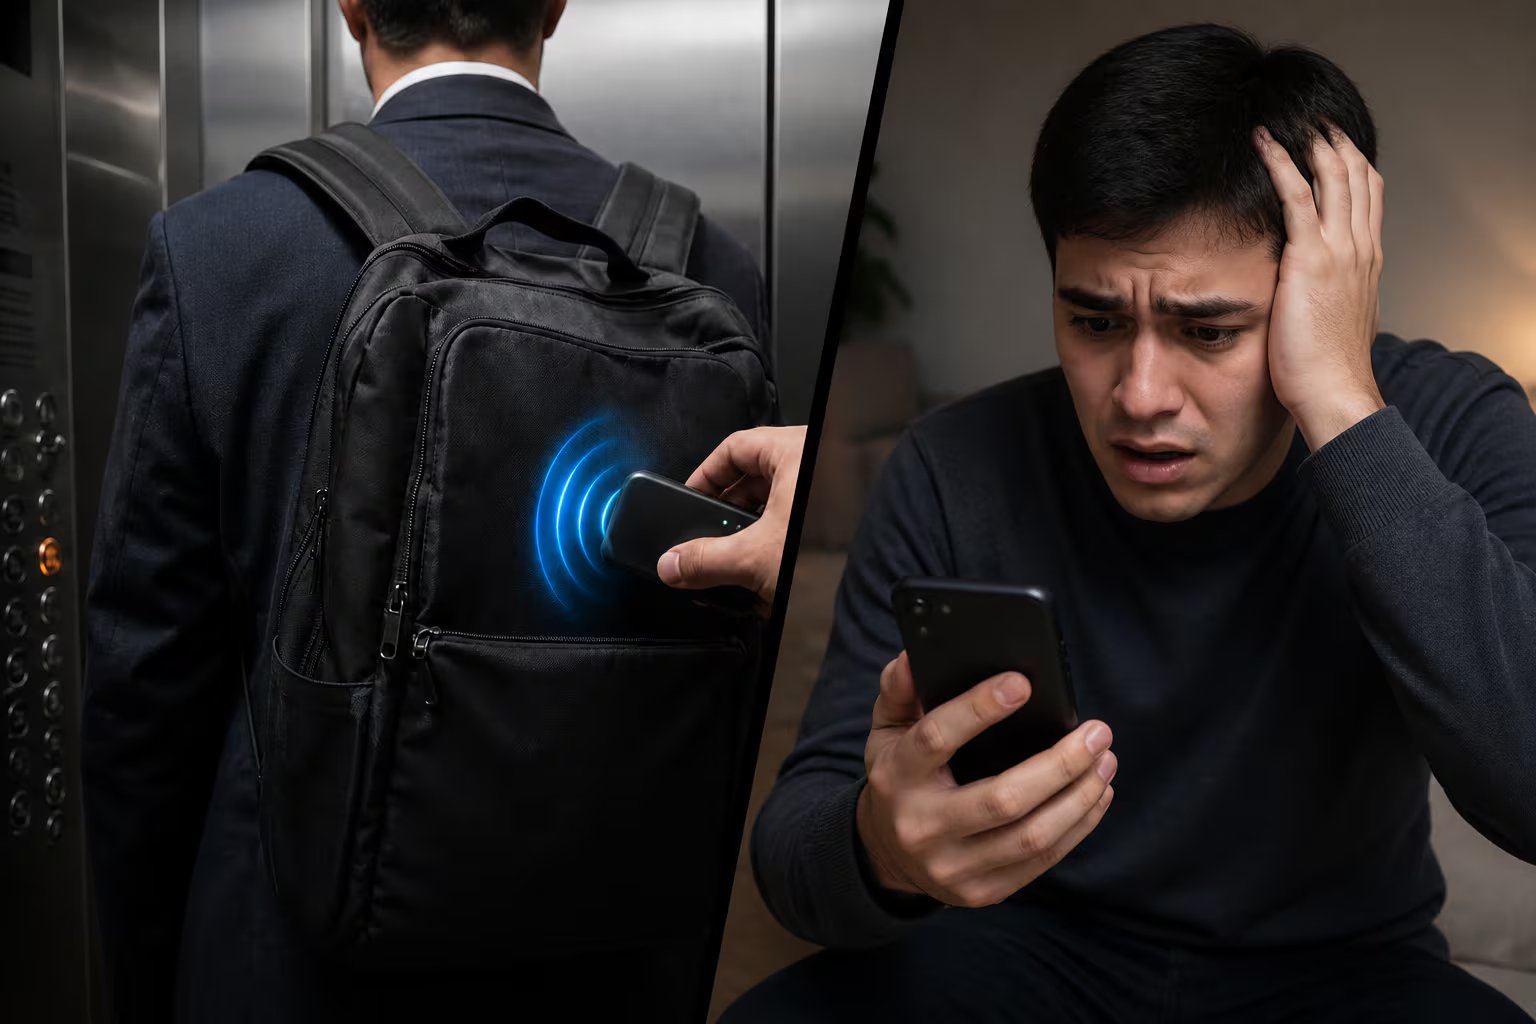
En México, las reclamaciones por cargos, consumos y transferencias no reconocidas se incrementaron un 18.1% durante los primeros siete meses de 2026, de acuerdo con información proporcionada por la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Este aumento ha puesto en alerta a las autoridades y a las entidades bancarias, que advierten sobre el denominado «toque fantasma», un fraude que utiliza la tecnología de pagos sin contacto para sustraer dinero de las tarjetas sin que el titular se percate.
Este fenómeno resulta preocupante porque coincide con el auge de los pagos contactless en el país. Según datos de Mobile Time Latinoamérica, las transacciones sin contacto aumentaron un 30% en México durante 2026, lo que ha expandido significativamente la cantidad de personas potencialmente vulnerables a esta modalidad delictiva.
¿Qué es el toque fantasma y por qué aumenta el riesgo?
El «toque fantasma» es un fraude que aprovecha la tecnología NFC (comunicación de campo cercano) para realizar cargos no autorizados en tarjetas o teléfonos inteligentes sin que el propietario lo note. El incremento en el uso de pagos sin contacto multiplica las oportunidades para que los delincuentes se aproximen físicamente a sus víctimas o intercepten la señal entre dispositivos.
Contexto en México: qué reporta la CONDUSEF
La CONDUSEF registró 42,791 reclamaciones por cargos, consumos y transferencias no reconocidas entre enero y julio de 2026, en comparación con las 36,222 del mismo periodo de 2025.
Dentro de ese total, los consumos no reconocidos fueron la categoría con el mayor incremento, al pasar de 16,685 a 21,306 casos, lo que representa un 27.7% anual. Le siguieron las transferencias electrónicas no reconocidas, con 9,130 reclamaciones (un aumento del 16.5%), y los consumos vía Internet no reconocidos, con 5,297 casos (un alza del 7.9%).
Los cargos no reconocidos directamente en cuenta alcanzaron 4,245 reclamaciones, con un incremento del 10.1%. Por otro lado, las disposiciones de efectivo no reconocidas en cajeros automáticos disminuyeron un 4.8%, pasando de 2,750 a 2,617 casos.
En total, la CONDUSEF contabilizó 103,417 reclamaciones de usuarios de servicios financieros entre enero y julio, un 16.8% más que las 88,505 del mismo lapso de 2025. De las quejas ya resueltas, el 48% resultó favorable al usuario y el 52% fue desfavorable.
Cómo funciona el fraude del toque fantasma
La base de estos pagos es la tecnología NFC, que posibilita la comunicación inalámbrica de corto alcance entre una tarjeta, un teléfono y una terminal de cobro. La CONDUSEF señala que este sistema permite realizar pagos sin necesidad de insertar la tarjeta y, dependiendo del monto, sin requerir el NIP.
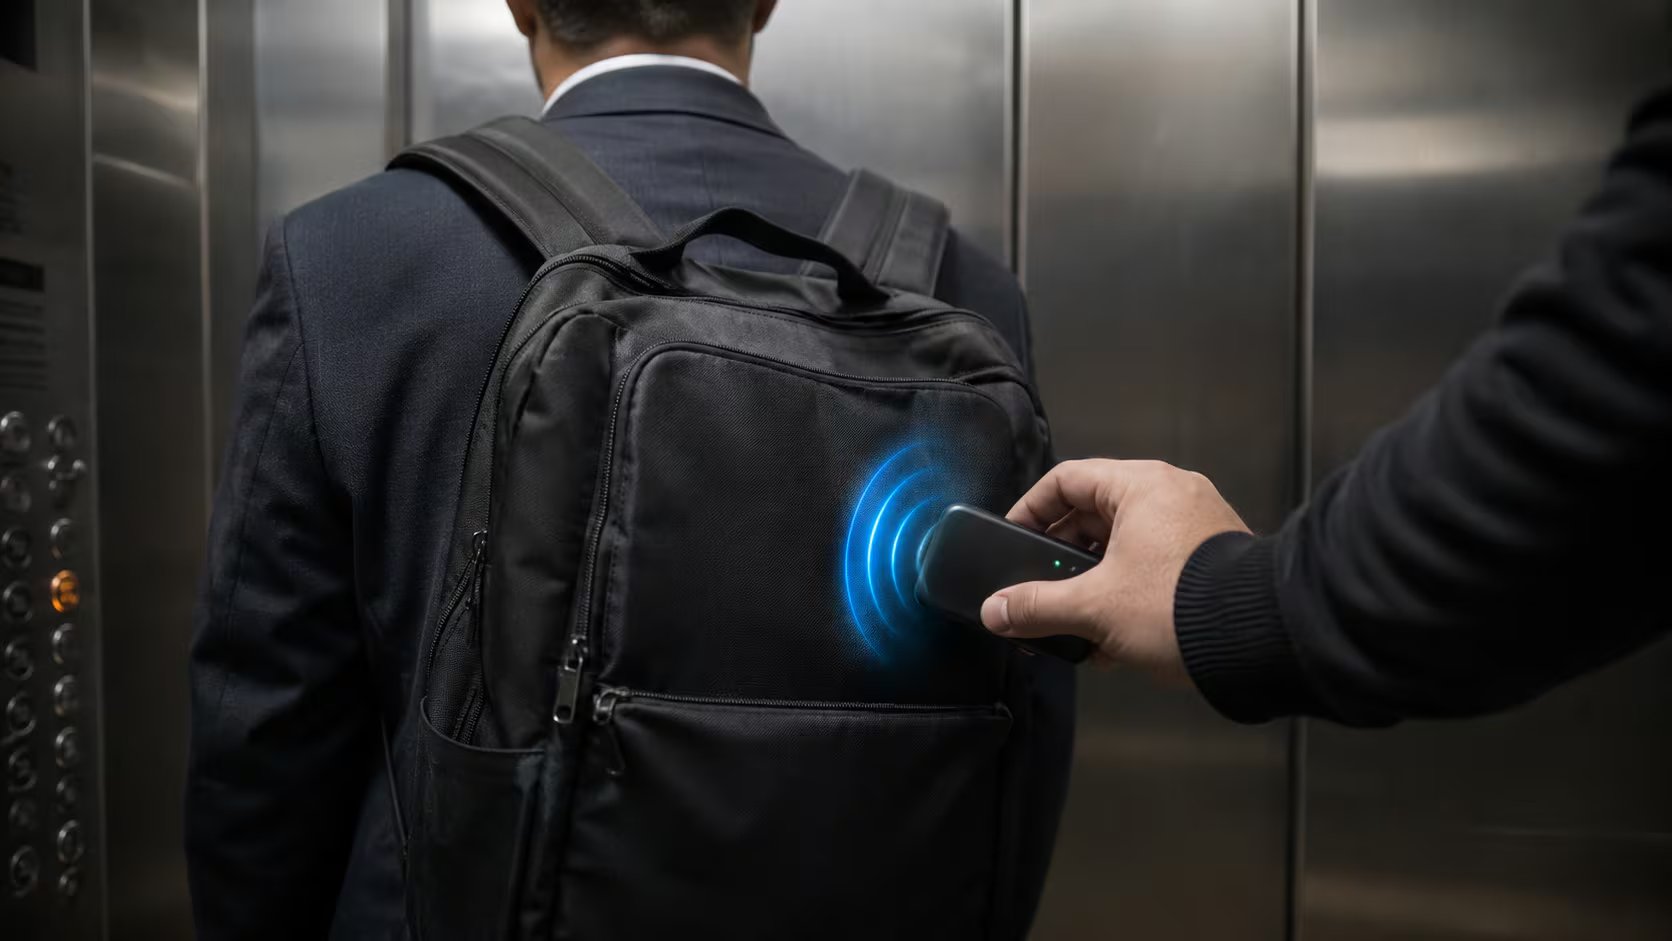
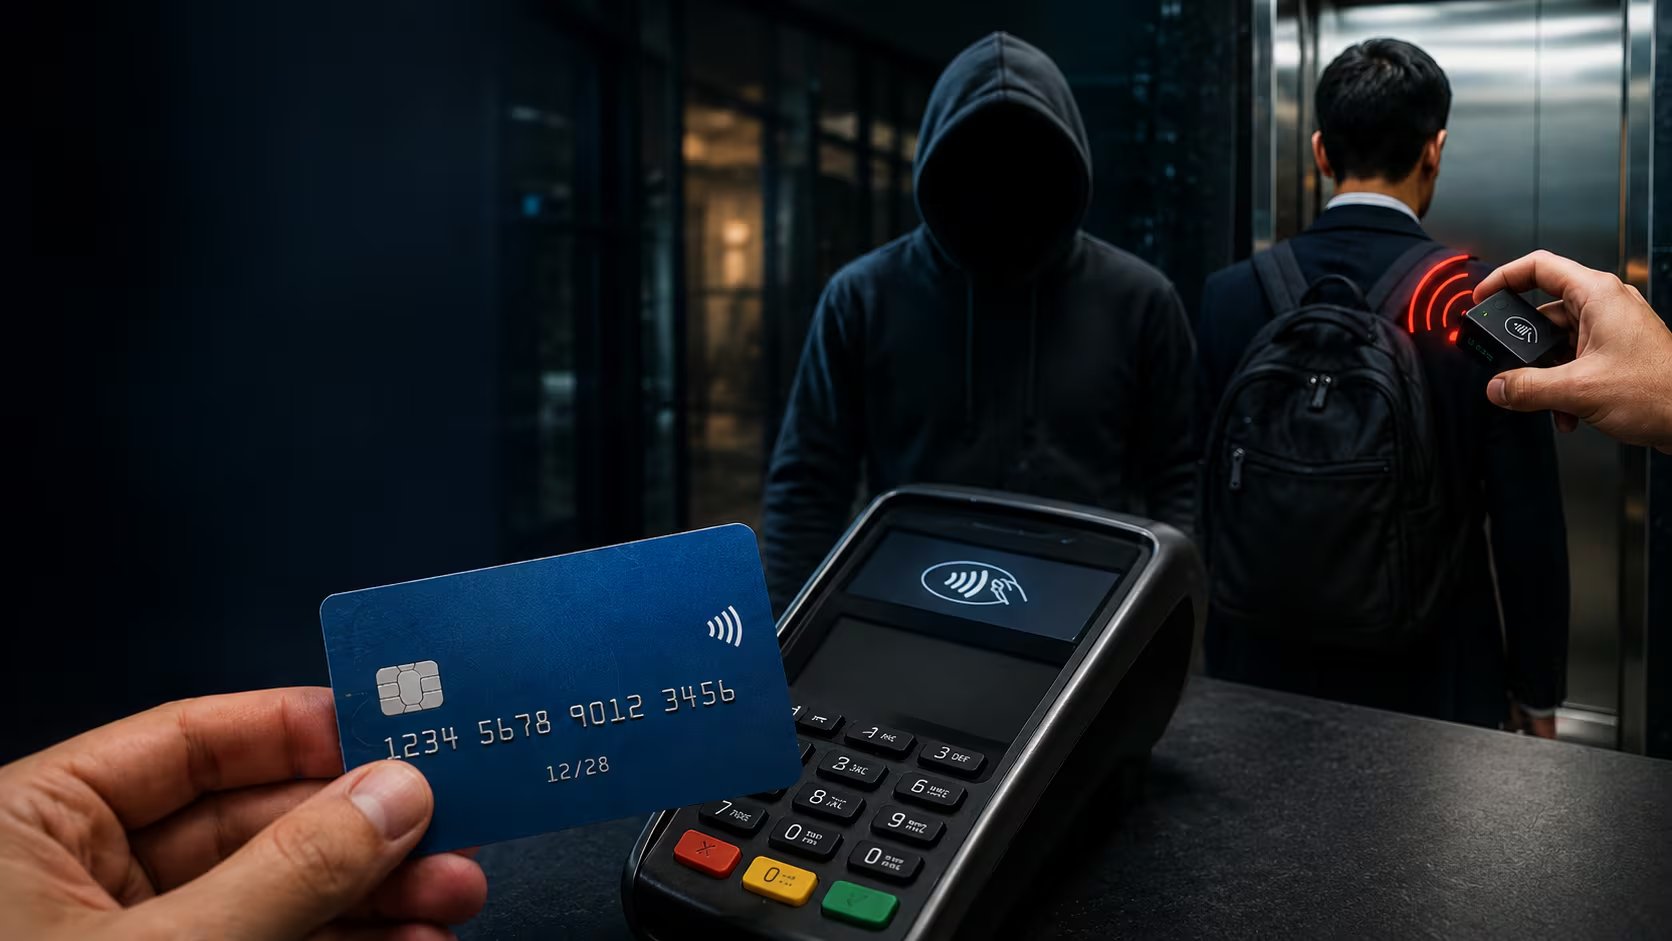
De acuerdo con la Secretaría de Seguridad y Protección Ciudadana (SSPC), el fraude se produce cuando un delincuente aproxima una terminal portátil a una tarjeta o dispositivo con NFC para intentar realizar una transacción sin que el dueño lo note. Los lugares concurridos, como mercados, eventos masivos o el transporte público, son los escenarios de mayor riesgo debido a la proximidad física entre las personas.
Existe además una variante más sofisticada en la que los estafadores emplean dispositivos para interceptar y retransmitir la información de una transacción sin contacto. Este mecanismo utiliza dos aparatos que operan en tiempo real: uno capta la señal cerca de la víctima y otro la reproduce frente a una terminal de pago ubicada a distancia.
En esta modalidad avanzada, el engaño comienza generalmente con una llamada telefónica en la que el estafador se hace pasar por un empleado bancario. Con el pretexto de «actualizar la aplicación» o «verificar la seguridad de la cuenta», convence a la víctima de instalar un programa externo en su teléfono móvil.
Posteriormente, le solicita que acerque la tarjeta física al teléfono bajo el argumento de «escanearla» o «activar una protección», y en ocasiones también pide el NIP. Con esa información, los delincuentes pueden retirar efectivo en cajeros o efectuar compras de manera remota mientras la víctima permanece al teléfono, creyendo que no ha entregado su tarjeta a nadie.
Especialistas advierten que no cualquier persona puede simplemente acercarse a un celular y vaciar una cuenta bancaria de forma automática, ya que los pagos contactless cuentan con mecanismos de seguridad. El peligro se concentra en técnicas específicas que intentan explotar esas tecnologías, a menudo combinadas con engaños telefónicos o aplicaciones maliciosas.
Qué dicen las autoridades
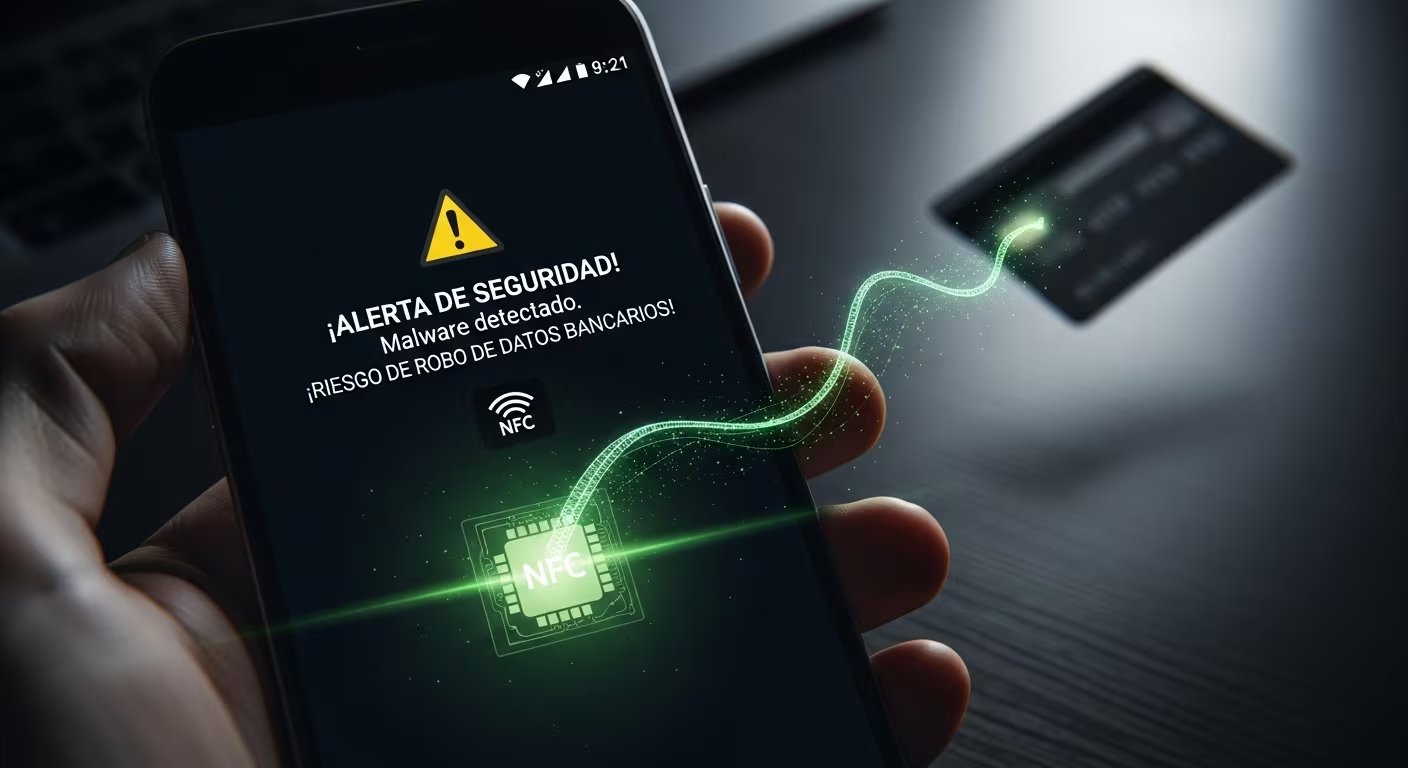
La SSPC identificó los mercados, eventos masivos y el transporte público como los lugares donde más se ha detectado esta práctica, debido a la cercanía entre personas que facilita el uso de terminales portátiles.
La CONDUSEF enumeró una serie de señales de alerta que deben activar las sospechas: que alguien solicite instalar una aplicación a través de un enlace, que pida acercar la tarjeta física al celular, que requiera el NIP o algún código de seguridad, y que genere una sensación de urgencia afirmando que la cuenta será bloqueada de inmediato si no se sigue la instrucción.
El organismo recuerda que las instituciones financieras nunca piden a sus clientes acercar la tarjeta al teléfono para «escanearla», ni solicitan instalar archivos externos enviados por mensajería. Tampoco requieren el NIP ni códigos de verificación a través de llamadas, mensajes de texto o correos electrónicos.
Cómo prevenir el toque fantasma
La CONDUSEF recomienda las siguientes medidas concretas para disminuir el riesgo de ser víctima de este fraude:
- Activar las alertas de transacciones en la aplicación del banco para recibir notificaciones inmediatas de cualquier movimiento.
- Establecer límites de monto para pagos sin contacto cuando la institución financiera lo permita.
- Revisar con frecuencia los estados de cuenta y movimientos bancarios.
- Descargar aplicaciones únicamente desde tiendas oficiales como App Store o Google Play, evitando instalar software proveniente de enlaces enviados por mensajería o correo.
- Mantener desactivado el NFC del teléfono inteligente cuando no se vaya a realizar una transacción bancaria.
- No compartir contraseñas, códigos de seguridad ni claves dinámicas por teléfono, mensaje o correo, incluso si el interlocutor se presenta como representante de una institución financiera.
Reportar un fraude: paso a paso
Si un usuario detecta un cargo no reconocido, lo primero que debe hacer es contactar de inmediato a su banco para reportar el movimiento y, si es necesario, bloquear la tarjeta. Posteriormente, puede presentar una queja formal ante la CONDUSEF a través del Portal de Queja Electrónica.
El proceso consta de cinco etapas. Primero, se ingresa al sitio web condusef.gob.mx y se accede al módulo de queja electrónica; también se puede realizar por teléfono llamando al 800 999 8080 o de manera presencial en cualquier delegación regional.
Segundo, se deben adjuntar evidencias: identificación oficial vigente, estado de cuenta con el cargo no reconocido, contrato firmado, capturas de pantalla de comunicaciones sospechosas y cualquier comprobante disponible. Cuanta más evidencia se reúna, más sólido será el caso.
Tercero, una vez recibida la queja, la CONDUSEF notifica formalmente a la institución financiera para que presente su versión de los hechos. Cuarto, la entidad dispone de 45 días hábiles para responder, periodo durante el cual el organismo puede solicitar información adicional.
Quinto, la CONDUSEF actúa como mediador entre ambas partes. Si se llega a un acuerdo, este se documenta por escrito; si no hay acuerdo y el usuario tiene la razón, el organismo puede emitir un dictamen con efectos obligatorios para el banco.
El plazo para presentar una queja puede extenderse hasta dos años desde el hecho reclamado o desde la negativa de la institución, conforme a la Ley de Protección y Defensa al Usuario de Servicios Financieros. El trámite ante la CONDUSEF es completamente gratuito.
Fuente: Infobae