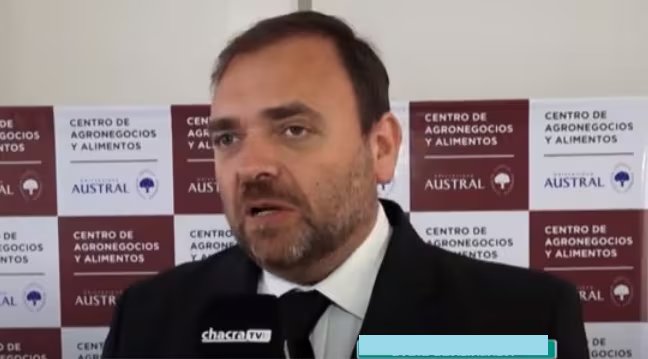
El mercado internacional de granos atraviesa una semana determinante, con el informe del Departamento de Agricultura de Estados Unidos (USDA) programado para el 11 de septiembre como el evento central. En el caso del maíz, las estimaciones privadas sitúan la producción estadounidense en 402 millones de toneladas, lo que representa 4,6 millones por debajo de la última proyección oficial. La condición buena a excelente del cultivo se mantiene en 57%. Según Dante Romano, profesor e investigador del Centro de Agronegocios y Alimentos de la Universidad Austral, el maíz es el mercado donde el USDA podría provocar los mayores ajustes.
“El maíz es probablemente el mercado donde el USDA puede generar el mayor movimiento”
Maíz bajo presión europea
En Europa, la sequía ha golpeado severamente las perspectivas productivas, especialmente en Francia, donde solo el 27% del maíz presenta una condición buena a excelente, el peor registro desde 2011. La producción francesa podría caer 35%, lo que obligaría a los fabricantes europeos a buscar hasta 7 millones de toneladas adicionales en Ucrania, Estados Unidos y Brasil. Esta situación cobra relevancia porque Ucrania concentra alrededor del 10% de las exportaciones mundiales de maíz, por lo que cualquier alteración en sus embarques impacta directamente en los precios internacionales.
Soja: repunte chino y cultivos debilitados
La soja encuentra respaldo en una demanda china que se intensifica. Las exportaciones estadounidenses para la campaña 2026/27 se aproximan a 2 millones de toneladas, con China como principal destino. El gigante asiático estaría acelerando sus compras antes de la visita de Xi Jinping a Estados Unidos, prevista para el 24 de septiembre, y busca avanzar en su compromiso de adquirir 25 millones de toneladas de soja estadounidense. Al mismo tiempo, la condición buena a excelente de los cultivos norteamericanos descendió al 58%, siete puntos por debajo del nivel registrado un año atrás. Romano destaca la combinación de factores:
“La soja tiene una combinación interesante: una condición de cultivos que empeora, una demanda china muy firme y una molienda estadounidense que puede recibir apoyo adicional de las nuevas exigencias de biocombustibles”
Argentina: ventas adelantadas y siembra incipiente
En Argentina, el mercado muestra mayor dinamismo. Los precios internacionales impulsaron las operaciones anticipadas de maíz de la campaña 2026/27, con ventas que alcanzan unas 650.000 toneladas por semana (frente a las 200.000 habituales). Ya se comercializó cerca del 5% de la producción esperada, por encima del 3,6% del promedio histórico. Sin embargo, la siembra recién comenzó con un avance de 1,5% y persisten interrogantes sobre la superficie destinada al maíz temprano por el riesgo de la chicharrita. Romano explica:
“El productor está aprovechando los buenos precios y adelantando negocios”
aunque advierte que las dudas sobre la implantación temprana aún no se disipan.
Trigo: geopolítica en el Mar Negro
El trigo transita un escenario dominado por la geopolítica y la logística del Mar Negro. El cierre de rutas comerciales está llevando a compradores asiáticos a buscar alternativas; ya se concretaron operaciones por más de 500.000 toneladas de trigo australiano y argentino. En el mercado local, los exportadores acumulan 300.000 toneladas de Declaraciones Juradas de Venta al Exterior (DJVE) de trigo nuevo con embarque previsto para diciembre. No obstante, las conversaciones entre Rusia y Ucrania introducen un factor de incertidumbre, según Romano.
En resumen, Romano concluye:
“El mercado llega al reporte del USDA con fundamentos alcistas, pero también con muchas de estas noticias ya incorporadas en los precios”
Fuente: Infobae